病気やケガで会社を休職することになったとき、「健康保険から給与の約3分の2が非課税でもらえるから、今の生活費を少し詰めればなんとかなる」と考えてしまう方は少なくありません。しかし実際に『傷病手当金支給決定通知書』と会社からの請求書を突き合わせると、想像以上に厳しい資金繰りの現実に直面します。
結論からお伝えすると、傷病手当金は 「直近12ヶ月の標準報酬月額平均 ÷ 30日 × 3分の2」が通算1年6ヶ月まで非課税 で支給されますが、休職中も免除されない 社会保険料(約15%)と前年分の住民税 を差し引くと、実質の手残りは 休職前の額面の4割台 まで目減りします。さらに退職後も受給を続ける『資格喪失後の継続給付』では、退職日当日に挨拶や片付けで一度でも出勤扱いにすると残りの受給権がすべて消滅する ため、事前の手順確認が欠かせません。
-
医療費控除「10万円未満でも戻る総所得5%基準」の計算式|家族合算・保険金補填の引き算とセルフメディケーション税制 : 休職年など総所得金額等200万円未満の年に医療費10万円未満でも戻る5%基準と、入院給付金を引きすぎない限定控除ルールを検算しています。
-
給与明細に見えない「社会保険料31%」の計算式|会社負担分と4〜6月残業・交通費課税の罠 : 傷病手当金の算定基礎となる「標準報酬月額」の決まり方と、労使合計31%超の社会保険料構造を解説しています。
-
退職・休職翌年に届く「住民税・国保の一括爆弾」の計算式|森林環境税と復興・防衛特別所得税の罠 : 休職や退職で収入が減ったあと、前年所得ベースで届く住民税と国民健康保険料の請求対策を検証しています。
-
失業保険と「再就職手当」の計算式|自己都合1ヶ月短縮と65歳前日退職で一括受給する境界ルール : 傷病手当金の受給終了後に切り替える雇用保険(基本手当)と受給期間延長・再就職手当の計算式を整理しています。
-
40歳から引かれる「介護保険料」と高額療養費の計算式|65歳以降も一生天引きされる仕組み : 休職中の医療費負担を抑える高額療養費の限度額適用(年間上限額)と、40歳から加わる介護保険料を解説しています。
-
国民皆保険の解体とベーシックヘルスケア:AI四層トリアージによる医療主権の奪還 : 医療窓口負担と健康保険料の天引きを0円にし、複雑な書類申請なしに医療へアクセスできる制度設計書です。
-
病気やケガで休職を検討しており、『健康保険傷病手当金支給申請書』にもとづく正確な支給日額と通算1年6ヶ月の計算ルール を知りたい方
-
「非課税ならそのまま生活費に回せる」と思っており、休職中に毎月発生する社会保険料・住民税を差し引いた実質の手残り額 を電卓で確認したい方
-
体調が回復せずそのまま退職する場合に、『資格喪失後の継続給付』を1円も失わずに受け取り、失業保険へリレーする手順 を把握しておきたい方
体調を崩して心身ともに余裕がないときほど、制度の細かな境界線を知っているかどうかが数十万〜数百万円単位の生活防衛資金を左右します。まずは傷病手当金が使える対象範囲と、1円単位の端数処理まで含めた基本計算式から確認していきましょう。
傷病手当金の支給要件と支給日額3分の2の計算式
傷病手当金(健康保険法第99条)は、会社員や公務員、要件を満たすパート・アルバイトなどが加入する 被用者保険(協会けんぽ・健康保険組合・共済組合) に設けられた休業補償制度です。
国保や労災との違いと待期期間3日間の成立条件
最初に押さえておきたいのが、「どの保険の領域にあたる病気・ケガか」という制度上の境界線です。加入している医療保険や原因によって、使える制度が明確に分かれています。
| ケース・加入区分 | 傷病手当金の対象可否 | 適用される制度と給付水準の目安 |
|---|---|---|
| 会社員・公務員等の業務外の病気・ケガ | 対象(健康保険・共済) | 傷病手当金(標準報酬日額の 3分の2・通算1年6ヶ月) |
| 仕事中・通勤途上の病気・ケガ(労災) | 対象外(健康保険は不可) | 労災保険の休業(補償)等給付(特別支給金と合わせ 実質80%) |
| 自営業・フリーランス(市町村国保) | 原則なし | 市町村の国民健康保険には法定の傷病手当金なし(※一部国保組合の任意給付を除く) |
仕事が原因のうつ病・過労や通勤中の事故などは健康保険ではなく 労災保険 の管轄となり、休業4日目から給付基礎日額の80%(休業補償給付60%+休業特別支給金20%・非課税)が治癒まで支給されます。一方、自営業やフリーランスが加入する市区町村の国民健康保険には、原則として法定の傷病手当金がありません。
会社の健康保険から傷病手当金を受け取るには、次の 4つの支給要件 をすべて満たす必要があります。
-
業務外の事由による病気やケガの療養中であること : 自宅療養を含め、医師の指示のもとで治療・休養している状態が対象です(美容整形など保険診療外の自由診療は対象外です)。
-
仕事に就くことができないこと(労務不能) : これまで従事していた業務に就けない状態であることを、主治医(療養担当者)が申請書上で証明する必要があります。
-
連続する3日間の「待期期間」を含み4日以上休んでいること : 労務不能で 連続して3日間休んだ時点で「待期期間」が完成 し、4日目以降の休んだ日から支給対象になります。この連続3日間には 有給休暇や土日祝日の公休日 をそのまま充てることができます。
-
休業した期間について給与の支払いがないこと : 有給休暇や休職手当などで給与が支払われている日は支給停止となります(ただし支払われた給与の日額が傷病手当金の日額より少ない場合は、その 差額 が支給されます)。

待期期間の「連続3日間」というのは、金曜日に有給休暇を取って、土日の公休日を挟んで休んだ場合でもクリアできるんか?

はい、バッチリ成立します!金曜日(有給)・土曜日(公休)・日曜日(公休)の3日間とも療養のため働けない状態であれば、それで連続3日間の待期期間は完成です。翌週の月曜日以降に無給で休んだ日から支給対象になりますよ。
標準報酬月額12ヶ月平均と端数処理の電卓検算
支給額のベースになるのは、休職直前の額面給与そのものではなく、毎月の社会保険料の等級に使われている 「標準報酬月額」 です。法律で定められた1日あたりの支給額(支給日額)の計算式には、2段階の四捨五入ルールがあります。
たとえば直近12ヶ月間の標準報酬月額がずっと 300,000円 だった方と、320,000円 だった方の支給日額を電卓で検算してみましょう。
-
標準報酬月額平均が
300,000円の場合 :300,000円 ÷ 30 = 10,000円(端数なし)となり、10,000円 × 2 ÷ 3 = 6,666.66...円の1円未満を四捨五入して 支給日額は6,667円です。30日分を申請すると6,667円 × 30日 = 200,010円が支給されます。 -
標準報酬月額平均が
320,000円の場合 :320,000円 ÷ 30 = 10,666.66...円の10円未満を四捨五入してまず10,670円を出し、10,670円 × 2 ÷ 3 = 7,113.33...円の1円未満を四捨五入して 支給日額は7,113円(30日分で213,390円)となります。
なお、入社して間もない方などで 支給開始日以前の加入期間が12ヶ月未満 の場合は、①「自分の実際の加入期間における標準報酬月額の平均額」と、②「加入している保険者の全被保険者の平均標準報酬月額(協会けんぽは令和8年度基準で 32万円、令和7年度基準は 30万円、健保組合は各組合の規約定額)」を比較し、いずれか低い方の金額 を使って計算する特例ルールが適用されます(※前職の健康保険から1日の空白もなく連続加入している場合は、前職の標準報酬月額も通算して12ヶ月平均を出します)。
復職期間を除いて数える通算1年6ヶ月の新ルール
支給期間については、令和4年(2022年)1月1日施行の健康保険法改正 によって働く側に有利な 「通算化」 へと改められています。
以前は「支給開始日からカレンダー通りに1年6ヶ月が経過した時点で打ち切り」だったため、途中で半年ほど無理をして復職し、再び同じ病気で休職するとその半年分の受給枠が消えていました。現在は 一時復職して給与が出た(傷病手当金が不支給だった)期間はカウントから除外され、実際に支給を受けた日数が通算して1年6ヶ月に達するまで 受け取れる仕組みになっています。
ただし注意点として、同じ職場で休職と復職を繰り返す場合でも「まったく同じ病気や関連する続発症」は別カウントにはならず通算1年6ヶ月が上限となること、また請求権には 「労務不能であった日ごとに、その翌日から2年」の消滅時効(健康保険法第193条) があることは必ず覚えておきましょう。
非課税でも手残りが4割台に減る社会保険料と住民税
ここからが家計防衛の本丸です。「給与の3分の2が非課税で入るなら、手取りベースでは休職前とそれほど変わらないのでは?」という期待が、なぜ休職2〜3ヶ月目に崩れてしまうのかを数字で検証します。
育児休業と異なり私傷病休職に社保免除はない
傷病手当金そのものには 所得税も翌年度の住民税も一切かからず(健康保険法第62条・完全非課税)、年末調整や確定申告で所得として申告する必要もありません。しかし、受け取った給付金から毎月容赦なく出ていく 「2大固定費」 があります。
最大の盲点は、産前産後休業や育児休業には「社会保険料(健康保険・厚生年金)の免除制度」があるのに対し、病気やケガによる私傷病休職には社会保険料の免除制度が存在しない という事実です。
無給休職中は賃金が0円になるため雇用保険料(本人 0.5%)こそ発生しませんが、会社に在籍している限り、健康保険料・介護保険料(40歳以上)・子ども・子育て支援金・厚生年金保険料の本人負担分(合計で約15%) は、休職前とまったく同じ標準報酬月額の等級で毎月発生し続けます(※私傷病による欠勤・無給は「固定的賃金の変動」にあたらないため、3ヶ月無給が続いても社会保険料が下がる随時改定の対象にはなりません)。
さらに住民税は 「前年の1月〜12月の所得」に対して翌年6月から課税される後払い方式 のため、休職して収入が落ちていても、前年フルタイムで働いていた頃の税額がそのまま毎月請求されます。これらは天引きできる給与がないため、毎月会社の指定口座へ振り込むか、復職・退職時にまとめて立替精算することになります。
標準報酬月額30万円モデルの振込額と実質手残り
では、実際にどれほど手残りが減るのでしょうか。標準報酬月額30万円(40歳〜64歳・協会けんぽ令和8年度全国平均モデル・単身) の会社員が30日間無給休職した場合の1ヶ月あたりの収支を検算します(※推論:住民税・通院医療費を含めたモデル試算)。
| 収支項目(標準報酬月額30万円・40歳以上モデル試算) | 月額の目安(30日休職) | 計算根拠・内訳(推論:モデル試算) |
|---|---|---|
| ① 傷病手当金の振込額(非課税) | +200,010円 | 日額 6,667円 × 30日分(額面30万円の約66.7%) |
| ② 会社へ払う社会保険料(本人分) | ▲45,075円 | 健保 4.95%+介護 0.81%+支援金 0.115%+厚年 9.15% = 15.025% |
| ③ 前年所得に対する住民税 | ▲18,000円 | 前年フルタイム年収(約400万円台前半想定)に対する月額目安 |
| ④ 毎月の通院費・薬代・意見書交付料 | ▲8,000円 | 定期診察・処方薬(3割負担)+意見書交付料 300円(※自費診断書は別) |
| ⑤ 家賃・食費等に回せる実質手残り | 128,935円 | 休職前の額面30万円に対し約 43.0%(4割強)まで圧縮 |
表のとおり、口座に約20万円が振り込まれても、社会保険料・住民税・通院費を払ったあとに生活費として自由に使えるお金は 月12.8万〜13万円台(額面30万円の約4割強) になります。さらに会社の就業規則で「休職延長のたびに病院所定の診断書を提出すること」が求められている場合は、健康保険が効く『傷病手当金意見書交付料(100点=3割負担で300円)』とは別に、保険外の 自費診断書代(1通2,000〜5,000円前後) も上乗せされます。

えっ、「3分の2もらえる」と聞いていたのに、社会保険料と住民税を払ったら手元に13万円弱しか残らないんですか!?家賃と光熱費を払ったら貯金を切り崩さないと暮らせませんよ……!
しかも傷病手当金は「休んだ期間が終わった後に事後申請」する仕組みなので、休職開始から 初回の振込までに1ヶ月半〜2ヶ月半ほどのタイムラグ があります。最初の2ヶ月間は無収入のまま社会保険料と家賃の支払いだけが先に来るため、休職初動の手順がとても重要になるんです。
有給休暇の先行消化で待期3日を作る資金防衛順序
この「手残り4割台」と「初回振込までの約2ヶ月の空白」から家計を守る鉄則が、残っている 年次有給休暇の先行消化 です。
有給休暇を使っている日は傷病手当金こそ出ませんが、給与が100%支払われるうえ、賞与の算定期間や勤続年数でも不利になりにくい という圧倒的な強みがあります。資金繰りを最大化する手順は次のとおりです。
-
最初の3日間を含め残っている有給休暇を先に消化する : 療養開始日から有給休暇を使って休めば、給与を100%受け取りながら裏側で 「連続3日間の待期期間」も同時に完成 させることができます(※ただし大手企業の健保組合などで「傷病手当金+独自の付加金で給与の80〜85%以上が非課税支給される」場合や、就業規則の休職満了期限との兼ね合いがある場合は人事窓口で比較確認してください)。
-
有給休暇が尽きた翌日から無給休職(傷病手当金)へ移行する : すでに待期3日間は有給期間中にクリア済みのため、無給休職に入った 初日(1日目)から空白なしで傷病手当金の支給対象 になります。有給分の満額給与が翌月に入るため、傷病手当金の初回入金までの約2ヶ月の無収入期間を安全に橋渡しできます。
-
申請は1ヶ月単位で区切ってこまめに出す : 数ヶ月分をまとめて申請すると審査・入金までさらに時間が延びます。会社の給与締め日に合わせて1ヶ月単位で主治医と会社に証明をもらい、毎月安定したキャッシュフローを作りましょう。
退職後の継続給付と退職日出勤で受給権が消える罠
休職期間が長引き、体調が回復しないまま会社の休職期間満了や自己都合で退職することになった場合でも、条件を満たせば退職後もそのまま通算1年6ヶ月の満了まで傷病手当金を受け取り続けられます。これが 『資格喪失後の継続給付』(健康保険法第104条) です。
継続1年以上の加入期間と転職空白1日のリセット
退職後も傷病手当金を継続受給するための絶対要件は、次の 2つ です。
-
要件①(加入期間) : 資格喪失日の前日(= 退職日)までに、継続して1年以上の被保険者期間 があること。
-
要件②(退職日時点の状態) : 退職日時点で傷病手当金を受けているか、または 受けられる状態(①業務外の療養中、②労務不能、③退職日までに連続3日間の待期期間が完成済み) にあること。
ここで最も見落とされやすいのが、要件①の 「継続して1年以上」 の数え方です。過去に転職して健康保険の保険者が変わっていたとしても、前職の退職日翌日と現職の入社日(資格取得日)が連続しており 「1日も空白期間がない」 ならば、前職と現職の被保険者期間を通算して1年以上あればクリアできます。
しかし、転職時に たった1日でも健康保険の空白期間(たとえば金曜退職・翌週月曜入社で土日の2日間が国民健康保険扱いになったケース等)があると、その時点で期間カウントはゼロにリセット されます。また、退職後の「任意継続被保険者」の期間や「国民健康保険」の期間もこの1年には一切含まれません。入社1年未満で退職を検討する際は、前職との間に1日の空白もなかったかを必ず確認してください。
挨拶や私物整理の退職日出社で給付が消滅する理由
そして要件②に関して、実務で毎年のように悲劇が起きている 「絶対禁忌(やってはいけない致命的ミス)」 があります。それが 退職日当日の出勤 です。
真面目な方ほど「退職日当日くらいは職場へ顔を出して挨拶しよう」「デスクの私物片付けと貸与PCの返却で1〜2時間だけ出社しよう」と考えがちです。しかし、退職日当日に少しでも出社してタイムカードや勤怠記録が「出勤」になると、健康保険法上 「退職日時点で労務可能(働ける状態に回復した)」 と判定され、第104条の継続給付の受給権がその瞬間に 将来分まですべて永久消滅 します。
-
勤怠上の扱い : わずか1〜2時間の引き継ぎや挨拶・私物整理でも、退職日当日が 「出勤」 として記録されます。
-
保険者の判定 : 退職日時点で「労務可能(治癒または軽快)」とみなされ、継続給付の要件が途切れます。
-
結果 : 翌日から受け取れるはずだった残り期間(最大1年数ヶ月=数百万円分)の受給権が 完全に消滅し復活できません。
-
勤怠上の扱い : 貸与物返却や私物回収は宅配便や事前手続きで済ませ、退職日当日は 「欠勤」または「有給休暇」で終日労務不能 を維持します。
-
保険者の判定 : 退職日に有給給与が出て当日分が不支給でも、「受けられる状態(待期完了+労務不能)」を満たします。
-
結果 : 退職翌日以降も会社の証明なしで、回復または 通算1年6ヶ月満了まで継続受給 できます。
また退職後の継続給付には、在職中とは異なる厳しいルールがもうひとつあります。在職中は一時復職しても再休職で再開できましたが、退職後の継続給付は「切れ目なく労務不能が継続していること」が条件のため、退職後に一度でも就労(短時間のアルバイトや単発業務を含む)したり医師が就労可能と判断したりした時点で給付は完全終了となり、あとからぶり返しても二度と再開できません。
失業保険の受給期間延長と国保・任意継続の選び方
退職後に傷病手当金の継続給付を受ける際、セットで手続きが必要になるのが 雇用保険(失業保険の基本手当) と 退職後の健康保険・年金 です。
まず失業保険(基本手当)は「いつでも働ける状態にあること」が支給条件であるのに対し、傷病手当金は「働けない状態にあること」が条件です。両者は正反対の要件のため 同時受給は絶対にできません。退職後すぐにハローワークで通常の求職申込をして「働けます」と申告すると、傷病手当金の労務不能証明と矛盾して支給トラブルになります。
正しい王道ルートは、ハローワークで失業保険の 『受給期間延長申請』 を行い、まずは非課税の傷病手当金をしっかり受け取ってから、体調回復後に失業保険へリレーする4ステップです。
退職日は欠勤または有給で終日休み、資格喪失後の継続給付の権利を確保します。
30日以上働けない状態になったら速やかにハローワークへ郵送等で延長申請します。
治療に専念し、回復または通算1年6ヶ月満了まで毎月医師証明を取り受給します。
主治医から就労可能の判断が出たらハローワークで延長を解除し基本手当を受給します。
失業保険の本来の受給期限は「離職日の翌日から1年間」ですが、受給期間延長申請(郵送・代理人申請可)を行えば 最大3年間プラスされ、合計最長4年間 まで受給枠を温存できます(※申請を先延ばしにすると所定給付日数が削られる場合があるため、引き続き30日以上働けない状態になった日の翌日以降、速やかに手続きするのが鉄則です)。
あわせて退職翌日から 20日以内 に選ぶ医療保険は、次の2択を 「退職後2年間の総支払額」 で比較して決めましょう。
-
健康保険の任意継続(最長2年間) : 会社負担分がなくなり保険料は在職中の 約2倍(全額自己負担) になりますが、標準報酬月額に上限(協会けんぽは令和8年度32万円)があり、さらに 扶養家族は何人いても追加保険料0円 です。
-
市区町村の国民健康保険 : 扶養の概念がなく家族人数分もかかりますが、会社都合や体調不良による正当な理由のある離職(特定理由離職者等)の軽減制度や自治体独自の減免制度に該当する場合、あるいは 退職2年目に前年所得がほぼ0円(傷病手当金は非課税のため所得0円判定!)になって保険料が大幅に下がる場合 は、1年目は任意継続・2年目は国保へ切り替える選択も有効です。
申請ミスと資金ショートを防ぐ療養管理アイテム3選
傷病手当金の受給期間中は、毎月の通院と書類申請、そして限られた手残り資金のやりくりが長期戦になります。体力が落ちているときでも申請漏れや計算ミスを起こさないための実務アイテムを3つ厳選しました。
支給申請書と医療証憑を一括管理する通院ケース
傷病手当金の請求では、毎月病院へ『健康保険傷病手当金支給申請書』の「療養担当者記入用」ページを持参して主治医に証明を依頼し、受け取った書類を保険者(在職中は会社経由)へ郵送する作業が繰り返されます。体調が優れない中で書類を折り曲げたり、診察券や医療費領収書を紛失したりすると、そのまま支給振込の遅れに直結します。
そこで休職初日に用意しておきたいのが、お薬手帳・診察券・マイナ保険証・医療費領収書・折りたたんだ申請書をひとまとめに収納できる 『コクヨ 病院通院ケース(お薬手帳・診察券・医療費領収書ホルダー)』 です。これ1冊をバッグに入れておけば通院準備が10秒で終わり、確定申告の医療費控除や高額療養費の証憑も散逸しません。実売1,000〜1,500円前後を5年間(約1,825日)使えば、1日あたりの快適コストは 約0.6〜0.8円(推論:モデル試算) です。
医師への症状説明に客観記録を残す非接触体温計
毎月の支給申請で最も大切なのが、主治医に「その期間、本当に労務不能であったか」を正確に把握してもらうことです。診察室の限られた数分間で「ずっとしんどかったです」と曖昧に伝えるよりも、「何月何日に微熱が何℃続き、起き上がれなかったか」という客観的な体調ログを手帳やスマホメモで見せられる方が、医師も迷わず的確な証明と治療判断を下せます。
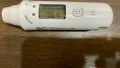
寝込んでいるときに脇の下で何分も測るのがつらい方には、こめかみ付近を2〜3cm離してなぞるだけで数秒で検温できる管理医療機器 『ドリテック (dretec) 非接触スキャン体温計 TO-402WT』 が重宝します。消音モード付きで夜間も使いやすく、実売2,500〜3,000円前後を5年間(約1,825日)使えば、1日あたり 約1.4〜1.6円(推論:モデル試算) で日々の客観ログを残せます。
社保と住民税差し引き後の手残りを出す実務電卓
休職前の標準報酬月額12ヶ月平均の端数検算(10円未満四捨五入→3分の2→1円未満四捨五入)や、毎月の社会保険料・住民税を差し引いた実質手残り、さらに退職時の「任意継続 vs 国民健康保険の2年間トータル比較」には、スマホアプリよりも入力履歴を照合できる 『カシオ (CASIO) 本格実務電卓 12桁(検算機能搭載)』 が確実です。
2回計算して数字が一致すると音やマークで知らせてくれる検算機能があるため、体調不良で集中力が落ちているときでも桁間違いを防げます。実売1,800〜5,000円前後を10年間(約3,650日)使えば、1日あたり 約0.5〜1.4円(推論:モデル試算) で家計の資金計画を守れます。

個人の防衛策の限界と休職者を追い詰める制度の壁
ここまで検証してきた「有給休暇の先行消化」「退職日当日の出勤回避」「受給期間延長による失業保険へのリレー」を実践すれば、現行制度のもとで受け取れる給付金を1円も取りこぼさずに防衛することができます。
しかし一歩引いてこの仕組みを見つめ直すと、どれほど個人が知識で武装しても、「病気やケガで倒れて収入が途絶えた休職者からさえ毎月約15%(会社負担分を含めれば約30%)もの社会保険料を徴収し続け、高熱やうつ症状で動けない本人に毎月紙の申請書と証明リレーを課し、退職日のわずかな勤怠ミスひとつで数百万円の受給権を切り捨てる構造」 そのものは個人の工夫では変えられない という冷厳な事実に突き当たります。
本来、心身が限界を迎えて休養が必要なときに最も求められるのは、複雑な縦割り窓口への郵送申請や社会保険料の振込督促に怯えることではなく、無条件で生活と医療が守られる安心感であるはずです。
「なぜ毎月3割を超える社会保険料を納め続けながら、いざ倒れたときにこれほど過酷な手続きと負担を強いられるのか?」という根本構造に関心を持たれた方は、健康保険料の天引きと窓口負担を完全0円にする 国民皆保険の解体とベーシックヘルスケア:AI四層トリアージによる医療主権の奪還 や、複雑な審査・申請主義を排してすべての国民の生活基盤を直接支える AI失業時代のベーシックインカムと生活保護の限界|月30万円「生存配当」による真の平等 もあわせて読んでみてください。
まとめ:傷病手当金の計算式と継続受給の防衛手順
最後に、休職から退職後の継続給付・失業保険切り替えまで絶対に外せない実務チェックリストを整理します。
-
4大支給要件と「直近12ヶ月平均 ÷ 30日 × 3分の2」を検算する : 業務外の療養・労務不能・連続3日間の待期完成(有給や公休日も算入可)・無給の4条件を満たし、通算して 最長1年6ヶ月(2022年1月改正で復職期間は除外)まで受給できます。
-
「非課税でも手残りは額面の4割台」前提で資金計画を組む : 私傷病休職には社会保険料免除がないため、毎月発生する 本人負担の社会保険料(約15%)と前年分の住民税 を差し引いた実質手残りで生活防衛費を確保しましょう。
-
有給休暇を先行消化して初回入金までの約2ヶ月を繋ぐ : 有給期間中に連続3日間の待期期間を完成させつつ100%給与を受け取り、有給消化完了の翌日から切れ目なく傷病手当金へ移行します。
-
退職日当日は絶対に「出勤」せず終日休んで継続給付を守る : 継続1年以上の加入期間(転職空白1日でリセットに注意)を満たしたうえで、挨拶や私物片付けの退職日出社を避け、退職日も終日労務不能(欠勤・有給) とすることで翌日以降の受給権を守り抜きます。
-
ハローワークで『受給期間延長申請』を行い失業保険へリレーする : 傷病手当金と失業保険は同時受給できないため、まず受給期間を最長4年へ延長して療養に専念し、主治医の就労許可が出てから基本手当へ切り替えましょう。
※本記事の計算式・保険料率および試算数値は、2026年(令和8年)時点の法令・協会けんぽ全国平均基準にもとづくモデル試算(推論)です。健康保険組合独自の付加給付や個別の受給要件・減免手続きについては、加入されている健康保険者・ハローワークまたはお住まいの市区町村窓口へ必ずご確認ください。


体調がつらいときに一番大事なのは、お金や書類の不安を減らしてしっかり眠ることニャ。有給で待期3日を作って、退職日は絶対に出社せずお家でゆっくり体を休めるニャ〜!