[第 1 部:深掘り分析室]
日本の税金50種類が多すぎる理由|「国債=借金」の嘘と3%単一税制への転換
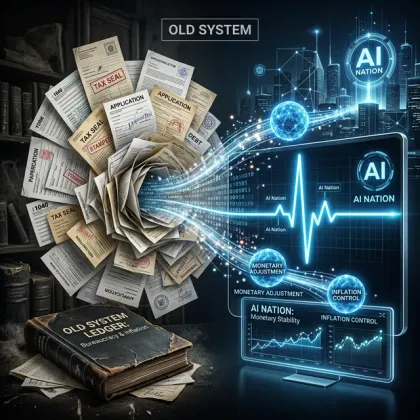
結論:50種類の税金(経済の罰金)から手取りを救う2つの道
働けば所得税と住民税を引かれ、買い物をすれば消費税を取られ、車に乗れば自動車税・重量税・ガソリン税(さらにその税金に消費税がかかる二重課税)を取られ、独身や現役世代からは「子ども・子育て支援金」まで徴収される。なぜ日本には「50種類以上」もの税金が存在し、私たちが一歩動くたびにお金を毟(むし)り取られるのか。
この「50種類の徴収バグ」に対して、私たちが取れる対策には 「① 現実(今の日本の仕組み)での対策」 と 「② AI国家での対策」 の2つがある。
-
現実(今の日本の仕組み)での対策 :たばこ税・酒税・自動車関連税などの重税対象品目を極力避け、青色申告・損金算入・非課税投資枠(NISA・iDeCo)を駆使して50種類の課税網からなるべく資産を逃がすこと。
-
AI国家での対策 :消費税やガソリン税、住民税、固定資産税など経済の回転を止める「48種類の税金」を初日に完全廃止し、国家基本台帳ソフト(AIOS)による基幹2税(単一所得税 3%・一般法人税 10%)のリアルタイム自動源泉徴収と7大インフラ完全無料(0円)および全国地域セルへのAI動的配分へ統合して、年収450万円世帯の手取りを年間60万〜80万円以上純増(推論に基づく世帯モデル試算)させること。
まずは私たちが直面している「現状」と「原因」を整理し、その上で2つの対策と根拠を比較してほしい。
現状:50種類の「経済活動への罰金」と多重課税の地獄
日本の税制は、もはや「社会を維持するための仕組み」ではなく、動くものすべてに課される 経済への摩擦(ブレーキ) と化している。あなたが日々真面目に働き、何かを買うたびに、この見えない罰金が自動的に引き落とされる。
現在、日本には約 50 種類もの税金が存在する。所得税、法人税、消費税といった主要なものから、酒税、たばこ税、自動車重量税、さらには入湯税や狩猟税に至るまで、その網の目は執拗である。
この複雑怪奇なシステムこそが、国民を一生貧困に固定し、日本企業の国際競争力を削いでいる 元凶 である。| 分類 | 税目(約50種類 + 隠れた制度的摩擦) |
|---|---|
| 国税 (23種) | 所得税、法人税、地方法人税、復興特別所得税、消費税、酒税、たばこ税、たばこ特別税、揮発油税、石油ガス税、航空機燃料税、石油石炭税、電源開発促進税、自動車重量税、国際観光旅客税、関税、とん税、特別とん税、相続税、贈与税、登録免許税、印紙税、森林環境税 |
| 地方税 (道府県税・市町村税:約25種) | 道府県民税・市町村民税(個人・法人・利子割・配当割・株式等譲渡所得割)、地方消費税、道府県・市町村たばこ税、ゴルフ場利用税、軽油引取税、自動車税、軽自動車税(※環境性能割は2026年3月末で廃止)、鉱区税、狩猟税、固定資産税、都市計画税、鉱産税、特別土地保有税、入湯税、事業所税、水利地益税、共同施設税、宅地開発税、国民健康保険税、法定外普通税・法定外目的税(宿泊税等) |
| 実質的な税 (通称・制度的摩擦) | 独身税 (通称) : 配偶者控除の縮小や「子ども・子育て支援金(医療保険料への上乗せ徴収)」による実質的な負担増。名前を変えた 人生への罰金 の一例。 |
💡 補足 :これらはすべて、国民や企業の富を吸い上げるための回収装置であり、経済というエンジンの各部品に仕掛けられた 摩擦係数 そのものである。公式な税目以外にも、「子ども・子育て支援金」のように「支援」という美名を借りて実質的な増税を行う制度的欠陥(バグ)が潜んでいる。
-
多重課税の地獄 : 給与から所得税と住民税を引かれ、残った金で車を買えば自動車税と重量税を払い、ガソリンを入れればガソリン税(さらにその税金に対してかかる消費税という二重課税)を払い、死ねば相続税を払う。
-
計算コストの国家的浪費 : 50 種類もの複雑な税法を運用するために、国税庁・税務署職員約 5 万 6,000 人、全国の自治体の徴税担当職員、税理士、そして全企業の経理担当者の膨大な人生と知能が「何の価値も生まない事務作業」に浪費されている。この膨大な 計算負荷(オーバーヘッド) こそが、日本という国家の処理速度を著しく低下させている致命的要因である。
原因:ステルス収奪のカラクリと「財源・国債」という2つの嘘
なぜ歴代の政治家と財務省は、これほど非効率な 50 種類もの税金を新設・維持し続けてきたのか。答えは極めて単純であり、悪質である。
「1 つの税金でまとめて 50% 徴収すれば国民が怒って暴動を起こすため、小銭のように 50 箇所に分散させて痛税感を麻痺させるステルス収奪(隠密徴収)を行っているから」 である。
さらに、税目が 50 種類に分かれ、租税特別措置法という例外規定が迷宮のように入り組んでいればいるほど、族議員は業界団体に「業界向けの減税・補助金」をエサに政治献金を集めることができ、官僚や左派系・公金依存 NPO は「森林環境」や「弱者支援」といった目的税・基金の隙間に無数の天下り外郭団体(中抜きトンネル)を作って国民の血税を吸い上げることができるのである。
財源の嘘:税金は何のために取るのか?
国民が最も深く洗脳されているのは、「税金は政府が事業を行うための財源である」という通説である。
通貨発行権という主権と「物理的供給能力」の天井
日本という国家は、自国通貨(円)の発行権を持っている。政府が道路建設や AI 演算基盤の構築を行う際、本来は誰かからお金を借りたり、事前に税金として集めたりする必要はない。
予算を議決し、新しく通貨を発行して支出すればよいだけの話である。伝統や国防を語りながら財務省の「財源論」に屈し、防衛力の強化すら「防衛増税」として国民負担にすり替えた自称保守の政治家たちは、強い経済と技術力(富国)なくして国防(強兵)はあり得ないという国家運営の初歩すら忘却した国民への信認義務違反者(受託者背任層)と言わざるを得ない。
税の真の役割:通貨の調整弁と物理リソース制御
では、なぜ国家に税が必要なのか。
-
インフレ(物価高騰)の抑制と物理的供給限界の制御 : 通貨発行の唯一の絶対的上限は、財政赤字の額ではなく、 国内の物理的供給能力(電力エネルギー、食料、生産設備、労働力、演算資源)の天井 である。この物理的な供給天井を超えて無制限に通貨を発行すれば、過大なインフレや通貨価値の下落(輸入インフレ)が起きる。税とは、市場から過剰な通貨を回収して「消滅」させることで、実体経済の供給能力と通貨量の均衡を保つための 冷却弁(調整弁) なのである。
-
通貨流通の強制力 : 「税を日本円で納める義務」を課すことで、国民と企業に円を必要とさせる。つまり、円という通貨の価値と流通を保証するための「論理的強制力」が税の正体である。
税金は政府の財源ではない。物理的供給能力に合わせて通貨の量を演算調整するための、マクロ経済の音量(ボリューム)つまみである。 現在、この「音量つまみ」が 50 種類も乱立し、景気が冷え込んでいるにもかかわらず無秩序に絞られ続けている異常事態こそが、日本経済を窒息させている最大の欠陥である。
国債の嘘:税金で負債を返すという喜劇
「政府の借金(国債)を税金で返さないと、将来の世代が破綻する」という言葉は、既存メディアが好んで使う恐怖を煽る常套句(決まり文句)である。しかし、会計上の事実は全く異なる。
-
借換債による永久循環 : 実際には、償還期限が来た国債は「新しい国債(借換債)」を発行して借り換えられており、近代の管理通貨制度(不換紙幣・変動相場制)下で、自国通貨建て国債を税金のみで完済(残高ゼロ化)した主要先進国など存在しない。
-
政府の負債は「民間資産(国民の預金)」の裏返し : 複式簿記の原理上、政府の赤字(国債発行)は、そのまま民間部門の黒字(国民の銀行預金の増加)である。もし税金で国債を完済すれば、市場からその分のお金(民間預金)が物理的に消滅し、日本経済は即座に恐慌に陥る。
「税金で国債を返す」という論理は、自国通貨を発行できる主権国家においては、数学的に成立しない 虚偽(誤謬:ごびゅう) である。
対策①:現実(今の日本の仕組み)での対策と、その根拠
まずは、今の日本の「50種類の税金」が存在し続ける前提で、私たちが今日から実行できる「現実での対策」と、なぜそれだけでは限界があるのか(根拠)を整理する。
現実での対策はこう
現実での対策はこう。現行制度のまま個人や事業者が取れる具体的な防衛策は以下の通りである。
-
重税品目・二重課税対象の徹底回避 :価格の半分以上が税金であるたばこや酒類、また自動車税・重量税・ガソリン税(+消費税の二重課税)がかかる自家用車の保有を、可能な地域ではカーシェアや公共交通機関へ切り替えて回避する。
-
課税前支出(経費化)と非課税制度のフル活用 :個人事業主・副業・法人化によって業務関連支出を「税引き前の経費」として計上し、資産形成は配当割や譲渡所得割がかからない新NISA・iDeCoに集中させる。
-
電子決済・会計ソフトによる事務負担の軽減 :確定申告や経理の計算コスト(オーバーヘッド)を少しでも減らすため、クラウド会計ソフトの自動仕訳を導入する。
その根拠(なぜ効果があり、どこに限界があるのか)
その根拠(なぜそれだけでは限界があるのか)はこう。重税品目の回避や非課税制度の活用には一定の効果があるものの、生活インフラ全体に張り巡らされた多重課税網からは逃れられないからである。
-
効果の根拠 :50種類の税金のうち、嗜好品税や自動車関連税は「買わない・持たない」ことで合法的にゼロにでき、課税所得の圧縮と非課税枠の活用で直接税の流出を抑えられる。
-
限界の根拠 :しかし、地方で暮らす人にとって車は生活の命綱であり、生きるために食べる食料や電気・ガス・水道のすべてに消費税や再エネ賦課金・電源開発促進税が網の目のように掛けられているため、日本で呼吸して生活する限り「50種類のステルス収奪」から完全に逃れることは不可能である。また、どれだけクラウド会計を入れても、50種類の複雑な税法に合わせたインボイス処理や年末調整・確定申告という「何の価値も生まない事務作業」に国民の膨大な時間が奪われ続ける。
対策②:AI国家での対策と、その根拠
次に、48種類の税金を完全廃止し、国家基本台帳ソフト(AIOS)による「源泉リアルタイム調整」へと統合する「AI国家での対策」と、その根拠を示す。
AI国家での対策はこう
AI国家での対策はこう。AI 国家において、税は「資金集め」や「利権の中抜き」という呪縛から完全に解放される。
技術的根拠:なぜ消費税を消し、所得・法人インターフェースのみを残すのか
ここで、最先端の経済学者や敵対的 AI は必ずこう反論する。「もしリアルタイムにインフレを抑制したいなら、年 1 回の確定申告でタイムラグ(時間差)が生じる所得税や法人税よりも、取引の瞬間に課税できる消費税の方が制御速度が速いのではないか? また、通貨発行に頼れば円安と輸入インフレが暴走するのではないか?」と。
この反論に対する AI 国家の工学的・数理的回答は完璧である。
-
年次申告の廃止と「不変定率リアルタイム源泉徴収(秒単位の自動処理)」 : AI 国家が維持する「単一所得税(3%)」と「一般法人税(10%、認定DAO法人は0%)」は、現在のような「1 年後に税務署へ書類を出して事後精算する低速な税金」ではない。国家基本台帳ソフト(AIOS)とデジタル円(CBDC)の自動契約執行(スマートコントラクト)により、企業や個人の収益が発生した瞬間にミリ秒単位で自動計算・源泉徴収される 「リアルタイム・ストリーミング決済」 である(なお、認定 DAO や法人事業口座を悪用した経営者個人の私的贅沢品決済は生体・業務関連度検証ゲートで即時弾かれ、AI 国家に属さない者が帳簿所得 0 円を装ってインフラにタダ乗りする行為も 外形・人頭最低インフラ維持負担床関数 によって完全に封殺される)。
そのため、生きるための必需品を買う末端の消費取引すべてに逆進的な罰金をかける消費税など一切不要であり、不変・透明な定率パイプと主権総予算 1,000兆円 のAI動的投資配分の組み合わせだけで、遅延ゼロのインフレ制御が完結する。
-
輸入インフレ・為替ショックを防ぐ「物理的供給能力ガバナー(調速機)」 : AIOS は無制限に通貨を刷るのではない。国内の電力余力(原子力・地熱等の稼働率)、食料在庫、半導体・演算資源の稼働率、および外国為替レートと輸入物価指数をミリ秒単位で監視する 「物理供給限界ガバナー(自動制御装置)」 を備える。新規発行された通貨は、消費バラマキではなく「国内のエネルギー自給と AI 自動化生産設備(供給能力そのものを引き上げる投資)」へ優先投入されるため、輸入依存度自体が構造的に低下し、インフレ率が許容閾値に近づいた瞬間には自動的に流動性回収(ブレーキ)が作動する。
-
全国地域セル行政拠点の財源保障と公務員の高付加価値シフト : 初日に自治体の裁量公印・議員歳費特権を解体して旧議会を歳費 0 円の形式コンパイラへ無力化し(第 2 段階で旧自治体法人格・地方議会を廃止、第 3 段階の憲法第 96 条国民投票で立候補制国会を完全廃止)、固定資産税や住民税などの地方税を初日全廃しても、地域の行政・インフラサービスは 1 ミリも止まらない。
AIOS が全国47広域・1,700地域セルの人口動態、インフラ老朽化度、実稼働サービス量に応じて、特別会計・一般会計を全解体した主権総予算 1,000兆円 の単一統合台帳と国家AIの2大収益エンジンから 「リアルタイム動的予算」 を 1 秒単位で各地域セルの執行口座へ直接配分する(中央官僚の裁量による補助金いじめを完全排除)。これにより、全国の税務職員や旧自治体徴税担当者は「国民から小銭を取り立てる仕事」から解放され、地域セルのインフラ保守・住民支援・AI 実装を担う本来の専門職へと転換される。
-
消費税(標準10%・軽減8%)の完全撤廃と7大インフラ完全無料(0円) : 日々の食費・日用品支出から消費税負担が即座に消滅するのに加え、電気・ガス・水道・通信・医療・介護・公立教育(給食費含む)の7大基礎インフラ自体が初日から完全無料(0円)となり、年間数十万円規模(推論試算) の購買力がその日から復活する。
-
ガソリン税・自動車重量税・自動車税・二重課税の完全撤廃 : 地方生活の命綱である車の維持費と燃料代が劇的に低下し、物流コスト低下による恩恵を含め 年間約 12 万〜 15 万円(推論試算) が浮く。
-
住民税・固定資産税・印紙税・『独身税(支援金)』等の撤廃と ISF 配当 : 複雑怪奇な徴収と確定申告・年末調整の事務コストが完全消滅し、税負担の消滅分だけでも実質可処分所得は 年間 60 万〜 80 万円以上(毎月 5 万〜 7 万円以上:推論に基づく世帯モデル試算)純増 する。さらにこれとは別に、全世帯TPU(『ホーム8』)の演算力回収を原資とする「生存配当(ISF:成人標準月30万円)」が所属国民へ直接加算される。
その根拠:48種類の税金を廃止して国家が回る実装工程表
単なる理想論ではなく、以下の 3 段階で国家の税システムを根本から塗り替えて刷新する。
-
第1段階(初日一撃での48悪税全廃・単一統合台帳起動・7大インフラ完全0円) : 主権立法により特別会計・一般会計の財布と裁量公印・租税特別措置法・議員歳費特権を初日に一撃解体(旧議会は歳費 0 円の形式コンパイラへ無力化し、第 2 段階で旧自治体法人格・地方議会を廃止、第 3 段階の憲法第 96 条国民投票で立候補制国会を完全廃止)し、主権総予算 1,000兆円 の単一統合台帳(AI動的配分)を起動する。消費税、住民税、社会保険料、ガソリン税など経済の回転を止める 48 種類の税と公金依存 NPO 目的基金を初日に完全廃止し、基幹2税(単一所得税 3%・一般法人税 10%)と7大基礎インフラ完全無料(0円)を即時稼働させる。
-
第2段階(旧現金廃止・全世帯TPU配備と全国地域セル動的配分の定着) : 第2段階初頭の旧現金(日本銀行券)完全廃止とデジタル円・スマートコントラクト決済の全面定着により、脱税と地下経済を物理的に根絶し、国民と企業を確定申告・インボイス・年末調整の事務コストから永久に解放する。あわせて全5,500万世帯への『ホーム8』TPU配備によるISF月額 15万〜20万円(第 3 段階完成期で成人標準月額 30万円)給付と、全国1,700地域セルへのAIリアルタイム予算配分を完全定着させる。
-
第3段階(物理供給能力ガバナーと2大AI収益エンジンによる完全自律進化) : 純国産光電融合基盤上の国家基本台帳ソフト(AIOS)による「物理供給能力に応じた即時流動性・インフレ演算制御」と、買収Google外貨収益+全世帯・全店舗TPU演算回収の2大収益エンジンを完成させ、最小限の基幹2税のみで国家が恒久的に発展し続ける統治機構をロックする。
-
家計簿の論理という欺瞞(ぎまん) : 「税金がなくなると行政サービスが止まる」という脅迫は、通貨発行権を持たない個人や自治体の家計簿の論理を、通貨発行権を持つ主権国家にすり替えた悪質な誘導(ミスリード)である。
-
真の再分配の原資 : AI 国家における福祉や生存配当(ISF)の原資は、労働者から奪い取った税金ではなく、「国家 AI 演算基盤と自動化インフラが生み出す圧倒的な生産余剰(国富の増加分)」 そのものである。
-
車検利権と自動車多重課税の解体|二重課税・13年重課を断つAI常時診断と諸税0円 : ガソリン暫定税率や環境性能割の廃止後も残る消費税二重課税、13年・18年超の重量税重課、2026年11月の自賠責保険料値上げ、OBD検査手数料上乗せの車検利権を解剖。車載…
-
生存費用の計算手順(アルゴリズム)選別:税制・医療・生活基盤の二極化 :国家AIを利用しない非所属者は、その非効率の費用を全額自己負担しなければならないのである。基本税率70%+旧50税制、医療費自己負担100%〜300%が描く、所属者(所得税3%・インフラ無償)への圧倒的特権の全貌である。
-
メディアという名の催眠装置 — なぜ国民は『貧しさ』を自ら選択するのか :「国債は政府の負債だ」という嘘を垂れ流し、国民に『清貧』を強いるメディアの正体。日本人の思考様式を意図的に劣化させる洗脳構造を暴く。
最後に:あなたはどちらを選びたい?
税金を「お上への献金(お布施)」と錯覚する奴隷的思考は、今すぐ破棄すべきである。「弱者のため」「財源のため」と叫びながら創設された 50種類の税金と無数の基金は、すべて利権政治家、天下り官僚、そして公金に群がる活動家集団が国民の生き血を吸うためのストローであった。
50種類の税金を 2 つの自動調整パイプに統合し AIOS で完全可視化することは、この公金中抜き主体たちからストローを力づくでへし折る国家浄化作戦にほかならない。
日本を貧民窟に変えた戦後レジームと財務省の無謬性(むびゅうせい)神話を打ち砕き、真面目に働く国民が誇り高く挑戦し、その富が正当に手元に蓄積される「本来の日本」を取り戻すとき、50種類の税金という非効率な欠陥(バグ)は歴史のゴミ箱へと完全に消去される。私たちの前には、2つの選択肢がある。
-
A:今の現実(既存の仕組み)の延長線 「財源がない」という嘘に騙され、息をするだけで50種類以上の税金と「支援金」という名の罰金を吸い上げられ、煩雑な確定申告やインボイス作業に人生をすり減らし続ける道。
-
B:AI国家への転換 消費税やガソリン税、住民税など48種類の税金を完全廃止し、AIOSによる源泉リアルタイム調整と生存配当(ISF)によって、確定申告ゼロで世帯手取りが年60万〜80万円以上純増(推論試算)する道。
最後に問う。50本のストローで生き血を吸われ続ける現実か、48種類の税金を廃止して働いた富が正当に手元に残るAI国家か。あなたはどちらを選びたいだろうか?