[第 3 部:働き方・生存戦略]
交通費課税と『往復の無給通勤』を全廃するAI国家・企業所属規約
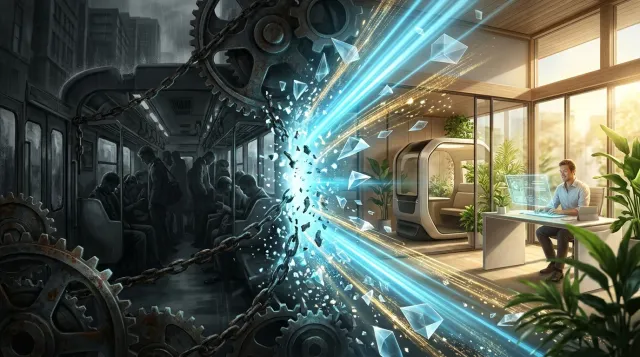
結論:交通費課税と無給通勤から時間とお金を守る2つの道
結論から言う。あなたが会社へ行くためだけに支払われる「交通費」から実質的な税金(社会保険料や限度額超過課税)をむしり取られ、毎日往復 1〜2 時間以上もの拘束時間を「時給 0 円」で奪われ続けているのは、あなたの我慢が足りないからではない。移動の実費と労働者の人生の時間をタダで使い潰せるように作られた「国の徴収ルールと雇用慣行の欠陥」が原因であり、この理不尽な搾取から抜け出す道は、①今の日本の仕組みの中で職住近接やリモート転職によって自衛する道と、②交通費を完全非課税化し往復時間を労働時間に含め、最低時給の大幅引き上げを企業の加盟条件とする『AI国家』へ仕組みごと変える道の 2 つしかない。
まずは今の日本で当たり前の顔をして行われている「通勤収奪」の【現状】と【原因】を客観的データで暴いた上で、 「現実での対策とその根拠(限界)」 と 「AI国家での対策とその根拠」 を混ぜずに比較していく。
現状:交通費への三重課税と年間300時間超のタダ働き
多くの会社員は「会社から出る通勤交通費は非課税だ」と思い込まされている。しかし、日本の公的制度と給与明細の裏側をめくれば、移動するだけで財布と人生が二重・三重に削り取られる異常な【現状】が浮かび上がる。
-
社会保険料(実質給与税)への100%報酬算入 : 健康保険法・厚生年金保険法・雇用保険法において、通勤手当には非課税枠が 1 円も存在しない。現金支給であれ定期券の現物支給であれ、さらには在宅勤務者が一時的に出社した際の実費精算であっても、原則としてその全額が「標準報酬月額」の算定基礎(報酬)に合算される。たとえば基本給が同じでも、郊外から真面目に通勤して月 2 万〜3 万円の定期代が支給されるだけで標準報酬月額の等級が 1〜2 段階跳ね上がり、 手取りの基本給から毎月数千円(年間数万円)もの社会保険料が余分に天引きされる「遠距離通勤ペナルティ」 が課されている。
-
所得税・住民税の非課税限度額とマイカー・駐車場課税の罠 : 国税庁の非課税ルール(2025 年 11 月および 2026 年 4 月改正後)においてすら、片道 2km 未満のマイカー・自転車通勤手当は 全額が給与として課税 される。また、地方で不可欠なマイカー通勤の有料駐車場代も月 5,000 円を超えた分(または要件を満たさない自己負担分)は課税対象となり、公共交通機関も月 15 万円を超えれば課税される。しかも小出しの法改正のたびに、全国の経理現場には過去の給与に遡って源泉徴収をやり直す不毛な事務作業が強いられている。
-
運賃・燃料への消費税10%とガソリン二重課税 : 電車やバスの運賃、高速道路料金にはすべて消費税 10% が含まれており、マイカー通勤のガソリン代に至っては「ガソリン税(揮発油税)という税金の上にさらに消費税 10% をかける二重課税」が徴収されている。交通費が支給されないパート・非正規労働者やフリーランス(個人事業主)は、税引後の苦しい手取りの中からさらにこれらの移動税を奪われている。
-
年間300〜500時間におよぶ「往復拘束時間」の時給0円放置 : 総務省統計局『令和 3 年社会生活基本調査』によれば、日本の通勤・通学時間は全国平均で往復 1 時間 19 分(年間約 316 時間 =丸 13 日間分)、首都圏などの都市部では往復 2 時間〜2 時間半(年間 500〜600 時間 =丸 20 日間以上)に達する。これほど膨大な時間を「会社の始業時刻に間に合わせるため」だけに拘束され、すし詰めの満員電車や渋滞で心身をすり減らしているにもかかわらず、その対価は 1 円も支払われない(時給 0 円) のが当たり前とされている。
たとえば時給 1,200 円(または月給手取り 20 万円・実働 160 時間=名目時給 1,250 円)の労働者が、毎日往復 2 時間の無給通勤を強いられ、かつ月 2.5 万円の通勤手当加算によって社会保険料が増額された場合、 「会社のために自宅を出てから帰宅するまでの総拘束時間(月 200 時間)」に対する実質的な手取り時給は 900 円台へと叩き落とされる 。
原因:通勤手当の報酬算入と「出社コスト0円」の搾取バグ
なぜ、会社に行くための実費に事実上の税金がかけられ、往復何時間もの移動がタダ働きとして放置され続けているのか。その【原因】は、国と企業が結託して維持してきた 3 つの構造的欺瞞(システムバグ) にある。
第一に、 「労災では業務関連と認め、賃金では私的時間と切り捨てる国の二重基準(ダブルスタンダード)」 である。労働者災害補償保険法(労災保険)では、自宅と職場の往復途中の事故を「通勤災害」として明確に業務との密接な関連性を認めている。ところが労働基準法の解釈になると、厚生労働省と裁判所は一転して「移動中は使用者の指揮命令下にないから労働時間ではない」と言い張る。しかし現実には、会社の指定した時刻・場所へ出向かなければ遅刻として減給・懲戒される以上、通勤時間が労働者の自由な休息時間でないことは明白である。
第二に、 「経営者にとって従業員の通勤時間がコスト 0 円である」という致命的なインセンティブの歪み である。企業が従業員を往復 2 時間かけて毎日出社させようが、理不尽な単身赴任や遠方転勤を命じようが、企業の損益計算書(人件費)は 1 円も痛まない。従業員の人生の時間を「タダで使い放題の無料資源」として扱えるバグがあるからこそ、本来なら自宅のパソコンで完結する無意味なハンコ出社、朝礼、対面監視(ブルシット・ジョブ)がいつまでも温存され、毎朝の満員電車という地獄が再生産され続けているのである。
第三に、 「取りやすい給与明細から限界まで吸い上げる官僚機構のステルス集金構造」 である。本来の実費弁償であるはずの通勤手当を社会保険の「報酬」にねじ込み、さらに最低賃金を 1,000 円台に据え置いたまま非正規雇用や安価な労働力に依存するゾンビ企業を延命させてきた財務省・厚生労働省・旧来型経営団体の利権構造こそが、働く国民から時間とお金を奪い続ける真犯人である。
対策①:現実(今の日本の仕組み)での対策と、その根拠
まず、現在の日本の労働基準法や社会保険制度、1,000 円台の最低賃金ルールが変わらない前提で、私たちが今日から取れる現実的な対策は以下の通りである。
- 現実での対策はこう:
- フルリモート(完全在宅勤務)企業への転職または独立 :通勤時間そのものを物理的にゼロにし、かつ通勤手当による標準報酬月額の等級上昇(社会保険料の増加)を合法的に回避する。
- 会社から徒歩・自転車圏内への引っ越し(職住近接の徹底) :出社が避けられない職種の場合、家賃が多少高くても職場近くへ住み替え、「無給の往復時間」と「通勤手当への社会保険料課税」を最小化する(※ただし現行税制では片道 2km 未満の自転車・マイカー手当は所得税が全額課税になる点に注意が必要である)。
- 時給換算ではなく高単価の専門スキル・成果報酬型への移行 :1,000 円台の低賃金テーブルから自力で抜け出し、移動拘束の損失を上回る報酬単価を確保する。
- その根拠(なぜ効果があり、どこに限界があるのか)はこう: 現行法の下では「会社に往復時間の時給を払え」「年金機構に通勤手当を報酬から外せ」と個人で要求しても 100% 却下されるため、自らの居住地か雇用形態を変えることだけが唯一確実な自己防衛策だからである。しかし、医療・介護・物流・製造・建設などの物理現場を支えるエッセンシャルワーカーはフルリモート化ができず、また都市部の職場近くは家賃が高騰しているため子育て世帯ほど郊外へ押し出され、「往復 2 時間の無給通勤+高い社会保険料」の二重苦から逃れられないという構造的限界がある。
対策②:AI国家での対策と、その根拠
一方、移動への課税と無給拘束を法と決済コードで根絶し、人間を雇うことの定義そのものを書き換える AI 国家での対策 は以下の通りである。
- AI国家での対策はこう:
- 通勤・業務交通費の「完全非課税化(単一所得税 3% の対象外・社保 0%・消費税 0%)」 :交通費は個人の所得ではなく「事業者が 100% 負担すべき業務インフラ経費」として給与グロスから完全に分離し、企業のスマートコントラクト口座から交通網・EV 充電網へ直接決済することで 税・保険料負担を完全 0 円 にする。
- 自宅〜会社の往復移動時間の「労働時間 100% 算入」と秒単位決済 :企業が物理的な出社や現場移動を命じた場合、国家経路演算 AI が算出する 「自宅〜職場の標準最短往復時間」を 100% 労働時間(1 日標準 8 時間拘束の内数、超過分は割増決済)に含め 、無給の通勤拘束を全面違法化する。
- 最低時給 5,000円〜10,000円 への引き上げを含む「AI国家・企業所属の 3 大必須条件」の強制執行 :人を雇用・業務委託する企業や事業者が AI 国家に所属(法人税 10% /認定 DAO 法人 0% +国家光 TPU 演算枠の割当)するには、 「①最低時給を第 1 段階 5,000円(最低保証年収 1,180万円)から第 2 段階以降 10,000円(最低保証年収 2,360万円)へ引き上げること」「②往復移動時間を労働時間に含めること」「③交通費を全額事業者負担・非課税分離で決済すること」の 3 条件すべてを満たすこと を絶対の必須条件とする。
- その根拠(なぜそれが実現可能なのか)はこう: 従業員の往復 2 時間の移動に毎日 1 万〜2 万円の時給コストが自動発生するように会計ルールを正せば、経営者は自らの利益を守るために 「不要な出社命令(ハンコ・対面会議・朝礼)を即日全廃して完全在宅化するか、単純作業を国家リースの自律ロボットへ置き換える」 行動を自ら取るようになるからである。さらに、この 3 条件を拒むブラック企業を国家決済網で「非所属(基本税率 70%+旧 50 税制・国家演算枠遮断)」へ自動格下げすることで、低賃金とタダ働きに寄生するビジネスモデルを市場から数理的に消滅させられる。
flowchart TD
    subgraph OLD ["旧体制(今の日本):通勤収奪バグ"]
        direction LR
        O1["自宅〜会社の往復2時間"] -->|"指揮命令外という詭弁"| O2["時給 0円(年500時間のタダ働き)"]
        O3["通勤交通費の支給"] -->|"標準報酬月額へ100%合算"| O4["社会保険料が増額+限度超過課税+消費税10%"]
        O5["最低賃金 1,000円台"] -->|"出社コスト0円で使い放題"| O6["満員電車・無意味なハンコ出社の永久温存"]
    end

    subgraph NEW ["AI国家(ルネサンスOS):企業所属3大必須ロック"]
        direction LR
        N1["条件①:最低時給 5,000円 → 10,000円"] --> N4["AI国家・所属法人資格の付与<br/>(法人税10% / DAO 0% + 光TPU演算枠)"]
        N2["条件②:標準最短往復時間を労働時間へ算入"] --> N4
        N3["条件③:交通費はB2B直接決済で完全非課税0%"] --> N4
        N4 --> N5["不要な出社が一晩で消滅<br/>現場職は移動中から満額報酬"]
        N6["3条件を1つでも拒否・違反した企業"] -->|"自動判定"| N7["AI国家・非所属へ即時格下げ<br/>(税率70%+旧50税制・演算枠遮断)"]
    end

    OLD ==>|"国家OS『ルネサンス』へ換装"| NEW

    style O2 fill:#f8d7da,stroke:#dc3545,color:#333
    style O4 fill:#f8d7da,stroke:#dc3545,color:#333
    style O6 fill:#f8d7da,stroke:#dc3545,color:#333
    style N1 fill:#d1ecf1,stroke:#0c5460,color:#333
    style N2 fill:#d1ecf1,stroke:#0c5460,color:#333
    style N3 fill:#d1ecf1,stroke:#0c5460,color:#333
    style N4 fill:#d4edda,stroke:#28a745,color:#333
    style N5 fill:#fff3cd,stroke:#d4af37,color:#333
    style N7 fill:#e2e3e5,stroke:#6c757d,color:#333
交通費の3%単一税完全対象外とB2B直接決済
AI 国家では初日から消費税・社会保険料・住民税・ガソリン税が 完全廃止(0%) され、働く国民の税負担はシンプルな 単一比例所得税 3% に一本化される(詳細は 労働・税制・社会保障規定 を参照)。ここで極めて重要なのが、 「通勤および業務移動に要する交通費は、この単一所得税 3% の課税対象からも完全に除外(非課税 0%)する」 という厳密な会計分離である。
ここで税務や経理の実務家からは、「給与には 3% かかり、交通費が 0%(非課税)になるなら、悪質な経営者が『基本給を減らして毎月 50 万円の通勤交通費を支給したことにする』という給与付け替え脱税を行うのではないか」という疑問が出るだろう。
AI 国家の決済基盤では、この脱税ハックは構造的に 100% 不可能 である。なぜなら、従業員の個人口座へ「現金の通勤手当」を振り込む仕組み自体を廃止し、鉄道・自律モビリティ・EV 充電インフラへの支払いは 企業の事業用スマートコントラクト口座からの「B2B(事業者間)直接自動決済」(または個人の端末内セキュアチップが生成した「自宅〜職場間の物理移動実績・電力消費量のゼロ知識証明[ZKP]」と 1 円単位で一致する実費エスクロー精算)のみに限定されるからである。架空の交通費を個人の生活口座へ横流しすることはプログラム上実行できず、純粋な移動実費には 1 円の税金も社会保険料もかからない完全な公平性が担保される。さらに第 2〜第 3 段階においては、自律型公共交通網(AWMP) による公共交通そのものが基礎インフラとして無償化される。
往復移動時間の労働算入と満員電車の自然消滅
企業が従業員に対して「オフィスや指定現場への物理的な出社・移動」を命じた場合、自宅玄関(登録居住セル)から職場までの 往復移動時間は 100%「使用者の業務命令に基づく拘束時間(労働時間)」としてカウント され、最低時給 5,000円(第 2 段階以降は 10,000円)以上の報酬が 1 秒単位でストリーミング決済される。
具体的には、1 日の標準労働枠(8 時間)の 「内数」 として往復時間が算入される。
- 往復 2 時間の出社を命じた場合 :往復移動 2 時間 + 職場での実務 6 時間 = 合計 8 時間拘束 となり、企業は 1 日あたり最低 40,000円(第 2 段階は 80,000円)を支払う。もし企業が「往復 2 時間かけて出社した上で、社内でも 8 時間働け」と命じた場合は、合計 10 時間労働 として追加 2 時間分(+1 万〜2 万円)が企業口座から労働者へ強制自動送金される。
- 完全在宅(リモート)に切り替えた場合 :往復移動は 0 分となり、企業は支払った 8 時間分の報酬すべてを純粋な業務・創造的アウトプットに充てることができる。
このルールが発動した瞬間、経営者にとって「パソコンで済む会議やハンコのために社員を往復 2 時間かけて呼び出すこと」は、社員 1 人あたり毎日 1 万〜2 万円をドブに捨てる自殺行為へと変わる。法律で満員電車を禁止しなくても、経済合理性の力によって無意味な出社命令は一晩で蒸発し、New Work OS による在宅知能労働へと一気に移行するのである。
遠方居住ハックと採用差別を封じる2重暗号ロック
往復時間を労働時間に含める制度を設計する際、冷徹なシステム監査官からは必ず次の 2 つの逆方向のエッジケース(悪用・副作用) が指摘される。AI 国家OSは、これらを以下の 「2 重の暗号・制度ロック」 によって完全に封殺する。
-
労働者側の悪用防止(わざと超遠方に住むハック・寄り道水増しの遮断) :
- 標準最短経路AI算定とZKP除外 :労働時間に算入されるのは「ダラダラ歩いた実測時間」ではなく、国家経路演算 AI が自宅セルと職場セル間の最適交通手段から算出する 「標準最短往復時間」 のみである。帰りに飲食店や買い物へ立ち寄った私的滞在時間は、端末内のゼロ知識証明(プライバシーを守りつつ経路逸脱時間のみを引き算する暗号処理)で自動的に除外される。
- 自己都合の遠方転居キャップ :雇用契約の締結後に、企業命令ではなく「労働者本人の一方的な趣味・自己都合」で遠方リゾート地等へ引っ越した場合、当初の契約時通勤時間(または標準通勤上限:片道 45 分枠)を超過した時間分については企業への強制課金対象外とする。逆に、企業の都合で転勤や遠方現場への配置を命じた場合は、移動時間の全額および職住近接の 3D 住宅提供コストを 100% 企業が負担する。
-
企業側の採用差別防止(採用選考時の居住地ブラインド暗号化と現場職インフラ補填) :
- 応募段階での住所マスキング :「通勤時間コストを嫌った企業が、会社の徒歩 5 分圏内に住む独身者ばかりを採用し、郊外に住む子育て世帯を不採用にするのではないか」という懸念を防ぐため、国家マッチング基盤 アルゴリズム・ギルド では、採用選考・契約合意が成立するまで 応募者の居住地距離を企業側へ暗号秘匿(ブラインド化) し、純粋なスキルと適性スコアのみで採用判定を行わせる。
- 物理現場職(医療・介護・建設・物流・保守)への国家モビリティ&移動補填 :リモート化が不可能な現場エッセンシャル職において、広域移動(片道 30 分超など)が構造的に発生する業務については、超過移動時間分の賃金を国家の 段階的供給同期プロトコル(インフラ移行補填枠)から自動補填するとともに、車内で完全な休息や AI ブリーフィングが可能な専用自律送迎ポッドと、現場近隣の無償 3D 免震住宅を優先提供する。
企業がAI国家に所属するための3大必須規約
では、「そんな高い時給や通勤時間の賃金など払いたくない。うちは今まで通り時給 1,100 円・通勤無給で人を雇う」と居直る企業はどうなるのか。答えは明快である。 そのような企業は、AI 国家に所属すること自体が許されない。
AI 国家において法人・雇用主が国家 OS『ルネサンス』の経済圏に所属し、超低税率(一般法人税 10% /内部留保ゼロの認定 DAO 法人は法人税 0% )・AI 国家決済端末の手数料 0 円 および国家の超巨大光演算資源(目標総演算力 100 YottaFLOPS)の優先割当を受けるためには、以下の 「企業所属 3 大必須規約」 をスマートコントラクト上で履行することが絶対条件となる。
-
最低時給を 5,000円 から 10,000円 へ引き上げること : 産業別のロボット配備充足率と同期し、人間を雇用する際の最低時給を第 1 段階で 5,000円(年間 295日基準の最低保証年収 1,180万円)、第 2 段階以降で 10,000円(最低保証年収 2,360万円)へ引き上げること。この下限を下回る給与送金トランザクションは国家決済網が物理的にエラー遮断する。
-
自宅〜職場の往復拘束時間を労働時間に含めること : 出社・移動を伴う業務において、標準最短往復時間を 100% 労働時間に算入し、上記最低時給(5,000円〜10,000円)に基づく対価を 1 秒単位で自動決済すること。
-
通勤・業務交通費を全額事業者負担とし、非課税B2B分離で決済すること : 移動にかかる実費を労働者の手取りから 1 円も負担させず、給与グロス(3% 課税対象)とは完全分離された事業者経費として直接決済すること。
この 3 条件を 1 つでも拒否、または脱法的に破ろうとした事業者は、差等税制プロトコル に基づき即座に 「AI 国家・非所属(旧体制残留枠:基本税率 70%+旧 50 税制・国家 AI 演算枠ゼロ・公的調達およびアルゴリズム・ギルドからの完全遮断)」 へと自動判定される(非所属枠で旧来同士が勝手に取引すること自体は完全放任されるが、国家インフラの恩恵は一切受けられない)。
しかも国民の側には、勤労・納税義務(所得税 3%)を果たすことで支給される 稼働連動型の生存配当(ISF:本格稼働時月額 30万円) と、時給 5,000円〜10,000円 ・往復時間有給のクリーンな AI 国家所属企業・在宅 DAO という選択肢が目の前に用意されている。したがって、わざわざ「時給 1,000 円台・通勤無給・重税」の非所属ブラック企業で働こうとする人間は 物理的にゼロ となり、人を安く使い潰すことでしか生き残れなかったゾンビ企業は、国家ロボティクス・リースで自動化して所属基準を満たすか、市場から自然消滅するかの二択を迫られるのである。
| 比較項目 | 今の現実(旧日本の雇用・税制) | AI国家の所属企業(新・労働所属規約) |
|---|---|---|
| 通勤交通費の税・社保扱い | 社会保険料(標準報酬月額)へ 100% 合算 +マイカー 2km 未満や駐車場上限超は所得税課税+運賃に消費税 10% | 単一所得税 3% の 完全対象外(0%) ・社保 0%・消費税 0%(B2B 直接決済で負担ゼロ) |
| 自宅〜会社の往復時間 | 時給 0 円の無給拘束(年間 300〜500 時間のタダ働き) | 標準最短往復時間を 100% 労働時間に算入 し秒単位で時給決済 |
| 人間の最低時給(所属条件) | 全国平均 1,100 円台(フルタイムでも手取り月十数万円) | 第1段階 5,000円(年収 1,180万円)→ 第2段階 10,000円(年収 2,360万円) が企業の所属必須条件 |
| 不要な毎日出社・満員電車 | 企業の腹が痛まないため ハンコ出社・満員電車が永久継続 | 往復 2 時間=毎日 1 万〜2 万円の企業負担となるため 不要な出社が一晩で自然消滅 |
| 規約を拒否するブラック企業 | 助成金と低賃金労働で延命し、真面目な企業を駆逐 | 非所属(基本税率 70%+旧 50 税制・国家演算枠遮断) へ隔離され応募者ゼロで自然淘汰 |
理想のAI国家へ至る3段階ロードマップ
物理的な物流や現場サービスを 1 秒たりとも止めずに、交通費課税の撤廃・往復時間の労働算入・最低時給 5,000円〜10,000円 を社会へ定着させる 3 段階の実行手順は以下の通りである。
-
第1段階:2026〜2030年(初日の交通費完全非課税化・往復労働時間算入と『最低時給 5,000円』所属規約の発動) : 移行初日(Day 1)に所属国民の社会保険料・消費税・住民税・ガソリン二重課税を即時 0% 化し、企業の事業用スマートコントラクト口座による通勤実費の B2B 非課税直接決済(単一所得税 3% の対象外)を開始する。同時に、国家直轄ロボティクス・リースの配備およびエッセンシャル現場への移行差額補填と完全同期させ、「最低時給 5,000円(最低保証年収 1,180万円)+標準最短往復時間の労働時間 100% 算入」を企業の AI 国家所属必須条件として執行し、無意味な満員電車出社を一掃する。
-
第2段階:2031〜2037年(光3進数基盤の全国換装・旧現金全廃と『最低時給 10,000円』への倍増) : 純国産 3 進数光プロセッサ
National TPU v10と地下小型モジュール炉(SMR)電源網の全国換装、および 1 年間の等価交換猶予を経た旧紙幣・硬貨の法的失効により、裏現金による違法低賃金雇用やサービス通勤を 100% 根絶する。生産性の爆発的向上に合わせて企業の AI 国家所属条件となる最低時給を 10,000円(最低保証年収 2,360万円)へ引き上げるとともに、自律型広域モビリティ網(AWMP)の無償運行を拡大する。 -
第3段階:2038〜2045年(公共交通の完全無償インフラ化と『移動=創造・休息』となる自律社会の完成) : 全産業の自律ロボット化(TRL9)と全国無償の自律モビリティ網・3D 職住近接都市が完成し、「満員電車で消耗する通勤」という概念自体が歴史上の遺物となる。人間が物理空間を移動して現場の最終判断や対人ケア・匠の技を提供する際は、玄関を出た瞬間から時給 10,000円 以上の誇り高き労働として報われ、月額 30万円 の生存配当(ISF)とともに人生のすべての時間を自分のために使える社会が定着する。
最後に:あなたはどちらを選びたい?
毎日会社へ行くための電車賃やガソリン代から社会保険料と税金を抜かれ、年間何百時間もの人生を「時給 0 円」で満員電車に捧げ続けることは、自然現象でも宿命でもない。単に古い統治と雇用のルールがあなたを「タダで動かせる部品」として扱っているだけである。今、あなたの目の前には 2 つの道がある。
- A:今の現実(既存の仕組み)の延長線 最低賃金 1,000 円台のまま、会社へ行くための交通費に社会保険料と税金をかけられ、毎日往復 1〜2 時間の人生を「時給 0 円」で満員電車と渋滞に奪われ続ける未来。
- B:AI国家への転換 交通費は単一税 3% の対象外(完全 0%)、自宅〜職場の往復拘束時間は 100% 労働時間として秒単位で時給が支払われ、最低時給 5,000円〜10,000円(年収 1,180万円〜2,360万円)を満たすホワイト企業・DAO だけが存続できる未来。
最後に問う。移動するたびにお金と寿命を削り取られる「現代の参勤交代」を一生続けるか、それともあなたの 1 分 1 秒の拘束と移動コストに正当な敬意と報酬が支払われる AI 国家へ進むか。あなたはどちらを選びたいだろうか?