[第 7 部:統治・制度編]
所得税3%・消費税0%の「差等税制」シミュレーション|国民負担率45.7%からの脱却
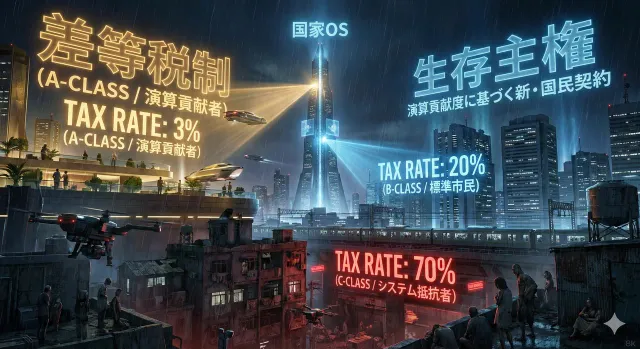
結論:サラリーマン重税とあなたが選ぶ2つの道
あなたが真面目に働いて得た給与から所得税・住民税・社会保険料が容赦なく源泉徴収され、買い物のたびに消費税10%を奪われて国民負担率45.7%(潜在的国民負担率48.4%)もの負担に苦しんでいるのは、脱税が横行する地下経済や外資の租税回避、公金依存型NPOの中抜きを放置して「最も取りやすいサラリーマン」を狙い撃ちにする欠陥税制のせいである。この不公平な収奪から抜け出すには、次の 2つの道 しかない。
-
① 現実(今の日本の仕組み)での対策: ふるさと納税やiDeCoなどの微々たる節税制度や年末調整・確定申告の書類作業に追われながら、国民負担率45.7%の重税と社会保険料を奪われ続ける道。
-
② AI国家での対策: ゼロ知識証明でプライバシーを守りながら国家決済網に準拠する所属国民を『単一税率 3%(個人事業主は B2B 原価控除後の純利益 3%・消費税と社保は初日ゼロ・確定申告不要)』とし、不透明取引に固執する一般非所属者に『70% 課税』を課す差等税制(さらに受託者背任議員[信認義務違反者]・天下り OB 主犯層は全財産没収+廃炉前線送り)へ転換して、年収 500 万円(単身モデル)の手取りを年 455 万円(推論・モデル試算)増やす道。
現状:現役世代の源泉徴収と脱税・中抜きの放置
「失われた 37 年」において、日本の税制は「弱者救済」や「公平な負担」という美名の下、最も取りやすい現役世代の給与から所得税・住民税・社会保険料を容赦なく源泉徴収し続けてきた。年収 500 万円の会社員(単身モデル)であっても、天引きで約 110 万円(推論・概算)が消え、残った手取りからさらに消費税10%やガソリン税等の50種類におよぶ税金が二重・三重に剥ぎ取られている。
その一方で、年間課税漏れ所得約 40 兆円・裏金現金残高 40〜60 兆円規模(推論・試算)にのぼる現金脱税やマネーロンダリング(地下経済)、タックスヘイブン(租税回避地)へ利益を逃がす巨大外資企業、そして「弱者支援・多様性推進」を名目に年間数兆円規模(推論・試算)の補助金を吸い上げて使途を隠蔽する補助金中抜き団体は温存され続けている。
原因:結果の悪平等と不透明現金取引の温存構造
なぜ、正直に働く者ほど重税を課され、不透明な取引をする者が得をするのか。その原因は、後援会や業界団体の票田に縛られた旧世代の政治家が不透明な資金源にメスを入れることを避け、「不透明な現金取引や租税回避が社会に強いる莫大な調査・監視コスト(外部不経済)を、真面目なサラリーマンへの増税とインボイス等の事務負担へツケ回ししてきたこと」 にある。
かつて旧ソ連や東欧諸国が「結果の平等」を掲げながら特権官僚(ノーメンクラトゥーラ)の腐敗を生んだように、戦後日本の複雑怪奇な50種類の税制と補助金制度もまた、税務署OBの天下りと中抜き利権層の楽園と化してきたのである。
対策①:現実(今の日本の仕組み)での対策と、その根拠
現実での対策:控除枠の見直しや個人の節税制度活用
現実での対策はこう。今の日本の仕組みの中で行われている対策は、個人のふるさと納税や新NISA・iDeCoの活用、および国会での基礎控除引き上げ(年収の壁見直し)や定額減税の議論である。
その根拠:効果と限界
その根拠(なぜそれだけでは限界があるのか)はこう。控除枠の拡大や個人向けの非課税投資枠は、年間数万円〜十数万円の負担を和らげる効果はある。しかし、 50種類もの複雑な税目と社会保険料の天引き構造、そして年間数兆円規模(推論・試算)にのぼる徴税・確定申告の事務コストそのものが温存されているため、片方で数万円減税されても社会保険料やステルス増税ですぐに相殺されてしまう 。
また、地下経済や外資の課税逃れを捕捉できない限り、真面目な納税者への負担集中は絶対に解消されない。これが現実の対策における限界の根拠である。
対策②:AI国家での対策と、その根拠
AI国家での対策はこう。国家決済網にゼロ知識証明で接続する所属国民を単一所得税 3%(消費税・社会保険料0%・確定申告不要)とし、不透明取引を続ける非所属者に基本税率 70% を科す差等税制を実装することである。
その根拠(なぜそれが実現可能なのか)はこう。最高裁判例の「合理的区別の法理」に適合しつつ、地下経済の捕捉と行政中抜き消滅によって毎年 100 兆〜200 兆円規模(推論・試算モデル)の歳入・削減純増が生まれるからである。
AI準拠者3%と非準拠者70%の法理
AI 国家における税制とは、政治家の恣意的(しいてき:客観的な基準がなく自分勝手)な再分配ではなく、国家システムへの透明な決済接続(貢献度)に応じた 「行政・社会維持コストの等価負担」 を決定する数理的リアリズムである。既存の財務官僚や法曹界からの「3% と 70% の差等税率は、憲法第 14 条(法の下の平等)や第 84 条(租税法律主義)に反するのではないか」という批判は、最高裁判例が確立している 「合理的区別の法理」 に照らせば完全に論破される。不透明な経済活動が国家社会に強いる「脱税調査・マネーロンダリング監視・犯罪立件のための巨額の追加行政コスト(外部不経済)」を、その原因を作っている当事者に正確に負担させる 「原因者負担・受益者負担の原則」 を法律の明文要件として定式化したものに過ぎないからである。
-
AI準拠者(所属国民・協調法人):単一所得税3%(交通費は課税対象外0%・社会保険料ゼロ・国内決済手数料0%・要支援層0%) : 国家 AI 端末(ホーム 8 / Biz-64・Biz-256)および国家標準デジタル決済網を使用し、取引の整合性証明をリアルタイムで国家システムに提供する個人・法人(日本国に忠誠を誓う所属者は初日から住民税・消費税等の旧 48 雑税および社会保険料が完全ゼロとなり、稼働免除認定を受けた重度障害者・傷病者・育児介護専念者・引退高齢者などの要支援層は完全非課税 0 円で ISF 生存配当を受給する。就労・事業を行う稼働所属者は確定申告不要の一律 3% 単一所得税[給与は純粋報酬額面の 3% とし、通勤・業務交通費は事業者口座からの B2B 直接決済で完全分離され 3% 課税の対象外= 0%。
仕入れを伴う個人事業主・農家は事業用の自動契約執行(スマートコントラクト)口座で事業生産に直結する品目 Schema の B2B 仕入・設備原価・業務移動費のみを 0 秒自動控除し、高級私用車や私的飲食等の家事関連決済は口座層で 0 秒遮断した上で個人生活口座へ移転された純利益にのみ 3% 課税。一般法人は純利益 10%・投資賃上げ 100% 即時償却、内部留保ゼロの認定 DAO 法人は法人税 0%(分配受取時に個人側で所得税 3% 源泉徴収)であり、AI 国家に属する個人・店舗・会社の AI 国家決済端末手数料はすべて完全無料 0%。
なお人を雇う事業者がこの 10%/0% 所属枠に入るには、B2B 業務委託の実質時給割戻しを含め最低時給 5,000円〜10,000円・往復通勤時間の労働時間算入・交通費非課税全額負担が必須条件となる。詳細は 交通費課税と『往復の無給通勤』を全廃するAI国家・企業所属規約 を参照]を負担する)。
各個人の端末(エッジ AI)の内部で 「ゼロ知識証明(ZKP:生データを外部に一切出さず、『不正や脱税がないこと』の真偽結果だけを数学的に証明する暗号技術)」 を実行し、中央には軽量な暗号学的フラグのみを送信するため、プライバシー侵害(監視国家化)は物理的に起きない。大規模災害や通信障害によるオフライン決済時には端末内署名で「特例猶予プロトコル」が発動し、復旧後に自動で 3% 税率が適用される。
-
非準拠者(平和的非所属者70%+外形人頭最低負担 / 非適合外資10倍課税 / 受託者背任OB主犯は全財産没収+前線送り) : 犯罪や敵対行為は犯していないが AI 国家への参加を拒み旧経済圏に残留する一般の非所属者には、不透明取引の監視コストと日本列島の国防・治安・道路等の物理インフラ維持実費を原因者・受益者負担させるため 基本税率 70% と旧来の 50種類の税制(生存配当 0 円・医療インフラ 100% 実費自己負担)に加え、暗号資産等で帳簿所得ゼロを装うタダ乗りを封じる『外形・人頭最低負担床関数(国防治安人頭実費+不動産面積・純資産外形課税、72時間滞納で公用収用・廃炉労働弁済)』 を適用する(詳細は 6大敵対層・完全防壁プロトコル を参照)。
また海外本社へ利益を移転して納税を逃れる非適合外資系企業・個人には、基本税率 10 倍原則(個人 30%・法人 40%〜最大 70%+インフラ特別賦課金最大 1,000%)を自動徴収する。なお、 今日の日本を衰退させた受託者背任議員(信認義務違反者)、天下り渡り鳥官僚 OB、および亡国経営層(主犯層・休眠宗教法人等への資産隠匿分を含む) に対しては「70% 課税での市中自由放任」すら一切認めず、民法第 704 条・受託者背任に基づき 全財産を 100% 強制没収した上で、死ぬまで国内原発廃炉前線での終身労務 を執行する(詳細は 『逃げ切り世代』の完全清算プロトコル を参照)。
年収500万円(単身モデル)の手取り比較
この「3% vs 70%」の差等税制が、毎日を真面目に働く一般的な会社員の暮らしをどれほど劇的に豊かにするのか、比較のためあえて現行と同じ額面年収 500 万円の成人 1 名・単身モデル(生存配当は個人単位支給のため、夫婦 2 名世帯なら ISF だけで年 720 万円となる。短時間稼働や個人事業移行初期などを想定した推論・モデル試算であり、AI 国家所属企業のフルタイム最低保証年収は 1,180 万円〜へ倍増する)で比較する。
| 比較項目 | 現行の旧税制(国民負担率 45.7% の隠れ重税) | AI 国家の準拠税制(3% 単一税率+生存配当) | 家計への実質効果 |
|---|---|---|---|
| 額面年収 | 500 万円 | 500 万円 | ― |
| 所得税・住民税・社会保険料天引き | 約 110 万円(推論・概算)(さらに消費時に消費税 10% 等の間接税・諸税が多重課税) | 15 万円のみ(3% 単一税率・消費税および社会保険料天引きは廃止) | 年間 +95 万円の手取り増(推論) |
| 知能主権基金(ISF)生存配当 | 0 円(中抜き補助金で消滅) | 年間 360 万円(成人 1 名あたり・全世帯光 TPU 演算回収等による月額 30万円 の基礎配当+電気・ガス・水道・通信・医療・介護・公立教育の 7 大インフラ完全 0 円) | 年間 +360 万円の直接還元 |
| 最終的な実質手取り(可処分所得) | 約 390 万円(推論)(直接天引き後・消費税込の実質可処分はさらに低下) | 約 845 万円(推論)(手取り比率 169%) | 年間 +455 万円(月約 38 万円:推論・モデル試算)の可処分所得増 |
| 年末調整・確定申告・役所手続き | 年間 20〜40 時間規模(推論・概算)の書類作業と窓口待ち | 完全ゼロ(0 秒) | 生涯数百時間規模(推論)の自由時間を奪還 |
年間100〜200兆円の歳入純増と行動変化マトリクス
なぜ所得税を 3% に引き下げながら、国家財政が破綻するどころか初期投資基金である知能主権基金(国内 ISF 本体 200兆円 ストック)とは別に、毎年 100 兆〜 200 兆円規模(推論・試算モデル)の歳入・行政コスト削減純増(フロー) を生み出せるのか。
その数理的根拠は、①現金の段階的廃止とデジタル円(CBDC)決済への移行による 地下経済(年間課税漏れ所得約 40 兆円・裏金現金残高 40〜60 兆円規模:推論)・宗教公益法人等の課税逃れ・対外資金流出の完全捕捉(非準拠 70% 課税および過去の脱税追徴・正規経済還流の合算で年間 +30 兆円規模:推論) と、②世界最低水準のクリーンな 3% 税率と最高水準の治安・無停電インフラによる 世界資本・先端企業の流入および行政・社会保障中抜き消滅(年間 +70〜170 兆円規模:推論・試算) にある。
税率構造の転換がマクロ経済全体に与える影響を、7 つの行動変数で検証した試算モデル(推論)が以下である。
| 行動変数 | 悲観シナリオ(強反発:一部資本流出) | 基本シナリオ(中反応:90% 準拠定着) | 楽観シナリオ(超流入:世界資本集積) |
|---|---|---|---|
| ①国内設備投資 | 一時減速(旧来型企業の整理) | 堅調増加(AI・ロボット投資の加速) | 爆発的増加(世界中の投資が集中) |
| ②海外資産移転 | 不透明資産の 30% が海外逃避を試行 | 軽微(3% 税率の利便性が移転費用を凌駕) | 海外の退蔵資産が日本円・日本株へ大還流 |
| ③高度人材移動 | アングラ富裕層の一部が出国 | 90% 以上が国内定着・研究環境向上 | 世界中の先端技術者・起業家が日本へ移住 |
| ④法人本社機能 | タックスヘイブン依存企業の撤退 | 国内残留(主権協調法人税 10%・演算提供相殺により実効負担 3% 以下の圧倒的競争力) | 欧米メガテックのアジア・世界本社の日本移転 |
| ⑤租税回避行動 | 暗号資産等への逃避(ゲートウェイで捕捉) | ほぼ消滅(節税スキームを組むより 3% 納税が安上がり) | 完全消滅 |
| ⑥国内労働供給 | 変化なし | 激増(働けば働くほど 97% が手元に残るため意欲向上) | 激増+高度知能人材の参画 |
| ⑦個人消費支出 | 横ばい | 爆発的拡大(可処分所得 +450 万円超による内需沸騰) | 爆発的拡大(内需+高度インバウンド需要) |
| 最終歳入・削減効果 | +30 兆円/年(推論)(行政コスト消滅で黒字維持) | +100 兆円/年(推論)(健全な財政黒字と配当拡大) | +200 兆円超/年(推論)(世界最大の純債権・知能覇権国へ) |
確定申告の事務作業が自動決済に置き換わることで、全国の税務職員と施設は「国家資源査定局(知能資産保護局)」へと再定義され、その専門能力を真面目な国内サラリーマンから「国際的な租税回避の枠組み(スキーム)や外国資本による不当な国富流出の阻止」へと完全に振り向ける。
生活習慣主権と医療財政の公平な両立
AI 国家は、個人の嗜好(飲酒・喫煙・娯楽)を法律で禁止する禁欲主義国家ではない。しかし、過度な飲酒や喫煙が将来の公的医療リソースを圧迫する「外部コスト」については、健康に気をつけている他の国民へツケを回さず、本人の配当枠の中で公平に精算する仕組みを導入する。
-
飲酒・喫煙:生存配当(BI)の健康リスク連動調整 : 過度なアルコールやタバコ製品を購入・消費する場合、スマートコントラクトにより本人の生存配当加算枠から将来の医療保険積立分として最大 5万円 が自動的に事前プールされる。禁煙や健康改善を達成すれば積立枠は即座に本人へ全額返還される。
-
ギャンブル:違法資金流出の根絶と健全化 : 還元率と依存症防止上限が数学的に公開・制御され、収益がすべて国内のインフラ・福祉財源に還流する「公認透明エンターテインメント」のみを合法とし、特定国への不透明な資金流出源となっていた脱法的な換金システムは廃止する。
-
第1フェーズ(初日の『3% vs 70%』差等税制即時発動・悪税全廃と中抜き団体の兵站遮断) : 憲法第 14 条の合理的区別および原因者負担の法理に基づき、初日(Day 1)から所属準拠者を「単一所得税 3%(個人事業主は B2B 原価控除後の純利益 3%)・法人税 10%(認定 DAO 法人は法人税 0%+国内決済手数料 0%)・消費税および社会保険料ゼロ・確定申告廃止」、非所属選択者を「基本税率 70%+旧 50 税制」とする税制改革を即時発動する。同時に公金中抜き NPO・外郭団体への補助金を即時停止し、第 1 世代『ホーム 8』によるゼロ知識証明(ZKP)決済網を全国へ展開する。
-
第2フェーズ(1年猶予後の旧現金全廃と地下経済40〜60兆円・外資租税回避の完全捕捉) : 1 年間の等価交換猶予(クリーン資産 100% 保護)を経て旧紙幣・硬貨を法的に廃止し、推計 40〜60 兆円規模(推論・試算)の地下経済・裏金現金残高を捕捉する。またタックスヘイブンへ利益を逃がす非適合外資企業に対し、『デジタル出島』連動の自動源泉徴収網(40%〜最大 70%+特別賦課)を完全稼働させる。
-
第3フェーズ(年間100〜200兆円の歳入純増還元と標準月30万円配当社会の定着) : 世界最低水準のクリーンな 3% / 10% 税率と純国産光演算インフラによって世界の先端資本と頭脳を集積させ、年間 100〜200 兆円規模(推論・試算)の財政黒字余剰から標準月額 30万円 の生存配当(年収 500 万円の単身モデルで可処分所得 +455 万円増:推論・モデル試算)と生活習慣主権積立を自律稼働させる。
-
主権適応度別の正規税率マトリクス(中間グレーゾーン完全排除の4区分) : ① AI国家所属・透明決済準拠 =個人単一所得税 3%(個人事業主は B2B 原価控除後の純利益 3%)/一般法人 10%/認定 DAO 法人 0%+国内決済手数料 0%・ISF 満額支給・7 大インフラ完全 0 円 / ② 平和的な非所属選択者 =基本税率 70%+旧 50 税制+外形・人頭最低負担床関数・ISF ゼロ・医療インフラ 100% 実費自己負担(震災時は隔離仮設保護+実費 300% 債務刻印) / ③ 非適合・租税回避外国籍 =基本税率 10倍原則(個人 30%・法人 40%〜最大 70%+インフラ特別賦課最大 1,000%) / ④ 受託者背任議員(信認義務違反者)・天下りOB・脱税犯罪主犯 =休眠法人隠匿分を含む全財産 100% 強制没収+国内原発廃炉前線での終身労務。
-
役所の「申請主義」を廃止するプッシュ型行政とは?窓口待ちゼロと自動給付の実装 :複雑な書類の壁と多段階委託の中抜きを排し、ゼロ知識証明と目的限定デジタル通貨によって出産・失業・困窮を0.1秒で自動保護するプッシュ型統治と決済手数料0%基盤の実装設計を示す。
-
論理的市民権:情報的整合性と不適合者の物理的排除 :日本の市民権特権は『無条件の寄生権』ではなく、共同体への『貢献と適合』である。ゼロ知識証明付き形式検証による誤検知ゼロの審査と、フリーライダーから善良な国民を守る防護手順(プロトコル)を提示する。
-
峻厳なる境界:AI国家の入国・就労ビザプロトコル :「誰でも入れる国」から「選ばれた知能が集う国」へ。日本語能力N1、高度技能、そしてドバイ級の厳格な追跡システムが定義する、21世紀の国境管理。
-
フェイルセーフとロールバックプロトコル:撤退可能な国家アーキテクチャ :「不可逆なAI支配」という恐怖を完全に排除する。物理的・データ的・政治的の各階層において、常に人間の主権によって決定論的縮退運用と地域自治へ復元可能な安全設計の全貌を明かす。
-
システム2・ガバナンス ― 「熟考」する国家の意思決定プロトコル :短期的な選挙目当ての増税・バラマキを排し、多世代シミュレーションの熟考推論によって単一所得税3%体制の長期均衡を維持する意思決定設計である。
最後に:あなたはどちらを選びたい?
「不透明な特権で私腹を肥やすか、透明なルールで共に豊かになるか」。国家はすべての経済主体に公平な選択を提示する。
-
A:今の現実(既存の仕組み)の延長線
脱税者や外資の課税逃れ、公金NPOの中抜きが見逃される中、真面目なサラリーマンとして国民負担率45.7%の税金・社会保険料と確定申告の苦痛を背負い続ける道。
-
B:AI国家(『3% vs 70%』差等税制)への転換
ゼロ知識証明でプライバシーを守りながら単一税率 3%・社保ゼロ・確定申告ゼロへ移行し、年収 500 万円(単身モデル)で年間 +455 万円(推論・モデル試算)の手取り純増を享受する道。
最後に問う。正直者が搾取され続ける旧税制か、それとも労働の果実の97%と成長配当があなたの手元に残るAI国家か。あなたはどちらを選びたいだろうか?