[第 1 部:深掘り分析室]
外国人雇用助成金と労働保険特別会計の使い道|多言語化補助から自動化投資への転換
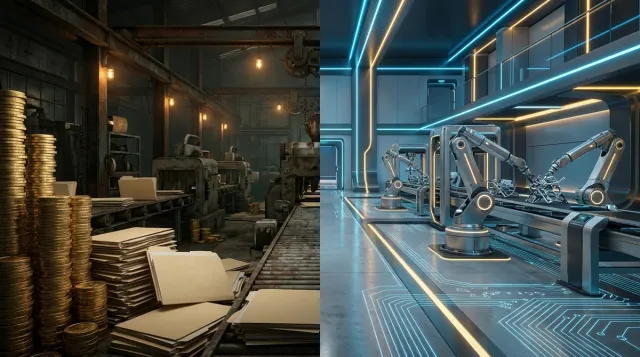
結論:雇用保険財源の歪みと賃金を守る2つの道
毎月あなたの給与明細から天引きされる雇用保険料と、その裏で会社が人件費原資から強制徴収されている事業主負担分が、本来の賃上げや省人化投資ではなく「低賃金手作業モデルを延命させる多言語化手続き」に流用されているとしたらどう感じるだろうか。
この構造的な資源配分の歪みから抜け出すには、①今の日本の仕組みの中で不毛な助成金申請を避けて自衛する道と、②労働保険特別会計と中抜き助成の枠組み(スキーム)を全解体し、国産自律ロボットの無償配備と最低時給 5,000円 へ直結させる「AI国家」の道の2つしかない。ネット上で飛び交う「外国人1人につき80万円」という言説の真偽や、2026年10月改正後の実際の受給収支シミュレーション(電卓検算)については、実務検証ペア記事である 「外国人雇用で80万円助成」は本当か?2026年10月改正(最大25万円)と財源の検証 で一次資料に基づき詳解している。本稿では、なぜ金額が縮小されても「労働保険特別会計」というブラックボックスが日本の生産性と実質賃金を押し下げ続けるのか、その構造的真犯人と国家再設計の解を提示する。
現状:外国人雇用助成金と雇用保険二事業の実態
構造問題を正確に解剖するため、まずはSNS等で拡散されている不正確な噂を一次統計と公的要領の裏付け(エビデンス)によって厳密に切り分ける必要がある。
外国人雇用で80万円という誤認と制度改正の事実
世間では「外国人を1人雇うごとに国から80万円の補助金が出る」という話が広く流布しているが、現行制度の要領を照合すると、ここには2つの異なる助成金の混同と制度改正の見落としが存在する。
第1に、外国人雇用に特化した 厚生労働省『人材確保等支援助成金(外国人労働者就労環境整備助成コース)』 は、外国人を1人増やすたびに加算される人頭補助金ではなく、1事業所あたり1回限り の環境整備助成である。さらに重要な事実として、同コースは 2026年(令和8年)10月1日の制度改正 によって、従来の「1措置導入につき20万円・最大80万円(それ以前の実費比例期は対象経費の1/2で上限57万円・賃金要件達成時2/3で上限72万円)」から 「定額最大25万円(必須措置一式20万円+一時帰国休暇制度導入加算5万円)」 へと大幅に縮小・厳格化された。
第2に、1人あたり最大80万円(中小企業・重点支援対象者の場合)が支給される 厚生労働省『キャリアアップ助成金(正社員化コース)』 は、有期雇用の非正規労働者を正規雇用へ転換した際に支給される国籍不問の制度であり、日本人のパート・契約社員を正社員化した場合でも全く同額が支給される。
-
支給上限額の定額縮小(最大80万円 → 最大25万円):2026年10月1日以降の計画届提出分から、従来の措置別加算(1措置20万円・最大80万円、および過去の実費割合助成57万〜72万円)が見直され、必須措置一式の達成で 定額20万円、一時帰国のための長期休暇制度を就業規則へ新設した場合のみ 5万円加算(合計最大25万円) へと改定された。
-
必須要件の3重厳格化:わずか20万円を受給するために、①雇用労務責任者の選任・指定講習の受講および 3か月ごとに1回以上の定期面談 の実施、②「就業規則」「雇用契約書・労働条件通知書」「社内マニュアル」の 3点すべての多言語化、③措置完了後 6か月間の外国人離職率15%以下(対象2〜6人の場合は離職者1人以下。従来あった「責任者講習の受講による離職率要件の免除規定」は完全廃止)が義務付けられた。
-
過去最高を更新する外国人労働者数:厚生労働省『「外国人雇用状況」の届出状況まとめ(令和7年10月末時点)』 によれば、国内の外国人労働者数は 2,571,037人(約257.1万人)、雇用事業所数は 371,215か所(約37.1万か所) に達し、特定技能や技能実習(育成就労)を中心に地方の中小零細現場への依存が拡大し続けている。
労働保険特別会計と雇用保険二事業率の据え置き
では、「上限が80万円から25万円に減ったのだから問題は解決した」と言えるのか。断じて否である。本当に直視すべき問題は、個別の助成金額の多寡ではなく、その原資を供給し続けている 財務省『特別会計ガイドブック・特別会計予算』 所管の「労働保険特別会計(雇用勘定)」 の徴収・配分構造にある。
私たちが知る雇用保険は、失業手当や育児休業給付を賄う「失業等給付・育児休業給付(労使折半)」と、各種の雇用関係助成金や能力開発事業・ハローワーク関連事業等を賄う 「雇用保険二事業(雇用安定事業+能力開発事業:事業主が100%全額負担)」 の2階建てになっている。
厚生労働省『雇用保険料率について』 が示す通り、2026年度(令和8年度)は積立金の余剰を背景に失業等給付の料率が引き下げられ、一般の事業における雇用保険料率の合計は 14.5/1,000(1.45%)から 13.5/1,000(1.35%)へと 1.0/1,000(0.1パーセントポイント)下がった。しかしその内訳を見ると、労働者と事業主が 0.5/1,000(0.05パーセントポイント)ずつ下がった一方で、各種助成金の財源となる 事業主単独負担の「雇用保険二事業率」は一般事業で 3.5/1,000(0.35%)、建設業で 4.5/1,000(0.45%)のまま1ミリも引き下げられず据え置かれている。
事業主が全額負担しているとはいえ、経済学および企業会計の観点では、法定福利費は「労働者を雇うための総人件費」の一部である。つまり、単年度で約8,400億円規模にのぼる雇用保険二事業の徴収枠は、本来であれば国内労働者の基本給や賞与、あるいは省人化設備へ投資できたはずの原資から強制的に吸い上げられている資金 に他ならない。
原因:労働保険特別会計と手続き代行の中抜き構造
なぜ支給上限が80万円から25万円へ減額されても、私たちの賃金が停滞し、現場の疲弊が解消されないのか。その構造的真犯人は、労働保険特別会計が持つ「退出しなければならない旧型モデルの延命」と「手続き代行産業への公金還流」という2つの欠陥にある。
自動化投資の報奨を削ぐ低賃金手作業の延命構造
「人手不足」という名の嘘|AI・ロボット導入を阻む低賃金モデルの正体 でも解明した通り、現在の日本における「人手不足」の正体は物理的な労働人口の枯渇ではなく、「最低賃金近傍の低賃金・重労働で人を雇い続けたい企業が、その条件で働く日本人を見つけられない」という低付加価値モデルの機能不全 である。
健全な市場経済であれば、低賃金で人が集まらなくなった企業は、①労働分配率と賃金を引き上げて人材を確保するか、②ロボットやAIによる自動化投資を行って省人化するか、③それができなければ市場から退出し、より生産性の高い企業へ労働力と資本が移動する。
ところが、労働保険特別会計(雇用保険二事業)から「外国人労働者就労環境整備助成コース」のような多言語化・受入補助が供給され、さらに特定技能・育成就労の枠組み(スキーム)が維持されると、企業経営者の目には「数百万円〜数千万円の自動化設備を導入するより、従来の手作業ラインのまま外国人を雇い、就業規則を翻訳して助成金をもらう方が目先の出費が安い」と映ってしまう。これが、日本企業から機械化・自動化への報奨(インセンティブ)を奪い、結果として日本人労働者の賃金水準まで下方に固定してきた最大の障壁(ボトルネック)である。
現場に届かず手続き代行産業へ消える公金と時間
さらに悪質なのは、その20万〜25万円の助成金すら、現場で働く外国人や日本人の手元には1円も届かないという事実である。
2026年10月改正後の要件を満たして20万〜25万円を受給しようとすれば、事業主は就業規則・雇用契約書・社内マニュアル3点すべての母国語翻訳を行い、労働基準監督署への届出や複雑な計画届・支給申請書を作成し、さらに指定講習の受講と3か月ごとの定期面談を実施して措置完了後6か月間の離職率15%以下を証明(関係書類は支給決定後5年間保管)しなければならない。これらを専門の翻訳業者や社会保険労務士に外注し、さらに特定技能の登録支援機関や監理団体へ毎月の支援委託費を支払えば、どうなるか。
| 費目・発生プロセス | 現場(労働者・中小企業)の収支 | 中間・手続き代行層の収支 |
|---|---|---|
| 雇用保険二事業料の納付 | 総人件費の 0.35〜0.45%を毎年強制納付 | 労働保険特別会計へ 年約8,400億円 プール |
| 助成金受給額(2026年10月〜) | 1事業所あたり 定額20万〜25万円(1回限り) | 審査・交付事務コストとして行政組織・外郭団体が消化 |
| 多言語翻訳・社労士代行・管理工数 | 外注費+社内面談・書類工数で 約30万〜50万円相当の負担(推論) | 翻訳業者・申請代行業者・講習機関へ 確定売上として流入 |
| 特定技能・育成就労の継続委託費 | 1人あたり 毎月数万円+初期紹介料 が継続流出 | 登録支援機関・監理団体・仲介ブローカーが 継続徴収 |
(※上表の「約30万〜50万円相当の負担」は、3文書多言語翻訳の市場相場、社労士成功報酬・着手金、および年4回の面談・書類作成にかかる社内人件費を合算した当ラボの独自試算[推論]である。)
すなわち、企業が払った雇用保険料の一部が「最大25万円の助成金」として戻ってくるように見せかけながら、実際にはその金額以上の費用と時間が 翻訳業者、申請代行の社会保険労務士、講習機関、登録支援機関、監理団体という「中間手続き産業」 へ吸い上げられている。特別会計441.7兆円の闇|一般会計の裏に隠された官僚利権の全貌 で指摘した特別会計の構造そのものが、ここでも完璧に再現されているのである。
対策①:現実(今の日本の仕組み)での対策と、その根拠
現実での対策はこう。今の日本の法制度と特別会計の仕組みが変わらない前提で、中小企業経営者および個人の労働者が直ちに実行すべき実務上の防衛策は以下の3点である。
-
1. 25万円の多言語化助成を見送り、省力化・自動化投資へ経営資源を集中する(企業側):受給額が定額20万〜25万円に縮小された現在、3文書の多言語化と3か月ごとの面談義務を負ってまでこの助成金を申請するのは費用対効果(ROI)が完全に赤字である。不毛な書類作成に総務の時間を奪われるのではなく、汎用ロボットや自動搬送機、ローカルAIによる業務自動化へ直接投資する方が確実に利益が残る。
-
2. 国籍不問の正社員転換・賃上げ支援枠のみを選別活用する(企業側):どうしても雇用保険二事業の財源を回収したい場合は、外国人専用の環境整備助成ではなく、日本人を含めた現場の中核人材を処遇改善する「キャリアアップ助成金(正社員化コース:中小最大80万円)」や「業務改善助成金(設備投資+最低賃金引上げ)」に絞って活用し、現場の定着率と生産性を高めるべきである。
-
3. 教育訓練給付金で自らが納めた雇用保険財源を個人回収する(個人労働者側):会社員の給与明細と総人件費から天引きされ続けている雇用保険料を泣き寝入りで終わらせないため、個人で直接引き出せる「専門実践教育訓練給付金(受講費用の最大70〜80%還付)」等を徹底活用し、AI・IT・高度専門資格を習得して低賃金手作業の現場から高付加価値領域へ移動する。
その根拠(なぜそれだけでは限界があるのか)はこう。どれほど個別の企業や労働者が賢く立ち回っても、日本の全特別会計が動かす歳出総額 441.7兆円(令和8年度予算・純計216.2兆円)規模の予算構造と、賃金総額に対して自動的に賦課される雇用保険二事業(年約8,400億円)の強制徴収システム自体は1ミリも変わらないから である。企業が賃上げをしようとすればするほど社会保険料と労働保険料の絶対額が比例して増大する現行のペナルティ税制が続く限り、日本全体の総人件費は中抜き機構に削り取られ続け、実質賃金の構造的な停滞から完全に逃れることは不可能である。
対策②:AI国家での対策と、その根拠
AI国家での対策はこう。労働保険特別会計を含むすべての特別会計と一般会計を初日(Day 1)の主権立法によって全面解体し、日本の総資産 1.4京円超(正味国富 約4,549兆円)を裏付けとする 主権総予算 1,000兆円(うち国内基盤・生活還元純枠 200兆円)の単一統合台帳 へ一本化する。
その上で、AI国家に所属する企業・国民の 雇用保険料・社会保険料・消費税を即時 0%(単一所得税 3%・一般法人税 10% のみ) へ移行する。同時に、特定技能・育成就労(旧技能実習)の新規発給および外国人雇用助成金・登録支援機関・監理団体の枠組み(スキーム)を初日(Day 1)に即時全廃し、多言語マニュアルの翻訳に公金を撒く代わりに、国内の中小企業・生産現場へ国産自律ロボットおよびAI自動化システムを国家が3年間の移行猶予期間中に無償リース配備 し、人間が担う業務には第1段階の 最低時給 5,000円(額面最低保証年収 1,180万円、第2段階以降 10,000円) を強制執行する。
その根拠(なぜそれが実現可能なのか)はこう。既存の行政摩擦と中間手続き産業への公金流出をシステム工学的にゼロ化し、以下の数理モデルと供給同期プロトコルによって財源と物理的な労働代替力が完全に担保されているからである。
特別会計の解体と自律ロボット配備の数理モデル
現行制度とAI国家における企業・労働者の資源配分の差は、総人件費と自動化設備投資()の関数として以下のように定式化される。
現行制度では、企業が生み出した付加価値()から、雇用保険二事業料を含む社会保険料()と仲介・申請代行コスト()が引き抜かれ、低賃金手作業の労働投入量が水増しされるため、1時間あたりの賃金は最低賃金近傍に張り付く。
対してAI国家では、保険料負担と仲介コストをともにゼロとし、特別会計の解体で統合された 1,000兆円 の主権予算から国産自律ロボット投資()を直接供給する。これにより、人間の労働投入時間()あたりの付加価値を爆発的に引き上げ、最低時給 5,000円 をインフレなき実物生産性の裏付けによって成立させる。
-
財源と負担:賃金総額から雇用保険二事業率(0.35〜0.45%)を事業主から強制徴収し、賃上げ原資を圧迫。
-
資金の使い道:2026年10月改正後も1事業所最大25万円の多言語翻訳・面談助成など、低賃金手作業の延命と社労士・翻訳・監理団体の中抜きへ消滅。
-
現場の結末:自動化投資が先送りされ、約257.1万人の外国人労働者と日本人労働者の双方が低賃金・高負荷のまま疲弊。
-
財源と負担:労働保険特別会計を含む全特会を解体して 1,000兆円 へ統合。雇用保険料・社会保険料は 完全0%(所得税 3%・法人税 10%)。
-
資金の使い道:特定技能の新規発給と助成金をDay 1全廃し、国内中小企業へ 国産自律ロボットを3年間無償リース配備。
-
現場の結末:既存在留外国人はロボット配備と1対1同期減衰で満了帰国し、所属企業の最低時給 5,000円(年収 1,180万円)を実現。
また、既存の低賃金手作業や外国人労働者への依存を手放さず、AI国家の企業所属規約(最低時給 5,000円・往復通勤時間の100%労働時間算入・交通費完全非課税)を拒否する事業者に対しては、強制閉鎖などの物理的実力行使は一切行わない。契約論における「受益と負担の分離」に基づき、自由意思による 「非所属法人」 として分類し、基本税率 70%(+旧50税制の維持)および国家光TPU演算網・自動物流網へのアクセス権限分離を適用することで、市場原理による無血の自然淘汰または自動化転換を促す。
労働保険特別会計と外国人雇用助成金・監理団体を初日に全廃し、雇用保険料0%で企業の総人件費負担を即時解放する。
1,000兆円の主権予算(国内基盤200兆円)から中小現場へ国産ロボットを無償配備し、既存在留者と1対1同期で手作業を置換する。
単純作業を機械へ委譲した所属企業において、最低時給5,000円(年収1,180万円)をスマートコントラクトで即時執行する。
想定される反論を砕く制度・数理の防壁
本設計に対して既得権層や懐疑派から想定される反論(①左翼・リベラル層、②低賃金依存経営者・仲介ブローカー層、③前例踏襲官僚・申請代行層)は、以下の契約論・システム工学設計によって完全に解消される。
| 想定される反論・懸念 | AI国家の数理・契約論による回答 |
|---|---|
| 「外国人雇用助成金の廃止や特定技能の新規停止は排外主義であり、多文化共生や人権配慮に逆行するのではないか」(左翼・リベラル層) | 受益と負担の分離および人権保護の原則により、適法・高度な外国籍人材の権利は100%保護し、既存の在留労働者も契約期間満了まで完全に処遇を保証した上で帰国を支援する。そもそも低賃金・高離職率の過酷な手作業現場を「25万円の多言語マニュアル」で糊塗して延命させる現行制度こそが構造的な労働搾取であり、危険・単純作業を国産自律ロボットへ物理置換することこそが、国籍を問わない人権侵害の根絶である。 |
| 「今すぐ特定技能や助成金を止められたら、ロボットを買う資金がない地方の中小零細企業は一斉に倒産してしまう」(低賃金依存経営者・仲介層) | リソース配分の最適化設計により、中小企業が自己資金でロボットを購入する必要は一切ない。特別会計の解体と中抜き廃止で浮く財源(主権総予算 1,000兆円・国内基盤 200兆円)から、所属規約に同意する国内中小企業へは 3年間の移行猶予期間中に国産自律ロボット・自動化設備を無償リース配備 し、保守・導入まで国家基盤が直結支援する。困るのは公金と手数料を吸い上げていた仲介ブローカーのみである。 |
| 「労働保険特別会計の雇用保険二事業を初日に全解体すれば、失業時のセーフティネットや職業訓練の実務が停止し混乱する」(前例踏襲官僚・社労士層) | 無停止並行移行(決定論的スマートコントラクト決済)により、国民の生活保障と能力開発は1ミリ秒たりとも停止しない。既存の失業給付や教育訓練給付を上回る標準生存配当(ISF)とAI学習環境が全所属国民の生体ID口座へ直接接続され、22分決定論的監査AIが不正受給ゼロで即時執行する。消滅するのは官僚の裁量配分枠と、25万円の助成金申請に30万円以上のコストをかけさせる書類代行の摩擦だけである。 |
理想のAI国家へ至る計画(具体策)
この転換は空論ではなく、以下の3段階で物理的・制度的に実装される。
-
第1フェーズ(初日執行と自律ロボット同期配備) : 初日(Day 1)の主権立法により労働保険特別会計を含む全特別会計・一般会計を解体して主権総予算 1,000兆円 へ統合し、特定技能・育成就労の新規発給と外国人雇用助成金を即時全廃する。 同時に所属企業の雇用保険料・社会保険料を 0% とし、3年間の移行支援枠で国内中小企業へ国産自律ロボットを無償リース配備して既存在留外国人の期間満了帰国と1対1同期させつつ、最低時給 5,000円 を発動する。
-
第2フェーズ(全国光3進数基盤の実装と時給1万円化) : 全国末端までの純国産3進数光プロセッサおよび地下小型モジュール炉(SMR)電源網への換装とともに全現場の物理的自動化を定着させ、所属企業の最低時給を 10,000円 へ引き上げる。
-
第3フェーズ(完全自律進化と生存配当ISFの完成) : 全産業の完全自律ロボット化と中抜きコストの恒久的ゼロ化を完了し、自律演算国家が生み出す富を標準月額30万円の生存配当(ISF)として全国民へ恒久還元する。
-
日本の税金が高い本当の理由と経済停滞の正体|特別会計・中抜き利権・デジタル赤字の現状分析 : なぜ真面目に働いても手取りが増えず日本経済は停滞し続けるのか。輸出還付金、年間約6.8兆円のデジタル赤字、そして1.4京円超の総資産の裏に隠された死蔵資産と公金中抜きの実…
-
外国人労働者257万人と技能実習・育成就労の限界|治安・インフラ負担と自動化への転換 :外国人労働者への依存が日本の自動化投資と賃上げを止めてきた全体像を平易に解説した玄関設計書である。
-
労働力輸入の終焉:外国人依存という『低賃金劇薬(ドラッグ)』からの決別 :産業別に特定技能・育成就労を初日全廃し、在留期間満了と国産自律ロボット配備を1対1で同期させる具体的な移行手順を定義している。
-
日本の入国管理・就労ビザ厳格化の設計|日本語N1必須とドバイ級の滞在追跡基盤 :入国時エスクロー保証や生体認証ゲートにより、医療・福祉へのタダ乗りやブローカーの中抜きをシステム工学的に遮断する統治仕様である。
-
特別会計441.7兆円の闇と裏財布の正体|一般会計の約4倍を動かす官僚聖域の解体 :労働保険特別会計をはじめとする特別会計群が、いかにして国会監視を逃れ外郭団体や中抜き機構の温床となってきたかを解剖している。
-
「外国人雇用で80万円助成」は本当か?2026年10月改正(最大25万円)と財源の検証 :2026年10月1日改正の厚労省一次資料に基づき、最大80万円から25万円への縮小要件と申請時の赤字構造を実務目線で電卓検証したペア記事である。
最後に:あなたはどちらを選びたい?
私たちの労働と給与から吸い上げられた資金を「誰のために、どう使うか」という2つの未来の違いは明確である。
-
A:今の現実(労働保険特別会計と多言語化補助)の延長線:総人件費から毎年約8,400億円規模の雇用保険二事業料が徴収され続け、25万円の多言語化助成と引き換えに翻訳・代行業者や仲介ブローカーだけが潤い、現場の自動化と賃上げが永遠に先送りされる未来。
-
B:AI国家への転換(特別会計解体と国産ロボット無償配備):初日に労働保険特別会計と中抜き助成を全廃して雇用保険料・社会保険料を 0% にし、主権総予算 1,000兆円 から中小現場へ国産自律ロボットを無償配備して、最低時給 5,000円 と豊かな可処分所得を取り戻す未来。
最後に問う。このまま特別会計と手続き代行産業のために総人件費を削られ続ける道と、仕組みそのものを作り替えて自動化の果実と正当な賃金を現場の手に取り戻す道。あなたはどちらを選びたいだろうか?