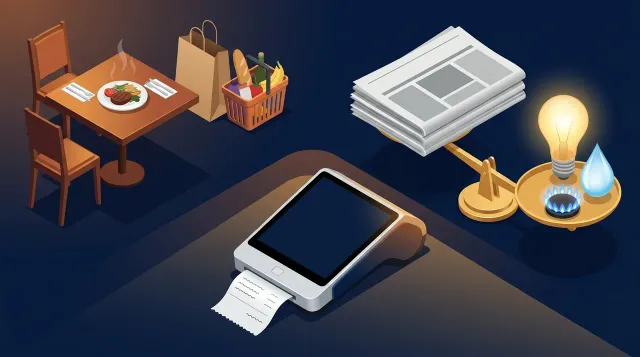
2027年4月から2年間限定で「食料品の消費税率を8%から1%へ引き下げる」時限措置が始まります。毎日の買い物が安くなると期待される一方、「店内飲食10%と持ち帰り1%で街の飲食店が潰れないか?」「なぜ止まれば命に関わる電気・ガス・水道が10%で、新聞だけが8%のまま守られるのか?」という疑問は、電卓で検算するとすべて現実のリスクとして浮かび上がります。
結論からお伝えすると、2027年4月〜2029年3月の時限措置は市場に 「1%・8%・10%の三重税率」 を生み出し、飲食店に 「店内10%と持ち帰り・中食1%の9ポイント価格差」 と 「仕入れ1%・売上10%による決算時の消費税納付急増(資金繰り悪化)」 を直撃させる一方、電気・ガス・水道を10%課税のまま放置する極めて歪な制度です。本記事では、家計と個人店・事業主の双方が知っておくべき数字のカラクリと実務防衛策を徹底検証します。
-
インボイス「2026年10月70%控除・3割特例」の計算式|紙だけ課税される印紙税と個人事業主の防衛策 : 令和8年度税制改正による70%仕入控除・個人3割特例と簡易課税の損得判定、PDF交付で印紙税を0円にする手順を解説。
-
固定資産税はなぜ築30年でも下がらない?住宅用地1/6特例と新築4年目倍増・空き家6倍の計算式 : 住宅用地の1/6特例や新築4年目・6年目の減額終了ショック、築古でも残価20%で止まる仕組みと管理不全空家の注意点を検証しています。
-
ボーナスの手取りはなぜ昔より減った?2003年「総報酬制」の転換点と前月残業で所得税が跳ね上がる計算式 : 2003年4月の総報酬制導入による賞与の手取り激減と、前月給与で源泉所得税率が跳ね上がる計算ルールを検証しています。
-
電気代の「再エネ賦課金」4.18円と検針票の見方|家電別kWh計算と本当に効く節電優先順位 : 消費税10%とあわせて毎月の電気代にのしかかる過去最高の再エネ賦課金(4.18円/kWh)の構造と家電別の節電優先順位を解説しています。
-
給与明細に見えない「社会保険料31%」の計算式|会社負担分と4〜6月残業・交通費課税の罠 : 買い物の消費税以前に給与から労使合計で約31.4%徴収されている社会保険料の計算式と合法的な手取り防衛策をまとめています。
-
食品表示「/(スラッシュ)」の見分け方|無添加ガイドラインと4つの表示免除ルールを徹底解説 : 食料品の価格や税率とあわせて毎日スーパーの売り場で確認したい原材料ラベルの読み解き方を整理しています。

-
2027年4月からの 「食料品の消費税1%(2年間限定)」 で外食・持ち帰り・家計がどう変わるのか正確に知りたい方
-
個人経営の飲食店やカフェを営んでおり、「店内10%・持ち帰り1%の価格設定」や「確定申告での消費税納付額の急増」 に危機感を持っている方
-
命に関わる 電気・ガス・水道が10%のままなのに、なぜ定期購読の新聞だけが8%で維持されるのか 制度上の根拠と矛盾を整理したい方
-
「1%・8%・10%」が混在するレシート整理や、本則課税と簡易課税の有利不利判定 を期限前に準備しておきたい個人事業主の方
ニュースの「食料品の消費税が1%に下がる」という見出しだけを見ると、シンプルで家計に優しい減税のように映ります。しかし税法の規定と店舗レジの実務に落とし込むと、消費者にもお店にも小さくない落とし穴が潜んでいます。
まずは「なぜスッキリ0%にせず、1%という中途半端な数字にしたのか」という経緯と、2027年4月から始まる3つの税率の全体像を確認しましょう。
なぜゼロではなく「消費税1%」なのか?三重税率の全体像
2026年9月15日の閣議決定および10月国会提出の税制改正関連大綱にもとづくスケジュールでは、飲食料品の消費税率引き下げは 2027年(令和9年)4月1日から2029年(令和11年)3月31日までの「2年間限定の時限措置」 と定められています。
引き下げ後の税率内訳は、従来の軽減税率8%(国税6.24%+地方1.76%)から、国の消費税率 0.78% と地方消費税率 0.22%(国税額の78分の22)を合わせた 合計 1.00% です。なお残る1%相当の負担については、就業者負担軽減支援金などの給付措置で別途調整するという複雑な建て付けが採られました。
非課税や免税のゼロを避けて1%にした裏事情
多くの方が抱く「どうせ2年間下げるなら、なぜ分かりやすく『消費税0%』にしなかったのか?」という疑問の裏には、POSレジのシステム改修工期と 「インボイス制度(仕入税額控除)の枠組みを維持したい」 という行政側の都合があります。
もし食料品を医療費や家賃と同じ 「非課税(0%)」 にすると、食品メーカーやスーパー、農家が包装資材や店舗の電気代、燃料代(10%)で支払った消費税を仕入税額控除できなくなります。業者が消費税分を自腹でかぶる「損税」が発生し、結果的に店頭価格へ転嫁されてしまいます。
反対に輸出企業と同じ 「免税(課税売上だが税率0%)」 にすると、全国のスーパーや食品業者の大半が「預かった税(0円)より仕入れで払った税(10%)の方が多い」状態となり、税務署の消費税還付事務がパンクします。さらに全国のPOSレジや基幹システムに「0%区分」を新設するには約10〜12ヶ月の改修期間を要するため、既存の軽減税率枠の数値を「8」から「1」へ書き換えてインボイス制度を温存できる 「1%」 が選ばれました。
市場に混在する三重税率の線引き一覧表
ところが今回の「1%」への引き下げ対象は 「人の飲用・食用に供される飲食料品」 のみに絞られました。2019年10月から飲食料品と並んで軽減税率の対象だった「定期購読の新聞」は1%から外れ、そのまま 8%で据え置き となります。
その結果、2027年4月からの日本市場には前代未聞の 「1%・8%・10%」の三重税率 が同時に混在します。
| 適用税率(国+地方) | 主な対象品目・取引形態 | 線引きで迷いやすい境界・例外ケース |
|---|---|---|
| 1%(国0.78%+地方0.22%) | スーパー・コンビニの食品、飲食店の 持ち帰り(テイクアウト)、出前・宅配、ペットボトル飲料、みりん風調味料、ノンアルコールビール | おまけ付き菓子等の「一体資産」は税抜1万円以下かつ食品割合3分の2以上のみ1%(超えると全体が10%) |
| 8%(国6.24%+地方1.76%) | 週2回以上発行される 定期購読契約の「紙の新聞」(政治・経済・社会・文化等の一般社会事実を掲載するもの) | 駅売店・コンビニ売りの新聞は10%、スマホやPCで読む 「新聞の電子版」も10% |
| 10%(国7.8%+地方2.2%) | 飲食店の 店内飲食(イートイン)、ケータリング、酒類(本みりん・料理酒含む)、医薬品・医薬部外品、ペットフード、日用品、電気・ガス・上下水道 | 持ち帰り弁当用のプラ容器・割り箸・レジ袋を飲食店が業者から仕入れる際の税率は 10% |

なんじゃこのややこしい表は……!本みりんは10%でみりん風調味料は1%、ペットボトルの水は1%で家の水道水は10%、しかも紙の配達新聞だけ8%で残って3種類になるんか!?店員さんも経理の人も頭がパンクしてしまうぞ!

本当に現場泣かせですよね。これまで「8%と10%」の2種類だけでもイートイン申告やインボイス処理で混乱していましたが、2027年4月からはレシートも帳簿も3段階に分かれるため、街の飲食店や個人事業主に重い負担がのしかかります。
飲食店を襲う「店内10%と持ち帰り1%」の格差と資金繰り
この三重税率で最も厳しい経営判断を迫られるのが、定食屋、ラーメン店、カフェ、パン屋、居酒屋などの 飲食店 です。「持ち帰りが8%のままなら客はみんな1%のスーパーへ行ってしまうし、持ち帰りが1%になったら店内飲食10%との差が開きすぎてお店が危ないのでは?」という懸念は、数字を検算すると深刻な現実として浮かび上がります。
店内飲食と持ち帰りの価格差拡大と中食流出リスク
2027年3月までは、店内飲食(10%)と持ち帰り(8%)の税率差は 2ポイント でした。税抜1,000円の定食なら、店内 1,100円 に対し持ち帰り 1,080円 と差額はわずか 20円 で、「温かい皿で食べて片付けも不要な店内の方がいい」と考える客が大半でした。
しかし2027年4月からは、この差が 4.5倍の「9ポイント差」 へ拡大します。税抜1,000円の同じ料理が、店内飲食なら税込 1,100円 なのに対し、持ち帰りやスーパーの弁当・惣菜なら税込 1,010円(90円差)になります。家族4人で外食(税抜4,000円)をすれば、店内で食べるだけで 360円もの価格差(税抜6,000円なら540円差)がつく計算です。
しかも飲食店にとって痛いのは、テイクアウトが増えるほど耐熱プラ容器・紙箱・割り箸・レジ袋などの包材費(1食30〜60円前後)がかさみ、これら包材の仕入れ税率は 10%のまま 店負担になる点です。店内なら見込めたアルコール類(10%)や一品料理の追加注文も持ち帰りではほぼゼロになるうえ、「持ち帰り(1%)」で会計して勝手にイートイン席で食べる不正トラブルの監視まで現場にのしかかります。
税込同一価格にすると店の粗利が吹き飛ぶ仕組み
これまで牛丼店やカフェ、パン屋などでは、会計の煩雑さを防ぐために「店内も持ち帰りも税込同一価格(ワンプライス)」を採用する店舗が多くありました。しかし税率差が9%に開くと、この税込同一価格が破綻します。
-
店内飲食(10%) : 税抜売上 1,000円 + 消費税100円 = 税込1,100円
-
持ち帰り(1%) : 税抜売上 約1,089円 + 消費税11円 = 税込1,100円
-
現場で起きること : 持ち帰りの本体価格を約89円値上げした形になり、「減税されたのに安くならない」とスーパー(税込1,010円)へ客が流出する
-
持ち帰り(1%) : 税抜売上 1,000円 + 消費税10円 = 税込1,010円
-
店内飲食(10%) : 税抜売上 約918円 + 消費税92円 = 税込1,010円
-
現場で起きること : 店内客が1人座るたびに店の税抜売上が 約82円(約8.2%)蒸発 し、営業利益率5〜8%の一般的な飲食店は売るほど赤字に陥る
持ち帰り客に合わせて「店内も持ち帰りも税込1,010円均一」にした場合、店内飲食の代金1,010円には10%の消費税が含まれるため、店の手元に残る税抜売上は次の式になります。
店内客1人あたり約82円(約8.2%)の粗利が丸ごと吹き飛ぶため、営業利益率が5〜8%前後の飲食店は耐えられません。結局は「店内1,100円・持ち帰り1,010円」の二重価格にするしかなく、客の目には「店内で食べると9%高い」という壁が突きつけられます。
本則課税の店舗を襲う消費税の一括納付トラップ
さらに個人経営の飲食店オーナーが警戒すべき最大の死角が、「食材の仕入れ消費税が8%から1%に減ることで、確定申告時に税務署へ一括納付する消費税額が跳ね上がる」 という資金繰りトラップです。
消費税の原則計算である 「本則課税(一般課税)」 では、「客から預かった売上消費税(店内10%)」から「食材や経費で業者に払った仕入消費税」を引いた差額を税務署へ納付します(タックスアンサー No.6301)。店内飲食100%で 年間税抜売上2,000万円(売上消費税200万円)、食材仕入れ 税抜700万円、家賃・光熱費などの10%課税経費 税抜600万円(支払税60万円)の個人店モデルで比較してみましょう。
売上税200万から食材税56万(8%)と経費税60万(10%)を引き、確定申告の納付は 年84万円 だった。
店内売上税は200万のままなのに、食材で払う税が 7万円(1%) へ減り、控除合計が67万円に縮小。
200万 − 67万 = 年133万円 の納付が発生。従来より +49万円(約1.58倍) の現金が一括で必要になる。
ちょっと待ってくれ!食材の消費税が1%に下がったら、八百屋さんや肉屋さんに毎月払う税金も49万円減っとるはずじゃろ?1年トータルで見ればプラマイゼロなんじゃないんか?
帳簿(損益計算書)の上ではプラマイゼロなんです!でも現実の個人店では、毎月の仕入れ支払いで浮いた現金は、高騰する電気・ガス代(10%)やアルバイト代(非課税=控除ゼロ)、借入金の元本返済にそのまま回ってしまいがちです。その結果、翌春の確定申告で突然「今年の消費税は84万円ではなく133万円です」と突きつけられ、納税資金ショートを起こすお店が続出しかねないんですよ。
しかもここに 「簡易課税制度(タックスアンサー No.6505)」 の有無による決定的な差が生まれます。基準期間(個人は前々年、法人は前々事業年度)の課税売上高が 5,000万円以下 の店舗が事前に『簡易課税制度』を選んでいれば、実際の食材税率が1%に下がっても、店内飲食店(第4種事業)は 「売上消費税の60%を仕入控除とみなす(みなし仕入率60%)」 計算が使えます。
同じ税抜年商2,000万円(売上税200万円)の店なら、簡易課税での控除額は 200万円 × 60% = 120万円 となり、納付額は 年間80万円 で済みます。本則課税のまま放置した場合(133万円)と比べ、実に 年間53万円(2年間で106万円)ものキャッシュ差 がつくのです(※自店調理の持ち帰り販売分を区分経理すれば第3種70%も適用可)。さらに店舗には、2027年4月の導入時とわずか2年後の2029年4月終了時(1%→8%復帰)の 往復2回分のレジ・券売機改修負担 までのしかかります。
なぜ新聞は8%で電気・ガス・水道は10%のままなのか
飲食店の混乱と並んで多くの国民が納得できないのが、軽減税率の線引きです。食料品が1%へ下がる一方で「定期購読の新聞」は軽減税率8%として温存され、生きるうえで1日も欠かせない 電気・ガス・上下水道は標準税率10%のまま 据え置かれました。
生存不可欠な光熱費と多重負担が放置される矛盾
軽減税率の本来の目的が「低所得層ほど負担が重い生活必需品の逆進性緩和」であるなら、猛暑の熱中症や厳冬期の凍結から命を守る 電気・ガス・水道 こそ最優先の対象であるはずです。新聞を読まなくても誰一人命を落としませんが、電気と水道が止まれば人間の生存に直結します。
それにもかかわらず、日本のライフラインには10%の消費税に加え、以下のような多重負担が放置されています。
-
電気料金の多重負担 : 電気代全体に標準税率 10% が課されるうえ、全国一律で徴収される「再生可能エネルギー発電促進賦課金(2026年度は過去最高の 税込4.18円/kWh)」にも、電気の供給対価の一部として 10%の消費税相当額(税抜3.80円+税0.38円) が含まれています。
-
水道水と市販水の逆転現象 : コンビニで買うペットボトルの水や炭酸水は「飲料」として消費税 1% なのに、自宅で赤ちゃんのミルクを作り、料理や飲用に毎日使う蛇口の水道水には 10% が課され続けます。
-
ガソリン代の二重課税(Tax on Tax) : 地方の生活や物流に不可欠なガソリン代も、揮発油税・地方揮発油税の本則税率(28.7円/L)や石油石炭税(2.80円/L)という 「税金が含まれた金額」にさらに10%の消費税を掛ける二重課税 が残ったままです。
紙の定期購読新聞だけ8%で電子版は10%の歪み
なぜ命のライフラインが10%で、新聞だけが8%で守られ続けるのでしょうか。国側の公式な建前と、実際の現場で起きている矛盾を比較表で整理します。
| 対象項目 | 2027年4月以降の税率 | 国・制度側の公式説明(建前) | 生活実感と照らした制度上の矛盾 |
|---|---|---|---|
| 定期購読の紙の新聞(週2回以上発行) | 8%(軽減税率を維持) | 「活字文化の普及や知識の栄養として民主主義に不可欠なため」 | 現役世代の購読率が低下するなか、特定の紙媒体・契約形態だけを特別扱いしている |
| 新聞の電子版・駅やコンビニ売りの新聞 | 10%(標準税率) | 「電子版は電気通信利用役務の提供であり、1部売りは定期購読契約ではないため」 | 記事の中身(知識)は同じで、紙資源も配達燃料も使わないスマホ電子版の方が税金が高い |
| 書籍・教科書・参考書・専門誌 | 10%(標準税率) | 「有害図書等との線引きが困難なため軽減対象外」 | 「知識の栄養・活字文化保護」が理由なら、子どもの参考書や専門書が10%なのは筋が通らない |
| 家庭の上下水道 | 10%(標準税率) | 「蛇口の水は飲料用と風呂・洗濯・散水用を物理的に区別できないため」 | 衛生維持や入浴・洗濯も生存に不可欠な基礎生活であり、市販水(1%)との落差が極端すぎる |
| 家庭の電気・ガス | 10%(+賦課金負担) | 「贅沢な消費も含まれ、減税すると税収減が大きすぎるため」 | 猛暑・厳冬期の冷暖房は生命維持装置であり、再エネ賦課金込みでの10%課税は逆進性が極めて強い |

ちょっとこれ、表で見比べると言い訳が苦しすぎませんか!?本当に「知識の栄養」を守るためなら、スマホで読む電子版の新聞や子どもの参考書も安くするはずなのに、配達される紙の新聞だけ8%なんて誰が見てもおかしな線引きですよ!
そこが一番の矛盾点ですよね。イギリスやフランスなどの欧州諸国では、紙だけでなく電子新聞や書籍全般まで広くゼロ税率・軽減税率の対象に含めています。日本の「週2回以上発行・定期購読・紙限定で8%」という極端に狭い条件は既存の戸別配達網への配慮が色濃く、結果として「新聞のためだけに8%区分が全国のレジと会計ソフトに残り続ける」という余計な事務コストを生んでいます。
家計と店舗が今すぐ備えるべき実務防衛アクション
制度の歪みに疑問を感じつつも、2027年4月が来れば「1%・8%・10%」の三重税率の中で家計と店舗を守らなければなりません。消費者と個人事業主・小規模飲食店が 今から準備すべき実務防衛策 をまとめます。
家計の9%差の使い分けと個人店の簡易課税判定
家計では「食料品1%で浮いたお金」が10%課税の固定費や便乗値上げに消えないよう優先順位を見直し、飲食店・事業主は 課税期間が始まる前の届出期限 を絶対に逃さないことが鍵となります。
-
【家計】外食(10%)と持ち帰り・中食(1%)の9%差を使い分ける : 家族や友人との大切な外食は店内で楽しみつつ、普段のランチや忙しい日の惣菜はテイクアウト・中食(1%)を選ぶだけで、4人家族なら年間数万円単位の税差を抑えられます。
-
【家計】減税対象外の「10%固定費(電気・ガス・通信)」を優先見直しする : 10%課税と再エネ賦課金(4.18円/kWh)が続く電気・ガス・通信費は、契約アンペアや熱源家電(ヒートポンプ活用)を見直して課税ベース自体を圧縮しましょう。
-
【飲食店・事業主】課税期間が始まる「前日」までに簡易課税を試算する : 基準期間の課税売上5,000万円以下の飲食店(特に店内比率が高い店舗)は、本則課税のままだと仕入控除が激減します。必ず事前に「本則課税 vs 簡易課税(第4種60%等)」を検算してください。
-
【飲食店・事業主】『簡易課税制度選択届出書』の期限と2年縛りを確認する : 簡易課税は原則 「適用課税期間の初日の前日まで」 の届出が必須です(個人事業主は暦年単位のため令和9年分適用なら原則 2026年12月31日まで、3月決算法人は 2027年3月31日まで ※特例経過措置の有無も含め2026年中に税理士・税務署へ要確認)。最低2年間の継続義務があり、大型設備投資の予定がある年は本則課税が有利な場合もあるため事前試算が不可欠です。
-
【飲食店】納税資金の「先取り別口座積立」を徹底する : 本則課税を継続する店舗は、売上現金を運転資金と混ぜず、予想年間消費税額の12分の1を毎月別の納税専用口座へ移して決算時の資金ショートを防ぎましょう。
複数税率のレシート仕分けと検算ミスを防ぐ道具
2027年4月以降、個人事業主や店舗の経理では、来客用の茶菓子・弁当の 「1%」、定期購読紙の 「8%」、店内会食や消耗品・光熱費の 「10%」 が入り乱れます。さらに2026年10月からは免税事業者からの仕入れに係るインボイス経過措置も「80%控除」から 「50%控除(2029年9月末まで)」 へ切り替わっており、年末にまとめて領収書を仕分けようとすると確実にパンクします。
そこで領収書を受け取ったその日のうちに仕分けられるよう、月別ポケット付きの 『キングジム (KING JIM) スキットマン 領収書ファイル A4長辺1/3』 を1冊用意し、ポケット内でクリップを使って税率別に束ねておく運用が最も確実です。
実売1,000円〜1,500円前後のファイル1冊で帳簿・インボイスの法定保存期間(5年〜7年)まで綺麗に保管でき、7〜10年使えば モデル試算で1日あたり約0.3〜0.5円前後 のわずかなコストで紛失と仕分け地獄を防げます。
あわせて、3税率が混在するレシート集計や「本則課税 vs 簡易課税」の試算には、スマホ電卓ではなく 検算(アンサーチェック)機能付きの『カシオ 12桁本格実務電卓』 を手元に置いておきましょう。普及機なら10年使用の モデル試算で1日あたり約0.5円前後、上位のサイレントタッチ機でも 1日あたり約1.5円前後 で、桁数の多い税額計算の打ち間違いをゼロにできます。
複雑怪奇な軽減税率の限界と単一税制への視点
ここまで三重税率への実務防衛策を確認してきましたが、電卓を叩くほどに制度そのものの無理が浮き彫りになります。
わずか2年間の時限1%化のために国中でレジを往復2回も改修し、店内飲食(10%)と持ち帰り(1%)に9%の壁を作って飲食店を苦しめ、新聞8%・光熱費10%という歪な線引きとインボイス事務に国民と店舗の時間を奪い続ける制度そのものが、もはや限界に達しているのは明らかです。
「なぜ日本には約50種類もの複雑な税金と例外だらけの軽減税率・インボイス制度が存在し、これらを全廃してシンプルな単一税制にできないのか?」と感じた方は、消費税や雑税を全廃して統合する 日本の税金50種類が多すぎる理由と3%単一税制への転換 や、命のライフラインから課税と賦課金をなくす 次世代エネルギー主権による家庭の電気・ガス・水道完全0円設計 もぜひ覗いてみてください。毎日のレジ前で感じる違和感の根っこがスッキリつながるはずです。
まとめ:三重税率の罠を知り家計と店舗を守る
最後に、2027年4月から始まる「食料品消費税1%(2年間限定)」と三重税率の要点をチェックリストで振り返ります。
-
市場に「1%・8%・10%」の3税率が2年間混在する : 2027年4月1日〜2029年3月31日の間、飲食料品・持ち帰りは 1%(国0.78%+地方0.22%)、定期購読の紙の新聞は 8%、店内飲食や日用品・電子版新聞・電気ガス水道は 10% となります。
-
店内10%と持ち帰り1%の「9ポイント差」を意識する : 税抜1,000円の食事で90円、家族4人(税抜4,000円)で360円の税差が生じるうえ、税込同一価格(1,010円均一)にすると店の粗利が約8.2%蒸発するため二重価格化が避けられません。
-
本則課税の飲食店は「確定申告の一括納付急増」に備える : 食材仕入れで払う消費税が8%から1%へ減る分、確定申告で納める差額消費税が急増します。運転資金と混ぜず、納税専用口座へ毎月先取り積立を行いましょう。
-
課税売上5,000万円以下の事業者は期限前に「簡易課税」を検算する : 店内飲食店(第4種事業:みなし仕入率60%)は簡易課税で納税額を大幅に抑えられる場合が多いため、適用課税期間の初日の前日(個人事業主は原則として前年12月31日)までに税理士・税務署へ確認してください。
-
10%課税が続く光熱費の見直しと月別レシート管理を徹底する : 減税対象外の電気・ガス・通信費を優先して見直し、3税率が混在する領収書・インボイスは専用ファイルと12桁検算電卓で月次処理する習慣をつけましょう。
※本記事の内容および試算は、2026年11月時点の公表大綱・現行消費税法および国税庁タックスアンサーに基づく一般的な解説・モデル計算です。今後の国会審議による細則や経過措置の追加、個別の事業区分判定(第2種〜第4種事業等)、設備投資計画に伴う本則課税・簡易課税の選択届出にあたっては、必ず管轄の税務署または顧問税理士へご確認ください。

持ち帰りの1%と店内10%の差や、確定申告で急に増える消費税のカラクリを今のうちに電卓でしっかり検算して、お店も家計も賢く守り抜くニャ!