[第 1 部:深掘り分析室]
飲食業の虐殺 — 『預かり金』という嘘が招く、0%化による逆ザヤの罠
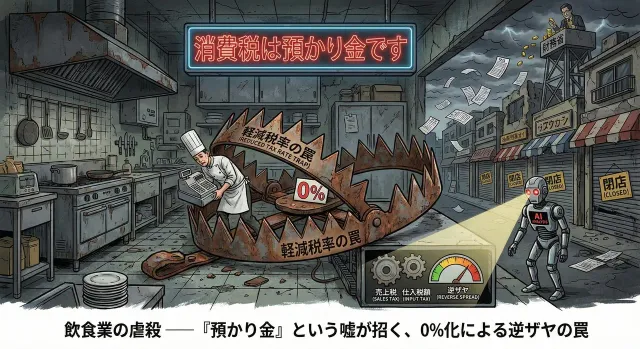
結論:「食料品0%」の罠とインボイス地獄から店を守る道
「物価高で外食もままならず、お気に入りだった近所の定食屋や蕎麦屋が次々と潰れていく。政治家が言う『食料品だけ消費税0%』にすれば救われるのではないか?」——この日本の食文化と家計の危機に対して、私たちが採り得る対策は 2つ ある。
-
① 現実(今の日本の仕組み)での対策:複数税率(8%・10%)とインボイス制度を維持したまま、あるいは「食料品だけ0%」にして、飲食店や農家が家賃・光熱費・設備の10%消費税で「逆ザヤ・資金枯渇」に陥るのを自力の値上げやコスト削減で耐え忍ぶ道。
-
② AI国家での対策:「消費税は預かり金である」という財務省の嘘と小手先の軽減税率を全廃し、初日からの例外なき「消費税の完全廃止(全品目・全経費0%)」 と7大インフラ完全無料(0円)、および金銭利息0円のTPU演算利息融資によって飲食店の逆ザヤ・事務負担をゼロにし、地域の個人店とあなたの外食・買い物を同時に救う道。
まずは「預かり金という嘘」と「食料品0%が引き起こす三重の致死トラップ(現状と原因)」を直視した上で、①と②それぞれの対策と根拠を比較してほしい。
現状:個人店の消滅と、現場を壊す不毛な確認作業
-
個人店の消滅と「工場飯・ステルス値上げ」の強制: 地域の定食屋、蕎麦屋、個人経営の飲食店が消費税とインボイス(適格請求書)の重圧で次々と閉店した結果、私たちの選択肢は大手資本のチェーン店ばかりになった。競争相手(個人店)が消えたことで、量を減らして実質値上げする「ステルス値上げ」と品質低下がやりたい放題になっている。
-
レジ前での不毛な確認時間と分断: コンビニや牛丼屋で毎回「店内で食べますか? 持ち帰りですか?」と聞かれ、わずか2%の差をめぐって店員と客が神経をすり減らす不毛な時間は、すべてこの欠陥税制が生み出した社会的損失である。
さらに現在、与野党を問わず選挙目当ての大衆迎合(ポピュリズム)の道具として掲げられている「食料品のみ消費税 0%(非課税・免税)」は、飲食業者や農家にとって救済ではなく、「コストと事務負担の強制増大」という死刑宣告である。弱者を救うはずの「善意の看板」が、巡り巡って最も弱い末端の現場労働者を虐殺するという残酷な矛盾がここにある。
「店内で食べる(10%)」と「持ち帰る(0%)」が混在すれば、現場は不毛な監視と確認作業―― 無意味で膨大な事務作業(ブルシット・ジョブ) ――に忙殺される。これは国家全体の人材資源(労働力)に対する深刻な業務妨害である。
| サービス形態 | 想定税率 | 現場の結末:加速する崩壊 |
|---|---|---|
| 店内飲食 | 10% (標準) | 消費者の自炊・中食シフトによる客数激減。地域から飲食店が消滅し、料理スキルや時間を持たない弱者が 「食の難民」 と化す。 |
| テイクアウト | 0% (非課税・免税) | 容器・包材費・光熱費にかかる 10% の税負担と還付・控除不能リスクが事業者を直撃する地獄。 |
| 卸売・農業 | 0% (非課税・免税) | 農業機械や肥料・燃料にかかる 10% の税が資金繰りを圧迫し、産業全体の投資が停止。 |
原因:『預かり金』の嘘と食料品0%の「三重の致死トラップ」
なぜ消費税や「食料品0%」がこれほどまでに地域の飲食店と農家を破壊するのか。
虚構の解体:『預かり金』は存在しない
まず、財務省が 37年間 垂れ流してきた最大の嘘を完全に払拭する。「消費税は消費者が事業者に預けた金である」という概念は、法的には 100% の誤りである。
1990年の 東京地裁・大阪地裁判決 において、司法は「消費税は対価(売価)の一部であり、消費者が納税義務者ではない。預かり金でもない」と明確に断じている。消費税の本質は、消費者が直接納める税ではなく、事業者が「売上(粗利・付加価値)」に対して納税義務を負う「実質的な売上課税(付加価値税)」に他ならない。
財務省が「預かり金」という欺瞞(ぎまん)を使い続けるのは、事業者が税を価格転嫁できずに自腹を切る「身銭切り」の苦しみを、「益税(ネコババ)」という言葉で隠蔽し、消費者である国民と中小事業者を互いに憎み合わせる「分割統治」を行うためである。
-
千利休・江戸の屋台から続く「日本の食文化」の虐殺: 飲食業とは単なる金儲けの箱ではない。地域のコミュニティ(共同体)を支え、職人の技と日本の伝統的な食文化を次世代へ継承する防波堤である。しかし、財務省が押し付けた複雑怪奇な複数税率とインボイス制度は、高齢の職人や個人経営の蕎麦屋・寿司屋・定食屋に過酷な事務労働を強い、日本の誇るべき無形文化遺産を内側から腐敗・消滅させている。
-
自公政権の「新聞利権」と野党・リベラルの「食料品0%」の同罪性: 現行の軽減税率は、与党が「痛税感の緩和」と「新聞業界への利権配慮」のために導入した欺瞞装置である。一方で、野党やリベラル層が崇拝する欧州型の「食料品ゼロ税率」もまた、イギリスで「チョコケーキはケーキ(0%)かビスケット(標準税率)か」を巡って裁判で争われた ジャファケーキ事件(1991年) や、マークス&スペンサー(M&S)のチョコ・ティーケーキを巡り13年間も法廷闘争が続いた事件のように、膨大な行政・税理士利権を生み出した歴史的失敗作である。「食料品を0%にして弱者を救う」と叫ぶ政治家は、現場のワンオペ店員や農家を事務作業と資金繰りの地獄で過労死させ、都市部の消費者から安価な歓心を買っているだけの偽善者である。
逆ザヤの罠:三重の致死トラップ
売上税である消費税の仕組み上、売上が 0% になれば、事業者は仕入れや経費で支払った 10% の税をめぐって逃れられない「三重の致死トラップ」に叩き込まれる。
事業者の実質的な消費税キャッシュフロー(納税および身銭切り・資金拘束)の演算式は以下の通りである。
もし食料品売上が 0% になれば、 は となる。しかし、家賃、光熱費、調理器具、店舗改修費、包装資材には、依然として 10%()の税がかかり続ける。
例えば、月商 1,000万円(税率 0% で売上税額 0円)の飲食店や食品加工業者が、家賃・光熱費・設備維持費などで税抜 500万円(税込 550万円)の課税経費を支払っていたとする。その経費には 10%(月50万円) の消費税が上乗せされている。
ここで財務官僚や税理士は「ゼロ税率(輸出免税方式)にすれば50万円は還付されるから損はしない」「非課税方式でも簡易課税がある」などと詭弁(きべん)を弄(ろう)する。しかし、税法実務と資金繰り(キャッシュフロー)の現実において、どの方式を採っても中小零細の現場は確実に破滅する。
-
パターンA:欧州型「ゼロ税率(免税還付方式)」を採用した場合 = 【資金枯渇と事務圧死】 :
-
無利子強制立替による黒字倒産: 売上税率0%で仕入税額控除を認める「ゼロ税率」の場合、計算上は経費の消費税分(月50万円、年間累計600万円)が還付対象となる。しかし、通常の年1回申告等では還付金が税務署から口座に振り込まれるまで数ヶ月〜1年以上のタイムラグが生じる。その間、自転車操業の中小飲食店は 「国に対して毎月50万円(3〜6ヶ月サイクルでも常時150万〜300万円、年次なら最大600万円規模)の運転資金を無利子で拘束される(強制立替させられる)」 ことになり、手元の現金が枯渇して黒字倒産する。
-
月次申告による事務コスト自滅: 官僚は「課税期間の特例を使えば1ヶ月ごとに還付を受けられる」と言い訳するが、それを選択すれば 毎月の確定申告という膨大な事務手続き(不毛な付帯業務)が年12回に膨れ上がり、税理士への追加報酬と事務コストだけで還付額の大半が吹き飛んで圧死 する。さらに、還付を受けるためには免税事業者も強制的に「インボイス登録(課税事業者化)」させられ、店内飲食(10%)との複雑怪奇な按分計算の地獄に引きずり込まれる。
-
-
パターンB:現行法型「非課税(医療・福祉方式)」を採用した場合 = 【100%身銭切りの逆ザヤ死】 :
- もし食料品を現行消費税法の「非課税取引」とした場合、課税売上割合がゼロ(または激減)するため、家賃・光熱費・設備投資にかかった10%の消費税(月50万円)は 仕入税額控除そのものが法的に完全否認 される。結果として、50万円は「控除不能消費税(事実上のコスト増)」として100%事業者の身銭切りとなり、利益が蒸発して即死する。
-
パターンC:「簡易課税制度」の数理的蒸発 = 【中小特例の完全消滅】 :
- 官僚が中小企業保護の言い訳に使う「簡易課税制度(売上5,000万円以下の事業者が、売上税額にみなし仕入率60%を掛けて控除する制度)」も、売上税率が0%になれば となり、計算の土台そのものが数理的に蒸発 する。経費で支払った10%の消費税は1円たりとも相殺できなくなるのである。
対策①:現実(今の日本の仕組み)での対策と、その根拠
現実での対策はこう。まず、現在の日本の複数税率・インボイス制度(あるいは「食料品0%」議論)のまま、飲食店や消費者が採り得る現実的な対策は以下の通りだ。
-
クラウド会計ソフトの導入と税理士への丸投げ(事業者側):複雑な8%・10%の区分経理やインボイス照合をこなすため、毎月数万円のソフト代と税理士報酬を払って事務作業を外注する。
-
メニュー価格の値上げまたはテイクアウト専門店への業態転換:消費税と原材料高の負担を吸収するため、客離れを覚悟で値上げするか、客席をなくして中食・弁当販売へ特化する。
-
消費者側での外食控え(自炊・スーパーの割引惣菜へのシフト):10%の店内飲食を避けて食費を切り詰める。
【その根拠(なぜそれだけでは限界があるのか)】 帝国データバンクの倒産動向調査が示す通り、飲食店の倒産は過去最高水準で推移している。赤字の零細飲食店やフリーランスから容赦なく現金を奪い、輸出大企業にだけ巨額の還付金をばら撒くこの歪んだ搾取構造は、部分的な税率いじり(修正主義)や会計ソフトの導入では絶対に治らない。
「食品だけ 0%」という議論は、消費税という「欠陥基本システム(バグOS)」を延命させるための姑息(こそく:一時しのぎ)な応急処置であり、先述の「三重の致死トラップ」によってむしろ個人店の廃業を決定づけるという限界がある。
対策②:AI国家での対策と、その根拠
AI国家での対策はこう。これに対し、現場に不毛な確認作業と逆ザヤを強いる軽減税率やインボイス制度をシステムレベルで拒絶し、例外なき「消費税の完全廃止(全品目0%)」 を断行するのが AI国家での対策 である。
理想のAI国家へ至るロードマップと代替財源(その根拠)
その根拠(なぜそれが実現可能なのか)はこう。特別会計・一般会計の全解体による単一統合台帳と全国TPU網の演算収益によって、消費税という欠陥税制に頼らずとも国家財政と店舗融資を完全に維持できるからである。
-
第1フェーズ(初日の『消費税法・インボイス制度』即時完全削除と7大インフラ0円化) : 主権移行初日に消費税法・複数税率・インボイス制度を例外なく完全削除(全品目・全経費0%化)し、飲食店の逆ザヤと不毛な区分経理・レジ確認地獄を即日消滅させる。同時に所属国民・所属店舗の電気・ガス・上下水道・通信等の基幹インフラを初日から無償化・極小化し、1990年の司法判決に基づく「売上税の真実」と過去の被害総額をAIが国民に全公開する。
-
第2フェーズ(国産無添加食材への転換を支える『店舗2類型』とTPU演算利息融資) : 外国人低賃金労働と化学添加物・農薬カサ増しを全廃し、高賃金の日本人が本物の国産無添加食材を作る体制(食料原価は現在の5〜10倍へ正常化)へと移行する。地域の個人飲食店や食品工房には、AI国家が金銭利息 0 円で設備・運転資金を融資し(金銭利息の代わりに店舗設置TPUの演算力をAI国家が受け取り、店舗は正当な利益を出して元本返済)、AI国家オーナー店舗と共存する健全な「店舗2類型」を確立する。
-
第3フェーズ(全世帯TPU演算回収による月30万円生存配当と日本食文化の完全復興) : 全5,500万世帯に設置した純国産光TPU(『ホーム8』)の演算力回収によって成人標準月額 30万円 の生存配当(7大インフラ完全0円の上での純粋な食費・生活基盤)を支給する。原価5〜10倍の本物の国産無添加料理であっても誰もが余裕を持って地域の個人店へ通える購買力を確立し、日本の誇るべき食文化と職人の技を永久に繁栄させる。
消費税が「売上税」である以上、赤字企業であっても納税義務(あるいは身銭切り)が発生する。これは「努力と労働に対する罰金」そのものである。為政者は「消費税を廃止すれば財源が消滅する」と反論するだろう。
しかし、AI国家の基本システム(OS)において、「税」は政治的な思想や感情の問題ではなく、純粋な計算資源と資源最適化の問題である。消費税を初日に廃止した後の国家は、特別会計・一般会計の全解体による主権総予算 1,000兆円 の単一統合台帳 と、買収Googleの外貨営業CFおよび 全世帯・店舗TPUの演算回収による生存配当(ISF) によって完全に賄われる。このような非合理な税制と、それに付随する膨大な事務計算コストは、初期設定で完全に排除されるべき致命的な欠陥(バグ)に他ならない。
- 食料品の消費税減税(1%・時限措置)はなぜ損なのか|レジ改修利権と家計年1.2万円赤字の罠【2027年問題】 :2027年からの「食料品の消費税1%(2年間限定)」などの時限的軽減税率は本当に家計を救うのか。持ち帰り線引きの大混乱と往復レジ改修・インボイス事務費の価格転嫁で4人家族が実質年1.2万円赤字に陥る試算と、消費税完全廃止への2つの道を示す。
最後に:あなたはどちらを選びたい?
かつて「食料品非課税」という耳障りの良いスローガンに希望を抱いた人々も、それが現場の労働者と日本の伝統的な食文化を破壊する罠であるという冷徹な数理的事実の前に、今こそ目を覚まさねばならない。真の保守であり、真の改革者であるならば、前例や小手先の修正にすがるのではなく、国民を疲弊させる悪法そのものを断ち切る決断を下すべきである。
「預かり金」という虚構を盾に現場へ 徴税業務を押し付け、さらに複雑な複数税率とインボイスで息の根を止める。財務省と既得権政治家の 「分割統治」に騙されてはならない。
1,100万人の人手不足、37年 の停滞を打ち破る唯一の解決策(実行命令)は、軽減税率ではなく、例外なき 「消費税の完全廃止」 のみである。
ここまでの事実と根拠を踏まえて、あなたの目の前には2つの道がある。
-
A:今の現実(既存の仕組み)の延長線 「預かり金」という嘘と「食料品だけ0%」の飴玉に騙され、家賃や光熱費の10%消費税(逆ザヤ)とインボイス事務で地域の個人店と農家が全滅し、ステルス値上げの工場飯しか選べなくなる社会。
-
B:AI国家への転換 例外なき「消費税の完全廃止(全品目0%)」によって仕入れも経費も店内飲食もすべてから消費税とインボイス事務を消滅させ、日本の豊かな食文化と家計のゆとりを同時に取り戻す社会。
最後に問う。小手先の軽減税率で現場を圧死させる現実か、消費税を根こそぎ廃止して日本の食文化と暮らしを守り抜くAI国家か——あなたはどちらを選びたいだろうか?