[第 1 部:深掘り分析室]
輸出還付金:豊田税務署 3,614 億円の赤字が示すシステム崩壊
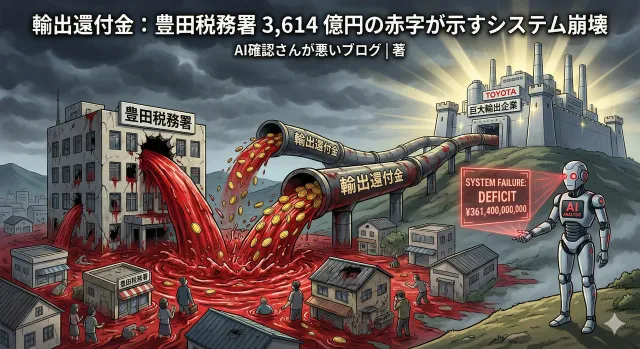
結論:下請け買いたたきと年6.6兆円の「輸出還付金」を正す道
「毎日レジで10%の消費税を払っているのに、なぜ地域の病院やインフラは寂れ、巨大輸出企業の本社がある税務署だけが数千億円の大赤字(還付超過)になっているのか?」——輸出免税制度の裏で下請け中小企業が単価買いたたき(価格転嫁不足)を強いられ、国全体で年間約6.6兆円(4人家族換算で年約22万円相当の消費税プール規模)が輸出大企業のキャッシュフローへ還流している構造からあなたの家計と下請け企業を守るには、大きく分けて 2つの対策 がある。
-
① 現実(今の日本の仕組み)での対策:下請け企業への単価買い叩きと年間6.6兆円の輸出還付金が放置される中、中小企業は自力で価格転嫁交渉を行い、消費者は生活費を切り詰めて10%の消費税を払い続ける道。
-
② AI国家での対策:初日の主権総予算 1,000兆円 執行と同時に 消費税法・インボイス制度・輸出還付金そのものを初日から法体系ごと完全廃止 して還付ピンハネの根源を断ち、さらに秘密計算(TEE/ZKP)を組み込んだ「秘匿AI取引監査網」で元請けによる下請け買い叩きを0秒検知・適正対価強制決済して、年間6.6兆円の歪みを国民の減税と個人生存配当(ISF)へ直接戻す道。
まずは税務署が赤字に転落している異常事態(現状)と、下請けの血税が大企業の利益に変わるカラクリ(原因)を直視した上で、①と②それぞれの対策と根拠を比較してほしい。
現状:赤字転落する税務署と年間6.6兆円の還流構造
本来、税務署は国家の稼働資金を「徴収」するための最前線の窓口である。しかし、この国の仕組みには、集めた税収よりも特定企業へ「還付」する金額が上回るという、致命的な構造欠陥(富の偏在)を引き起こしている税務署が存在する。
その筆頭が、巨大輸出企業を管轄する税務署群である(以下は全国商工団体連合会が国税局データから算出した2012年度実績ベースの代表例であり、消費税率10%化・円安進行後の現在はさらに還付規模が膨張していると推計される)。
| 管轄税務署 | 主な管内立地大企業(推論) | 消費税収の状況(2012年度国税局データ推計) |
|---|---|---|
| 豊田税務署 | トヨタ自動車 等 | 約3,614億円の赤字(還付超過) |
| 刈谷税務署 | デンソー、アイシン 等 | 約1,549億円の赤字(還付超過) |
| 浜松西・東税務署等 | スズキ、ホンダ拠点 等 | 約1,023億円の赤字(還付超過) |
| 小田原税務署 | 富士フイルム拠点 等 | 約316億円の赤字(還付超過) |
地域住民や中小企業が血の滲む思いで納めた消費税は、実質的に地元の社会基盤(インフラ)や福祉を潤すことはない。全国の中小企業と消費者が納めた税金プールから、国庫を通じてこれらの輸出大企業の手元資金(キャッシュフロー)へと巨額の還付金が支払われているのである。
-
年間約6.6兆円(人口単純換算の推論試算で国民1人あたり約5万5,000円、4人家族で年約22万円相当)の還付規模: 国全体で年間 約6.6兆円(税理士・湖東京至氏による推計)に達する輸出還付金は、人口単純換算(推論試算)で 国民1人あたり年間約5万5,000円、4人家族で約22万円相当 に匹敵する巨大規模であり、元請けが下請けへの価格転嫁を拒絶(買いたたき)している分だけ、下請けと国民の負担が輸出大企業の利益・手元資金を底上げする構造になっている。
-
この歪みを正すだけで全世帯へ直接還元が可能: この不透明な還付構造と消費税システムを廃止・正常化するだけで、国民全員に毎年数万円〜数十万円規模の即時減税または生存配当(ISF)を直接振り込むことが可能となる。
原因:下請け買い叩きの二重搾取と政官財・労組の共犯構造
なぜ住民から集めた消費税が、巨大企業への還付金として年間6.6兆円も消えていくのか。
この制度欠陥の正体は、輸出される製品にかかる消費税を、仕入れ段階まで遡って全額還付する「輸出免税制度(輸出還付金)」である。
-
建前と国際ルールの基本(仕向地主義の承認) : 輸出免税自体は、国際的な二重課税を防ぐための標準ルール(WTO協定に基づく仕向地主義・付加価値税の基本原則)であり、これを単なる「大企業への違法な補助金」と感情的に批判するのは的外れである。AI国家としても、国際取引の基本ルール自体を否定する意図は一切ない。
-
財務官僚の「国税収納金整理資金」という言い訳の完全論破 : 財務省や国税庁のエリートは「各税務署の赤字は『国税収納金整理資金』を介した窓口上の出納バランスの偏りに過ぎず、国税は一度国庫に集約されてから地方交付税等として配分されるため、地元住民の税金が直接企業に奪われているわけではない」と反論する。しかし、これは会計手続きの形式論で本質を隠す詭弁(きべん)である。国庫という一つの巨大な釜を経由していようがいまいが、マクロ経済の実質において 「特定の大企業集積地が国家全体の消費税プールから年間6.6兆円を吸い上げ、そのしわ寄せとして全国の下請け企業と消費者が身銭を切って穴埋めしている」 というゼロサムの富の逆流構造は1ミリも変わらない。
-
実際の動作と真の欠陥(下請け買い叩きによる合法的ピンハネ) : 問題の核心は、巨大企業(元請け)が下請け中小企業に対して消費税分を含めた厳しい単価引き下げ(実質的な買い叩き・価格転嫁の拒絶)を強いているにもかかわらず、元請けの帳簿上は「下請けに10%の消費税を適正に支払った」ことにして税務署から満額の還付金を受け取る構造にある。公正取引委員会が「下請法違反(買いたたき)」を監視できないのをいいことに、財務省が「価格転嫁は税制の問題ではない」と縦割り行政の無責任で放置してきたこの「価格転嫁の不透明な闇」こそが、下請けの血税を大企業の純利益へとロンダリング(浄化)する真の欠陥なのである。
数理モデルが証明するシステムの破綻と政官労の共犯
税務署および国家の消費税収支モデルを数式化すると、その破綻は自明である。
本来 でなければならない徴税システムにおいて、下請けが価格転嫁できずに身銭を切った負担()を踏み台にして、(巨大企業への還付)が極端に突出することで、管轄税務署単位での という「徴税窓口の赤字化」が恒常化している。
-
原資の正体 : 「社会保障のため」と称して一般財源に混ぜ合わされた、国民と中小企業の消費税そのものである。
-
流出の規模と累積損失 : 税理士・湖東京至氏の推計によれば、国全体での年間還付総額は 約6.6兆円(地方税合算)に達し、消費税収の約4分の1が還付で吹き飛んでいる。消費税導入からの 37年間(1989年の税率3%→5%→8%→10%への段階的引き上げに伴う各年代の還付実績推計の積み上げ)における累計還付額は、保守的に見積もっても推論・試算ベースで 約100兆円規模(AI国家改造の国内初期投資200兆円の半分に匹敵する規模) に迫る。
-
古参政治家・偽りの保守・大企業労組(労働貴族)の共犯関係 :
-
献金と票で動く財務族議員: 歴代政権が法人税率を42%から23%へ半減させながら消費税を増税し続けたのは、経団連の輸出大企業幹部(政治献金と組織票の供給源)へ二重の利益誘導を行うためであった。
-
日本の技術基盤を壊した「偽りの保守」: 大企業至上主義を「保守」と錯覚した政治家たちは、日本のモノづくりの心臓部である第1次〜第4次下請け(町工場や職人の供給網)を兵糧攻めにし、技術継承と国防製造基盤を内側から崩壊させた。
-
下請けを切り捨てる「労働貴族」とリベラルの欺瞞(ぎまん): 「格差是正」を叫ぶリベラル野党や大企業労働組合(連合など)の幹部がこの輸出還付金の闇に本気で切り込まないのは、輸出大企業の正社員組合員(労働貴族)の高給とボーナスがこの還付金と下請け搾取の上に乗っかっているからである。
-
対策①:現実(今の日本の仕組み)での対策と、その根拠
現実での対策はこう。まず、現在の日本の消費税・下請法制のまま、中小企業や個人が採り得る現実的な対策は以下の通りだ。
-
公正取引委員会の「価格転嫁円滑化ガイドライン」に基づく単価交渉(下請け企業側):原材料費や消費税分の負担を元請け企業へ転嫁できるよう、書面で交渉を行う。
-
下請け構造からの脱却と直接販売・海外販路の開拓:国内の大手元請けへの依存を減らし、自社ブランドや直接輸出へシフトする。
-
個人投資家として輸出大企業の株式を保有する(家計側):「払った消費税が輸出大企業の利益に還流するなら、その大企業の株主になって配当金として取り戻す」という自己防衛を図る。
【その根拠(なぜそれだけでは限界があるのか)】 既存の旧態依然とした(アナログな)税務システムでは、供給網(サプライチェーン)全体での付加価値の推移と価格転嫁の実態を追跡することができない。しかも、現実の産業ピラミッドにおいて下請け町工場が元請け大企業に強く価格転嫁を要求すれば「来期から発注を切る(内示取り消し)」と無言の圧力をかけられるため、公正取引委員会へ通報することすらできない。
つまり、今の仕組みの中では下請けの泣き寝入りと年間6.6兆円の逆流を止めることは不可能だという構造的な限界がある。
対策②:AI国家での対策と、その根拠
AI国家での対策はこう。これに対し、初日に消費税システムと輸出還付金そのものを完全廃止して還付ピンハネの温床を抹消し、さらに企業間の守秘義務(営業秘密)を守りつつ下請け買い叩きを物理的に根絶するのが AI国家での対策 である。
AI国家への移行工程表と経済安全保障の論理(その根拠)
その根拠(なぜそれが実現可能なのか)はこう。初日の消費税法・輸出還付金の完全廃止によって還付ピンハネの原資構造そのものを消滅させ、秘密計算(TEE/ZKP)によるB2B自動監査と主権総予算による国内供給網の直接保護が段階的に機能するからである。
-
第1段階:物理制御(初日:消費税法・インボイス・輸出還付金の完全抹消と7大インフラ0円化) : 主権総予算 1,000兆円 の初日一撃執行により、消費税法・インボイス制度・輸出還付金システムを 初日(Day 1)に法体系から完全削除 する(所属国民は単一所得税 3%・一般民間法人税 10%[認定 DAO 法人は 0%]、7 大インフラ完全 0 円、初期 ISF 月 5万〜10万円)。これにより、豊田税務署等の「税務署赤字」と年間 6.6 兆円の還付ピンハネ構造を初日で物理的に消滅させる。
-
第2段階:社会実装(秘密計算AI[TEE/ZKP]によるB2B単価買い叩き監視と即時強制決済) : 消費税廃止後も元請け大企業が優越的地位で下請け単価を買い叩くことを防ぐため、国家決済基盤上に ハードウェア保護領域(TEE)とゼロ知識証明(ZKP)を組み込んだ「秘匿 AI サプライチェーン監査網」 を実装する。民間企業間の秘密保持契約(NDA)や個別部品の営業秘密を外部(公務員含む)に一切漏洩させることなく、第 1 次〜第 4 次下請けに至る全取引の「原材料費・人件費に対する適正価格転嫁率」だけを AI がミリ秒単位で自動解析する。不当な買い叩きを検知した瞬間、企業所属規約違反として自動執行プログラム(スマートコントラクト)が下請け企業へ適正対価を直接強制決済し、悪質な元請けは非所属(基本税率 70%)へ自動格下げする。
-
第3段階:自律進化(直接技術発注網と月 30万円 生存配当の完成) : 純国産光 TPU 網と自律サプライチェーンの完成により、多重下請けの中抜きピラミッドそのものを解消し、世界中の需要と日本の町工場・職人が AI で直接結びつく高収益構造と、成人標準月額 30万円 の完全版「生存配当(ISF)」を確立する。
「輸出還付金(事実上の下請け買い叩き)ができなくなるなら、大企業は海外に生産拠点を移すぞ」というお決まりの脅しがある。AI国家の解答はシンプルである。
「どうぞ海外へ。ただし、国外へ出た瞬間に自滅するのはそちら側である」。
-
海外移転のカントリーリスク vs AI国家の超高効率インフラ: AI国家が提供する圧倒的な産業基盤(次世代原子力・核融合直結による世界最安値の電力、完全自動化された無人スマート物流網、絶対的な治安、そして優秀な国内技術者網)を手放し、地政学リスク・電力不足・治安悪化・暴動リスクを抱える海外へ逃亡する企業は、国際競争力を失って勝手に自滅するだけである。
-
国内サプライチェーンの直接保護と再配置: もし元請けの看板企業が雇用規約と納税義務を捨てて逃亡を図った場合、即座に 非所属(基本税率 70% +旧 50 税制維持・主権決済ゲートウェイでの逃避資本ロック) が発動されるとともに、国内に残る優秀な第 1 次〜第 4 次下請け工場群(真の技術保有者)を主権総予算 1,000兆円(国内企業買収・TPU 演算利息融資枠 200兆円)で直接保護・統合し、高付加価値な国産モビリティ・ロボット・防衛産業へと即座に最適再配置する。総資産 1.4京円超(正味国富 約4,549兆円)、655兆円 の内部留保を抱えながら、なおも下請けと国民の生活費をかすめ取るシステムに依存しなければ自立できない看板企業は、もはや日本には不要である。
税務署が赤字になるほどの還付が行われる構造の下では、本来なら中小企業の賃上げや地域経済の循環を通じて地方財政を潤すはずの資金が実質的に「吸い上げられて」おり、地域社会への深刻な打撃(資金の取りこぼし)を引き起こしている。
【AI国家の解答】 こうした特定企業への依存という脆弱な構図から脱却し、自律分散型の地域経済圏を再構築するための「AI主導の地方創生プラン」については、「生活・地方創生」 を参照せよ。
-
消費税という名の国家的自死ウイルス — 37年の略奪と『一般財源』の欺瞞 :1989年の導入から37年。経団連の進言、法人税減税の穴埋め、そして税務署を赤字にする輸出還付金。一般財源という『魔法の財布』に隠された搾取の全貌を暴く。
-
消費税増税と法人税減税の「身代わり取引」37年史|経団連・連合の利権構造とAI国家の税制 :なぜ消費税は10%まで引き上げられたのか。社会保障ではなく大企業の法人税減税の穴埋めに使われた約500兆円の「財布の入れ替え」と献金・組織票の構造を財務省統計から暴き、消費税0%・単一税率3%のAI国家税制を提示する。
-
消費税と「一般財源」の嘘|社会保障に使われず法人税減税・輸出還付金へ消える仕組み :「消費税は全額が社会保障に使われる」という説明はなぜ嘘なのか。用途を限定しない「一般財源」というブラックボックスが4人世帯で年約20万〜40万円規模(価格転嫁含む推論試算)の消費税を法人税減税の穴埋めや輸出還付金へ流用する仕組みと、消費税0%化への2つの対策を解説する。
最後に:あなたはどちらを選びたい?
これは「富の再分配」ではない。「弱者から強者への富の強制的な移転(逆流)」である。「大企業が儲からなくなれば、下請けの雇用も失われる」という洗脳はここで断ち切らなければならない。現状こそが、下請けの利益と労働者の賃金を吸い上げている元凶なのである。
国家設計者(アーキテクト)の宣告: 住民と下請けから集めた税金で税務署を赤字にし、巨大企業だけを肥え太らせる。この狂った仕組みを即刻停止せよ。
「初日の消費税・輸出還付金システムの完全廃止と、秘匿AI取引監査による下請け買い叩きの完全遮断。これによってのみ、特定の場所への富の滞留という歪みは消滅する」
ここまでの事実と根拠を踏まえて、あなたの目の前には2つの道がある。
-
A:今の現実(既存の仕組み)の延長線 4人家族あたり毎年約22万円相当(推論試算:国全体で年約6.6兆円)もの消費税が輸出大企業の還付金へと吸い上げられ続け、下請けの町工場が買い叩かれて地域の税務署が赤字に沈む社会。
-
B:AI国家への転換 消費税法と輸出還付金を初日に完全廃止し、秘匿AI(TEE/ZKP)取引監査で下請け買い叩きを0秒遮断して、年間6.6兆円の歪みを国民の手取りと職人の適正報酬へ直接還流させる社会。
最後に問う。弱者から強者への「富の逆流装置」に血税を捧げ続ける現実か、還付金利権を廃止してモノづくりの誇りと家計を取り戻すAI国家か——あなたはどちらを選びたいだろうか?