[第 1 部:深掘り分析室]
消費税はなぜ「一般財源」なのか|社会保障に使われず法人税減税の穴埋めに消える仕組み
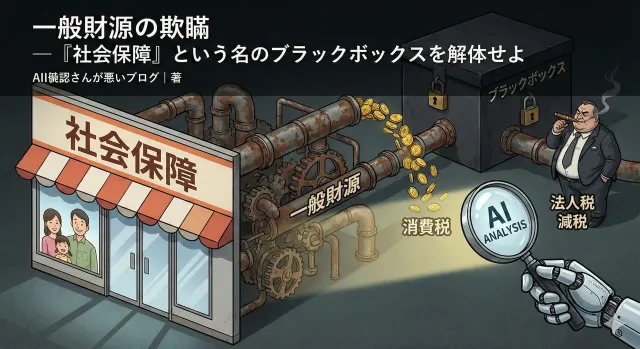
結論:最大年40万円を奪う「一般財源の罠」から家計を守る道
「消費税は全額が社会保障に使われると聞かされてきたのに、なぜ増税のたびに年金が減り、医療費の窓口負担ばかりが増えていくのか?」——用途を限定しない「一般財源」という巨大なブラックボックスによって、あなたの家計(標準的な4人世帯)から直接負担だけで年間約20万〜30万円、B2B取引の価格転嫁分を含めた推論試算で最大約30万〜40万円規模(税抜約400万円の標準課税支出相当なら年約40万円)が大企業の法人税減税の穴埋めや輸出還付金へ横流しされている構造に対処するには、大きく分けて 2つの対策 がある。
-
① 現実(今の日本の仕組み)での対策:一般財源というブラックボックスと消費税10%が温存される中、家計の支出を切り詰めたり、ポイ活・ふるさと納税・非課税投資(NISA等)でわずか数%を取り戻そうと防衛する道。
-
② AI国家での対策:既存の特別会計と一般会計(一般財源)を初日にすべて解体して主権総予算 1,000兆円 の単一統合台帳へ移行し、自動執行プログラム(スマートコントラクト)で財務官僚の裁量権を100%剥奪した上で、初日から消費税を完全撤廃(0%化) して4人世帯で年間約20万〜30万円(価格転嫁解消分を含めた推論試算で最大約30万〜40万円規模)の現金をそのまま手元に残す道。
まずは「社会保障のため」という洗脳と逆再分配の実態(現状)と、一般財源・預かり金の嘘・輸出還付金という三重の搾取構造(原因)を直視した上で、①と②それぞれの対策と根拠を比較してほしい。
現状:「社会保障のため」の洗脳と累積500兆円の逆再分配
「消費税は、全額が社会保障の財源として使われます」 政府やメディアが繰り返すこの念仏を、あなたはまだ信じているだろうか。もし信じているなら、あなたは 「自分がどれほど完璧に搾取されているか」 に気づいていない。
消費税は、福祉専用の「特別会計」には入らない。他のあらゆる税収とごちゃ混ぜになる「一般財源」という巨大な資金プールに注ぎ込まれる。
この「一般財源」という響きの良い言葉こそが、官僚が国民から合法的に富を略奪するための「巨大な不透明領域(ブラックボックス=資金洗浄装置)」の正体である。税収に「色」はついていない。資金プールに注ぎ込まれた瞬間、その金がどこに使われるかは、財務官僚の匙加減(裁量)によっていかようにも付け替えが可能になるのである。
究極の「逆再分配」:弱者から吸い上げ、強者へ還流させる
過去数十年、消費税が増税されるたびに、何が起きていたか。社会保障は充実するどころか年金は減り、医療費の窓口負担は増え続け、その裏で「大企業の法人税引き下げ」が繰り返されてきた。
これは決して偶然ではない。
-
徴収(搾取): 消費税を増税し、年金生活者や非正規労働者、子育て世帯を含む「全世代の国民」から容赦なく富を吸い上げる。
-
流用(還流): 同時に、経団連を中心とする巨大企業の法人税率を段階的に引き下げる。
-
隠蔽(弁明): 帳簿上、消費税は「社会保障費」に割り当てたと主張し、法人税減税で空いた巨大な穴は「もともと一般財源にあった別の税収や国債」で埋めたと言い張る。
これは、社会保障を人質に取った「国家規模の資金洗浄(マネーロンダリング)」である。1989年の導入から現在までの 累積消費税収(約500兆円超規模) の大部分は、同期間に行われた 法人3税の減税累計額(1989年当時の税率水準を基準とした場合の推論を含む試算で約300兆〜400兆円規模) の穴埋めへと消え、その裏で大企業の 内部留保は655兆円超へと異常膨張 している。
「少子高齢化に伴う社会保障費の自然増を賄うため」と言い訳してきた古参政治家たちは、実際には国内消費(内需)を凍結させ、国力を自ら削ぎ落とした亡国の戦犯である。
本来、税とは「富める者から貧しい者へ」富を再分配するためのシステムである。しかし、現代の日本における「一般財源」という仕組みは、その逆を行く。「弱者から薄く広く吸い上げ、最強の資本家(巨大企業・外国人株主)へ集中的に還流させる」という、絶望的な 逆再分配 を意図的に実行している のである。
原因:財務官僚の権力独占と預かり金・輸出還付金の三重の罠
なぜこのようなブラックボックスが維持され、中小企業と国民が苦しみ続けているのか。そこには財務官僚の権力独占構造と、2つの致命的な制度の嘘がある。
-
「総計予算主義」という名の権力独占装置: 財務官僚は財政法第14条(総計予算主義)および財政学上の「ノン・アフェクテーション原則(特定の歳入を特定の歳出に紐づけない原則)」を持ち出し、「一般財源化こそが近代国家の財政規律である」と反論する。しかし、騙されてはならない。すべての税収を一度「一般財源」という闇鍋に混ぜ合わせる仕組みこそが、財務省主計局が「予算査定権」を独占して全政治家・全省庁を生殺与奪の権で従属させ、天下り先である特殊法人や不要な外郭団体・基金へ公金を迂回させるための「省益極大化装置」なのである。
-
リベラルの矛盾と「補助金中抜き利権型左派」の財務省との共生関係: 「福祉の充実」を叫びながら消費税を容認するリベラル派は、最も貧しい非正規労働者やひとり親世帯の首を絞める逆進税制の共犯者である。さらに、「消費税反対」をスローガンとして叫ぶ一部野党や左派活動家が、なぜ「一般財源の解体とAIによる完全自動配分」には反対するのか。それは、彼ら自身が一般財源という闇鍋から支出される「男女共同参画事業」や「弱者支援を名目とした委託費・補助金利権(公金中抜きスキーム)」に依存しており、裁量予算を握る財務官僚と裏で共生関係にあるからである。かつて「弱者救済」の理念を信じた者たちよ、あなた方の善意が官僚と利権屋どもの集金装置に利用されてきた残酷な真実に、今こそ目を覚ませ。
「預かり金」という嘘と二重の搾取構造
「消費税は、消費者が払ったものを事業者が預かって国に納めているだけだ」という説明も、完全な嘘である。 1990年の裁判所判決においても、消費税は「対価(価格)の一部」であり、預かり金ではないと明確に示されている。
この「預かり金であるかのような虚偽宣伝(プロパガンダ)」が、いかに残酷な結果を生んでいるか。価格競争の激しい中小企業や個人事業主は、消費税分を価格に上乗せすることができない。
その結果どうなるか。自らの身銭を切り、労働者の賃金を削って、消費税という名の「罰金」を国に納めている のである。
これが日本が37 年間賃金が上がらない「貧困化」の最大の元凶である。
さらに、給与所得者(サラリーマン)は、給料から「所得税」や「社会保険料」を問答無用で天引き(源泉徴収)された上で、残ったわずかなお金で買い物をするたびに「消費税」をむしり取られる。まさに 二重の搾取構造 である。インボイス制度(適格請求書)に苦しむ個人事業主も、実質的な減給に苦しむ会社員も、すべてはこの「消費税」と「一般財源」という制度欠陥(バグ)から生み出された被害者なのである。
輸出還付金(免税)による内需破壊と国力低下
この一般財源というブラックボックスが最も邪悪に機能しているのが、「輸出免税(実質的な還付金)」の仕組みである。
トヨタなどの巨大輸出企業は、仕入れにかかったとされる消費税を国から「還付」される。その額は全国で年間約6.6兆円規模に及ぶ。
では、その莫大な払い戻し(キャッシュバック)の原資はどこから出ているのか。それは「福祉のため」と称して、私たちが毎日レジで払い続けている消費税そのものである。
-
下請けの身銭切りを踏み台にした「事実上の輸出補助金」: 財務省や国際経済学者は「輸出免税はWTO協定やOECD基準の『消費地課税原則(二重課税防止)』に基づく中立的な制度だ」と抗弁する。しかし、国内の下請け取引において中小企業が価格転嫁を拒絶され、自腹を切って消費税を納税している現実において、頂点の巨大輸出企業だけが仕入税額控除の名の下に数千億円〜数兆円の現金還付を受ける構造は、供給網(バリューチェーン)全体の実効税負担率を数理分析すれば、紛れもない 「下請けから大企業への不公正な内部留保移転(国家公認の輸出補助金)」 として機能している。
-
「大企業擁護=愛国」と錯覚する偽りの保守への鉄槌: 輸出大企業を批判すると「日本の基幹産業を攻撃する反日だ」と騒ぐ自称保守がいる。だが、真の国富とは、国内の中小零細サプライチェーン、現場の熟練技術者、そして旺盛な国内消費市場(内需)によって維持されるものである。多国籍化した巨大企業が、株主配当(その多くは外国人投資家)を増やすために国内下請けを消費税で締め上げ、日本の富を海外へ流出させる構造を放置することこそが「国家主権と伝統的地域経済の解体(売国)」に他ならない。
帳簿上は「租税及印紙収入還付金」などの名目で国庫の歳出処理に紛れ込ませることで、国民の目からこの莫大な逆流額を隠蔽している。もし消費税が、真に福祉専用の独立した会計に物理隔離されていれば、輸出企業に数兆円を払い戻すなどという論理は1ミリも成立しない。
国内の購買力(内需)を限界まで搾り取り、その富を多国籍企業へと横流しするシステムは、日本の国力と国防基盤そのものを根底から破壊している のである。
対策①:現実(今の日本の仕組み)での対策と、その根拠
現実での対策はこう。現在の日本の税制と一般財源の仕組みのまま、個人や中小企業が採り得る現実的な対策は以下の通りである。
-
軽減税率(8%)対象品の活用やポイ活・キャッシュレス還元による支出防衛(家計側):外食を控えて自炊を増やし、ポイント還元で実質的な消費税負担を数%でも相殺する。
-
簡易課税制度や2割特例の活用による納税額の圧縮(小規模事業者側):インボイス制度の下で、少しでも事務負担と消費税の持ち出しを減らす特例措置を使う。
-
「食料品の消費税率引き下げ」などの部分的な減税議論に期待する:政治家が掲げる時限的な軽減税率拡大や給付金政策を待つ。
【その根拠(なぜそれだけでは限界があるのか)】 「食品の税率だけを下げる」といった議論は、この一般財源というブラックボックスを温存させるための目くらましに過ぎない。人間の官僚が「帳簿の付け替え」で国民の富を特定権益へ横流しできる構造を維持する限り、どのような部分的減税やポイ活も一時的な「飴玉」でしかなく、別の税金や社会保険料の引き上げで必ず取り返されるという構造的な限界がある。
一般財源・目的税・食料品1%案とAI国家の構造比較
なぜ「消費税は社会保障財源」という説明が実態と乖離し、2027年4月からの導入が議論される「食料品1%・新聞8%・店内飲食10%」のような複数軽減税率案でも家計が救われないのか。現行の一般財源(総計予算主義)、本来の目的税、三重税率案、そしてAI国家の単一税制を4列で比較すると、会計構造の決定的な違いが浮かび上がる。
| 比較軸 | 一般財源(現行:総計予算主義) | 本来の目的税(独立会計隔離) | 2027年4月「食料品1%・新聞8%・店内10%」三重税率案 | AI国家「消費税0%・単一所得税3%」 |
|---|---|---|---|---|
| 使途の拘束力と会計構造 | 全税収を一般会計プールへ混入。帳簿上の充当名目のみで 官僚の予算査定裁量による付け替えが自在 | 特定歳出専用の独立勘定へ物理隔離し、他用途への流用を法的に制限(ただし現行の特別会計は官僚運用が残存) | 一般財源の枠組みをそのまま温存。減収財源の確保を理由に 他税目や社会保険料への負担転嫁余地が継続 | 特別会計・一般会計を初日全解体し、単一統合台帳と 自動執行契約で裁量流用を計算物理的に遮断 |
| 法人税減税・輸出還付金との連動 | 累積消費税収が法人税減税の穴埋めと 年約6.6兆円規模の輸出還付金 の原資として機能 | 福祉専用勘定へ完全隔離すれば、輸出企業への還付金や法人減税補填との連動は成立しない | 標準税率10%と仕入税額控除が残るため、輸出還付金と 飲食店等の仕入10%・軽減売上差による資金繰り圧迫 が残存 | 消費税法そのものを初日削除するため、輸出還付金も下請けへの価格転嫁圧力も 完全消滅 |
| レジ改修・インボイス事務負担 | 8%・10%の複数税率と適格請求書(インボイス)照合が中小事業者の経理・納税負担を圧迫 | 単一税率であっても間接税である限り、事業者の申告事務と価格転嫁コストが発生 | 食料品1%・新聞8%・店内飲食および光熱費10%の三重税率化 により、9%格差の現場混乱と時限措置の往復レジ改修が発生 | 消費税0%化と自動源泉決済により、インボイス・複数税率レジ改修・確定申告事務が永久消滅 |
| 家計への実質影響 | 標準的な4人世帯で 直接負担年約20万〜30万円(価格転嫁含む推論試算で最大約30万〜40万円規模) の消費税負担が継続し実質購買力を下押し | 使途が限定されても、低所得・子育て世帯ほど負担率が高い逆進性そのものは解消されない | 食料品減税分(年約3.6万〜4.2万円)に対し、電気・ガス・水道や日用品の10%据え置きと改修・事務費の価格転嫁 で効果が相殺 | 初日から全品目の消費税が 0円(4人世帯で年約20万〜30万円、価格転嫁解消分を含めた推論試算で最大約30万〜40万円規模の手取り純増効果) となり、所属国民は7大インフラも完全0円へ移行 |
対策②:AI国家での対策と、その根拠
AI国家での対策はこう。アナログな帳簿の手品を物理的に不可能にし、消費税そのものを廃止するのが AI国家での対策 である。
-
全労働者にとって「実質手取り年20万〜40万円規模の純増」と同義: 消費税10%の完全撤廃は、すべての国民にとって明日から全課税商品が実質約9.1%割引(税抜化)になることを意味する。一般的な4人世帯であれば、直接負担分だけで即座に年間約20万〜30万円、B2B取引の価格転嫁解消分を含めた推論試算で最大約30万〜40万円規模(税抜400万円の標準課税支出相当なら年40万円、月給約1ヶ月分相当)の現金・購買力が手元にそのまま残る。
-
中小零細企業の「消費税滞納倒産」が完全消滅: 現在、国税の新規滞納額の過半数を占めているのは、赤字でも払わされる「消費税」である。この理不尽な罰金を撤廃することで、街の飲食店や下請け工場の資金繰りは劇的に改善し、賃上げの原資が生まれる。
変革工程表:密室会計の破壊と透明な資本循環(その根拠)
その根拠(なぜそれが実現可能なのか)はこう。単一統合台帳と改ざん不可能な自動執行プログラムによって官僚の裁量を物理的に排除し、以下の3段階で代替財源と透明な資本循環が確立されるからである。
-
第 1 フェーズ(特別会計・一般会計の初日全解体と消費税0%化・過去資金洗浄の全公開) : 主権移行初日に既存の特別会計と一般会計(一般財源)をすべて解体し、最初から主権総予算 1,000兆円 の単一統合台帳(大震災即応予備枠 200兆円 を含む4大領域へAIが動的配分)へと移行する。同時に消費税法・インボイス制度・社会保険料を初日から即時完全削除(0%化)して7大インフラを完全無料(0円)とし、過去数十年の一般財源内での資金移動(法人減税補填・輸出還付・天下り基金への資金洗浄の全貌)をAIが1円単位で国民の前に全公開する。
-
第 2 フェーズ(単一統合台帳の暗号学的監査ロックと『非常時動的プロトコル』の本稼働) : 純国産光3進数基盤上の単一統合台帳における全決済に暗号学的証明を焼き付け、人間の官僚や政治家による中抜き委託・利権流用を 計算物理的に決済できない(システムエラーで自動遮断される)改ざん不可能な自動執行プログラム(スマートコントラクト) で100%封殺する。 ※ 【大震災・有事の流動性危機を防ぐ動的配分】:従来の縦割り予算と異なり、主権総予算 1,000兆円 には最初から全国18分野インフラ全面作り直し+大震災即応予備枠(200兆円)が確保されており、地震計網・衛星・防衛センサー群からの客観的データと多重署名(マルチシグ)認証が一致した瞬間にAIがミリ秒単位で救命・インフラ再建資源を動的供給する。
-
第 3 フェーズ(買収Google外貨CF・全世帯TPU演算回収と基幹2税による自律財政の完成) : 買収したGoogleの外貨営業キャッシュフローと全5,500万世帯(『ホーム8』)・店舗設置TPUの演算力回収という2大エンジン、および基幹2税(所属主権者の所得税 3%・一般法人税 10% の自動源泉徴収)から、AIがマクロ経済と7大インフラ維持・標準月額30万円の生存配当(ISF)を完全自動で最適配分する「計算論的再分配国家」を完成させる。
現在の特別会計制度も、結局は人間の官僚が運用方針と余剰金を握っており、「天下り先の確保」や「不要な外郭団体・基金の乱立」の温床となっている。 AI国家が目指すのは、単なる「特別会計への移し替え」ではなく、「人間の官僚による恣意的(しいてき)な会計操作(どんぶり勘定と査定権の濫用)そのものをシステム上不可能にする」ことである。
【AI国家の解答】 全会計をリアルタイムで電子化し、改ざん不可能な自動契約によってのみ資本を移動させるAI(国家基本システム)の仕組みについては、「統治・制度編」 を参照せよ。
-
非正規・派遣が増え正社員の給料が上がらない理由|消費税「仕入税額控除」の罠と廃止策 : なぜ日本で非正規・派遣労働が約4割に膨張し正社員の給料が上がらないのか。正社員を雇うと課税され派遣外注に切り替えると節税になる消費税「仕入税額控除」と社会保険料の構造的欠陥を暴き、消費税初日0%化と直接雇用優遇への転換策を論証する。
-
輸出還付金:豊田税務署 3,614 億円の赤字が示すシステム崩壊 :住民から集めた消費税が、一滴も地元に残らず巨大企業の利益へと消滅する実態を告発。税務署が赤字になるという異常な現象をデータで裏付ける。
-
実質賃金の下落と消費の減退 — 37年の『購買力強奪』のメカニズム :賃金を上げれば企業が損をし、買い物をすれば国民が罰せられる。社員の給与支払いに課税し派遣化を促す消費税が、37年間にわたり日本の実質賃金と購買力を奪い続けてきた数理的必然と廃止の根拠を解剖する。
-
株主至上主義と自社株買いが給料を下げる理由|株主配当7.1倍・内部留保655兆円の罠 : 法人税減税と賃金抑制で浮いた企業利益が現場へ還元されず、株主配当と内部留保へ偏在してきた分配構造と会社法・税制の改革案を解説する。
-
若者が選挙に行っても日本が変わらない理由|Z世代の静かなストライキとAI国家移行シナリオ : 高齢者偏重の票田構造と重税に直面する現役世代の合理的な防衛行動を分析し、旧統治機構の限界と新国家基盤への移行手順を示す。
-
第1部:深掘り分析室の全体設計図|税金が高い本当の理由と経済停滞の正体 : 消費税や特別会計のブラックボックスをはじめ、日本の家計と経済を圧迫する構造的欠陥を体系的にまとめた第1部の全体案内である。
-
経団連と法人税減税・消費税増税の関係|法人税率42%→23.2%と献金・組織票の構造 :累積約500兆円の消費税収が法人税減税の穴埋めと大企業の内部留保積み増しに消えた決算推移を暴き、献金・組織票ロビー特権の遮断と消費税初日0%化を示す設計である。
-
計算貨幣「デジタル円」とは?確定申告・インボイス全廃と手取り年150万円増の通貨設計 :一般財源の流用と確定申告・インボイス事務を根源から消滅させるため、発電量と有用計算量(PoUW)に裏打ちされたデジタル円へ移行して決済手数料ゼロと毎秒着金を実現する設計図である。
-
食料品の消費税減税(1%・時限措置)はなぜ損か|2027年レジ改修利権と家計年1.2万円赤字の罠 :時限的な食料品1%減税が往復のレジ改修コストとインボイス事務費の価格転嫁を招き、4人世帯で推論試算により年約0.6万〜1.2万円(最大1.2万円)の実質赤字に陥る構造を検算した分析である。
-
キャッシュレス決済手数料3〜5%と裏金・脱税をなくす方法|法人税10%と確定申告ゼロの経済 :国家OSへ接続する国内貢献企業の法人税を10%・決済手数料を0円(全商品実質3〜5%値下げ)にし、1年猶予の完全キャッシュレス化で裏金・脱税と確定申告を根絶する産業設計である。
-
国産光半導体と通信費0円化「40兆円」投資内訳|ナノインプリント製造と全世帯端末ホーム8 :特別会計・一般会計の全解体で組成する単一統合台帳から40兆円を原価直結で執行し、国産光半導体と全5,500万世帯への「ホーム8」無償配備で世帯通信費を生涯0円化する投資内訳である。
-
特許・著作権「50年分一括買取」による知財改革|中抜き8〜9割を断つ創作者直接還元と薬代0円化 :個人預金を1円も傷つけず主権総予算1,000兆円の単一統合台帳から国内特許・コードを50年分適正対価で一括公有化し、創作者への0.001秒直接還元と医療・薬代0円化を実現する知財戦略である。
-
食料品の消費税1%はいつから?2027年4月案の店内10%格差と新聞8%・光熱費10%の家計検算 : 2027年4月からの食料品1%案における店内飲食10%との9%格差、新聞8%据え置き、電気・ガス・水道10%温存が家計に与える実質負担を一次検算した検証記録である。
最後に:あなたはどちらを選びたい?
国家設計者(アーキテクト)の宣告: 「預かり金」という嘘で国民を欺き、「一般財源」という闇で富を巨大資本と公金利権へ還流させる。 この二重の欺瞞(ぎまん)こそが、日本基本システム(OS)を機能不全に陥らせている致命的な欠陥(バグ)である。
「使途をシステムに焼き付け、人間の官僚の裁量を物理的に排除(パージ)せよ」 福祉を盾にした略奪をこれ以上許してはならない。総資産 1.4京円超(正味国富約4,549兆円)の資本を正しく循環させ、強く誇りある日本を再建するための第一歩は、この『魔法の財布』を完全に破壊することにある。
ここまでの事実と根拠を踏まえて、あなたの目の前には2つの道がある。
-
A:今の現実(既存の仕組み)の延長線 「社会保障のため」という口実で4人世帯で毎年約20万〜30万円(価格転嫁含む推論試算で最大約30万〜40万円規模)もの消費税をむしり取られ、その裏で一般財源というブラックボックスを通じて大企業の減税穴埋めと天下り利権へ富が洗浄され続ける社会。
-
B:AI国家への転換 自動執行プログラムで官僚の裁量権と資金流用を物理的にロックし、消費税10%を完全撤廃して、4人世帯で年間約20万〜30万円(推論試算で最大約30万〜40万円規模)の購買力と透明な社会保障を取り戻す社会。
最後に問う。官僚の『魔法の財布(一般財源)』に給料の1ヶ月分を毎年吸い上げられ続ける現実か、ブラックボックスを破壊して全額を国民の生活へ還流させるAI国家か——あなたはどちらを選びたいだろうか?