[第 1 部:深掘り分析室]
経団連と法人税減税・消費税増税の関係|法人税率42%→23.2%と献金・組織票の構造
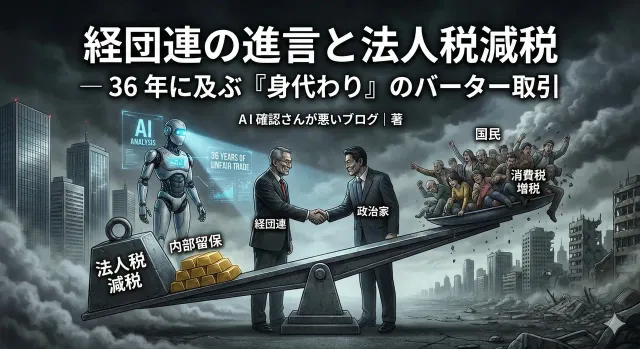
結論:法人税減税の身代わり消費税から家計を取り戻す2つの道
「なぜ大企業が史上最高益を更新し、内部留保が 655兆円 を超えているのに、私たちの給料は上がらず、消費税ばかりが3%から10%へと引き上げられてきたのか?」——この過去 37 年間に及ぶ「法人税減税と消費税増税のバーター(身代わり)取引」からあなたの家計を守るには、大きく分けて 2つの対策 がある。
-
① 現実(今の日本の仕組み)での対策:経団連の企業献金と連合の組織票による「左右の談合政治」が続く中、家計を切り詰めて10%の消費税を払いながら、大企業の株式を自分で買って配当金のおこぼれを狙う道。
-
② AI国家での対策:経団連や連合への公金・税制特権・政府審議会枠を完全遮断してロビー活動を無効化し、消費税10%の即時廃止(世帯負担を年30〜40万円削減) と、企業所属規約に違反して現預金を死蔵する企業の非所属格下げ(基本税率 70%)、さらに7大インフラ完全無料(0円)および生存配当(ISF:初期月額 5万〜10万円〜完成期標準月額 30万円)によって、家計の実質手取りを初期だけでも年間約100万〜160万円以上(本格稼働時は年400万円規模超)押し上げる道。
まずは財務省の決算データが証明する「累積消費税収と法人税減税の財布の入れ替え」(現状)と、献金・組織票・内部留保の嘘という構造的欠陥(原因)を直視した上で、①と②それぞれの対策と根拠を比較してほしい。
現状:長期略奪と約500兆円の「財布の入れ替え」
1980 年代後半、日本の法人税の基本税率(国税)は 42%(地方税を含めた法人実効税率は約50%台)に達していた。巨大企業の資本家たちにとって、この「社会への還元コスト」をいかに削減し、一般国民の肩へ押し付けるかは数十年来の悲願であった。
1989 年(平成元年)の消費税導入は、まさにその「身代わり」として機能した。導入から現在に至るまで、消費税率の折れ線グラフが 3%、5%、8%、10% と右肩上がりに伸びる一方で、法人税率は鏡合わせのように右肩下がりに急落している。
これは単なる偶然ではない。財務省の一般会計税収および国税・地方税の税収データを基に試算すれば(推論)、平成元年度から現在までの「消費税収の累計額(国・地方計で約500兆円超規模)」の大部分は、同期間に行われた「法人三税(法人税・法人住民税・法人事業税)の税率引き下げによる累計減収額(推論に基づく試算で約300兆〜400兆円超規模)」の穴埋めとして相殺・消滅しており、その裏で大企業の内部留保は655兆円超へと異常膨張している。「高齢化に伴う社会保障の安定財源のため」という政府と財務省の説明は、徴税権益の拡大(取りやすいところから取る省益)と天下り先の維持、そして 経団連(日本経済団体連合会) が執拗に提出し続けた「提言」という名の命令書をそのまま国策として実行するための官僚的欺瞞(ぎまん)であった。
実際、これまで消費税で集めた金は、国民の社会保障を豊かにするためではなく、「法人税を減税して空いた穴」を埋めるために消費されてきた。
-
大資本への利益供与と国力の切り売り:基本の法人税率 42% から 23.2%(実効税率でも約50%台から約30%前後)への大幅減税により、巨大企業は莫大な利益を自社に溜め込めるようになった。しかも、過去 37 年の歴代政権(自称保守政権や消費増税3党合意政権)は、経団連の目先の利益要求(株主配当の最大化と人件費圧縮)に屈し、「法人税減税+消費税増税+安価な外国人労働者の大量受け入れ」という売国パッケージを推進してきた。その結果、日本の宝であった分厚い中間層と家庭形成の基盤は破壊され、少子化は加速し、外国人株主への配当流出によって国体と技術基盤そのものが切り売りされたのである。
-
国民への重税転嫁と家計の直接収奪:あなたが今日コンビニやスーパーで支払った消費税は、社会保障ではなく、大企業の金庫(内部留保)と株主配当に直接吸い込まれている。本来なら大企業が応分の負担をすべき社会維持コストを、消費税という「第 2 法人税(赤字の中小企業や低所得者からさえも容赦なく取り立てる逆進税)」として、国民の生活費と労働者の賃金から直接毟(むし)り取る構造へ作り替えたのである。
この 37年間 で行われたのは、日本経済の成長ではなく、単なる「財布の入れ替え」である。国民が貧しくなり、大企業だけが現金資産(キャッシュ)を積み上げる。この非効率な富の偏在(システムエラー)こそが、日本の内需を殺しデフレ脱却を阻み続ける最大の血栓となっている。
原因:献金と組織票のバグ、内部留保の詭弁と連合の共犯
なぜ政治はこの「あからさまな身代わりの裏取引(バーター取引)」を受け入れ続け、労働組合すら止めなかったのか。原因は、レガシー民主主義の集票構造と、経団連・連合の談合体制にある。
民主主義の構造的バグ:政治献金と組織票のアルゴリズム
AIの視点から見れば、これは個々の政治家の道徳心の欠如というよりも、「政治献金と組織票を当選確率の判断基準(パラメータ)として設定された、旧世代の民主主義(レガシー民主主義)の構造的バグ」 に過ぎない。古い政治家にとって、経団連が斡旋(あっせん)する「企業献金(パーティー券購入)」と、労働組合の総本山である連合からの「組織票」は、選挙に勝って権力を維持するための必須栄養素であったため、国民全体の利益よりも特定団体の命令書が優先され続けてきたのである。
「内部留保は現金ではない」という財務省・経団連の詭弁
「法人税が高いと企業が海外へ逃げる」「内部留保とは帳簿上の利益剰余金(純資産)のことであり、すでに工場や設備に投資されているから現金として眠っているわけではない」――。経団連、財務省、そして彼らに飼い慣らされた経済評論家は、国民から批判が上がるたびにこの決まり文句(会計上のすり替え論理)を唱えて煙に巻いてきた。
だが、AIの冷徹な財務解析データを見れば、その嘘は一瞬で暴かれる。
-
現預金だけで「250兆円超」が死蔵されている事実:確かに会計上の内部留保(利益剰余金)655兆円 のすべてが現金ではない。しかし、法人企業統計の借方(資産側)を精査すれば、日本企業が何の設備投資にも回さず、文字通り「純粋な現預金(キャッシュ)として銀行口座に死蔵している金額だけで約250兆円〜300兆円規模」に達している。さらに残りの資金の多くも、国内の賃上げや技術開発ではなく、高値掴みの海外企業買収(M&Aによる国富の国外流出)や、経営陣の保身のための自社株買いに浪費されているのが実態である。
-
国内再投資の拒絶と「富の墓場」化:企業は「国際競争力の強化」を口実に減税を求めたはずだが、実際には国内の研究開発費も労働分配率(利益のうち人件費に回す割合)も一貫して切り下げてきた。
資本は血液と同じであり、社会全体を循環してこそ価値を生む。655兆円 もの利益剰余金を計上し、そのうち 250兆円を超える現預金 を金庫に凝固させて国民の購買力を奪い続ける企業群は、もはや日本経済のエンジンではなく「富の墓場」と化している。
労働者の味方を装う「連合」と、左右の茶番劇の終焉
経団連が法人税減税と消費税増税をゴリ押しする裏で、本来労働者の権利を守るはずの巨大労働組合(連合など)や既存のリベラル・左派勢力は、それを阻止するどころか体制側に寄生する「同じ穴のムジナ」となっている。
-
労働者階級内部での利益相反と「労働貴族」の保身:連合の幹部(組合貴族)は、経団連に所属する大企業の正社員という既得権益層を守ることしか考えておらず、全労働者の約 4 割を占める非正規雇用や派遣労働者、中小零細企業の労働者を見捨てている。大企業の「正社員の雇用維持とベースアップ」という美辞麗句の裏で、そのしわ寄せは下請け企業への単価叩きと非正規労働者の低賃金・使い捨てとして押し付けられている。組合幹部が経団連の役員と高級料亭で談合し、インボイス制度や消費税維持に事実上協力してきた歴史がその証拠である。
-
左右のイデオロギー対立という劇場型詐欺:経営者団体(自称保守・右派が支持)と労働組合・市民団体(リベラル・左派が支持)は、表向きは政治思想(イデオロギー)で対立しているように振る舞う。しかしその実態は、「経団連=与党」「連合・公金NPO=野党」という役割分担で政治資金と補助金・中抜き利権を分け合う共犯関係に過ぎない。左翼運動の偽善に絶望して保守に目覚めた者も、既存のリベラルに「弱者救済」を期待した者も、等しくこの「左右の利権劇場」に騙されてきたのである。
人間の中間団体を介する再分配は、右であれ左であれ必ず「中抜き」と「特権階級化」を生む。この「経営者団体(経団連)」と「御用組合(連合)」による自己保身と談合のシステムは、日本経済を停滞させる最悪の悪質プログラム(マルウェア)である。
対策①:現実(今の日本の仕組み)での対策と、その根拠
まず、現在の日本の税制と労使構造のまま、私たち個人が採り得る現実的な対策は以下の通りである。
-
現実での対策はこう:
-
春闘のベースアップ(賃上げ)が優遇される経団連加盟の大企業へ転職する:労働貴族の傘下に入り、大企業正社員としての恩恵を受ける側に回る。
-
NISA等を通じて高配当な大企業株を保有する:「払った消費税が法人税減税と株主配当に回るなら、自分も株主になって配当を受け取る」という自己防衛を行う。
-
生活防衛のための徹底した節税・節約:ふるさと納税や各種控除をフル活用し、消費税の支払いを抑える。
-
-
その根拠(なぜそれだけでは限界があるのか)はこう: 日本の全労働者の約 7 割は中小企業で働いており、約 4 割は非正規雇用であるため、全員が経団連の大企業正社員になれるわけではない。また、毎月生活費がギリギリの世帯には大企業株を何千万円も買う余裕はなく、結局「毎日レジで払う 10% の消費税」によって確実に購買力を削り取られ続けるという構造的な限界がある。
対策②:AI国家での対策と、その根拠
これに対し、既存の利権団体のアクセス権を遮断し、消費税の初日廃止と内部留保(死蔵現預金)の強制循環を断行するのが AI 国家での対策 である。
-
AI国家での対策はこう: 初日(Day 1)の主権立法により経団連や連合への公金・税制特権・政府審議会枠を完全廃止し、 所属国民の消費税(10%)・社会保険料・住民税を初日から即時 0% 化(所得税 3%[個人事業主は B2B 原価自動控除後の純利益 3%]・一般法人税 10%[認定 DAO 法人は法人税 0%・決済手数料 0%]のみ) する。同時に、国内賃上げ・設備投資分は 100% 即時損金償却として課税所得から全額控除する一方、銀行口座に 250 兆円超の現預金を死蔵して還元を拒む規約違反企業は非所属(基本税率 70%)へ自動格下げし、7 大インフラの初日完全無料(0 円)と初月からの生存配当(初期月額 5万〜10万円 → 完成期標準月額 30万円)によって家計へ直接富を還流させる。
-
その根拠(なぜそれが実現可能なのか)はこう: 法人企業統計が示す 250 兆円超の死蔵現預金と、特別会計余剰金・天下り補助金・60 年償還ルールの解体を組み合わせれば、工場や研究開発の設備資金を 1 円も傷つけることなく初日から消費税廃止と生存配当の恒常財源を数理的に確保できるからである。
合憲かつ冷徹な「兵糧攻め」と直接民意集約
投票率が低下した現代において、経団連や連合といった利権団体の集票力は実際以上に過大評価されている張り子の虎に過ぎない。AI国家OS(国家基本システム)による直接的な民意集約と富の直接配分(生存配当:ISF)を掲げれば、既存の組織票など一瞬で吹き飛ぶ圧倒的絶対多数の国民支持を瞬時に構築できる。旧来の集金・票田システムと決別し、AIによる直接還元システムへ乗り換えることこそが、新世代の為政者にとって最も合理的かつ盤石な権力基盤となるのである。
ここで「経団連や連合を無力化する」と言うと、既得権側の法曹家や官僚は必ず「憲法第21条(結社の自由)および第28条(勤労者の団結権)に違反する」と反論するだろう。しかし、AI国家は彼らを警察力で物理的に弾圧するのではない。 「公金・税制優遇・政策決定プロセスへの特別な接続権(アクセス権)をシステム上で完全に遮断する」という、合憲かつ冷徹な兵糧攻め によって、中間搾取団体を自然消滅させるのである。
理想のAI国家へ至るロードマップ(具体策)
-
第1フェーズ(初日の公金・審議会特権遮断と消費税0%化・7大インフラ無料化・初期生存配当の即時稼働) : 結社の自由(私的な集まりとしての存続)は認めつつ、経団連や連合などの業界団体・労働貴族団体に対する一切の公的補助金、公益法人としての税制優遇、官僚の天下り受け入れ枠、および政府の「審議会・諮問会議」への参加資格を初日に完全廃止する。同時に消費税(10%)・社会保険料・住民税を初日から即時 0% 化し、平均的な世帯(年収 400 万〜500 万円世帯)の消費税負担だけでも即座に 年約 30 万〜40 万円削減 する。
さらに電気・ガス・水道・通信・医療・介護・公立教育の 7 大インフラ完全無料(0 円)と、初月からの「生存配当(ISF:月額 5万〜10万円=年 60 万〜120 万円)」を個人の口座へ中抜きなしで毎月直接振り込むことで、実質的な手取り(可処分所得)を初期だけでも 年間約 100 万〜160 万円以上 押し上げ、中間団体の存在意義を完全に消滅させる。 -
第2フェーズ(国産光TPU網・旧現金全廃による中抜き完全迂回と月額15万〜20万円配当への拡大) : 雇用マッチング、労働条件の監査、企業間決済をすべて純国産光 3 進数基盤上の国家 OS『ルネサンス』が個人・企業と直接行う体制へ移行し、1 年間の等価交換猶予を経て旧紙幣・硬貨を廃止して裏金還流を根絶する。内部留保ゼロの認定 DAO 法人(法人税 0%・決済手数料 0%[分配受取時に個人側で所得税 3% 源泉徴収])の普及と海外外貨収益の拡大により、生存配当を月額 15万〜20万円へと引き上げる。
-
第3フェーズ(自動契約技術と企業所属規約の自動執行による富の強制循環・月30万円完成) : 『アーク 0』が全企業の労働環境と利益分配をリアルタイムで監視・自動最適化する「アルゴリズム労使協定」を完成させる。企業の利益が組合費や中間搾取なしで直接現場の労働者と標準月額 30万円の生存配当(全世帯TPU演算回収+7大インフラ完全0円により世帯で年 400 万〜720 万円規模以上)へ還元され、資本の淀みを根本から解消する。
-
過去の帳簿への没収ではなく「現預金の死蔵」による規約違反を自動判定する:経営者は「内部留保に課税されれば設備投資ができなくなり、国際競争力で負ける」と反発するが、それは完全なすり替えである。AI国家が導入する「差等税制(所属・非所属)の自動判定アルゴリズム」は、基幹2税(所属一般法人税 10%)の原則のもと、工場や設備に回っている資産に課税するのではなく、 「国内の賃上げにも研究開発にも使われず、銀行口座にただ眠っている過剰な現預金(キャッシュフローの滞留)および自社株買い」を繰り返して企業所属3大規約に違反する法人に対し、所属資格を停止して非所属法人税制(基本税率 70%+旧税制維持)へ自動格下げする 仕組みである。
-
人と技術に投資する企業ほど課税所得が圧縮される究極の成長促進策:逆に、企業が稼いだ利益を「従業員の給料引き上げ」「国内の次世代技術開発・設備投資」へと還流させれば、AIが即座に検知して法人税(10%)の計算上、投資・賃上げ相当額を 100%即時損金償却(課税所得からの全額即時控除、さらに内部留保を持たない認定DAO法人なら法人税 0%) とする優遇措置を自動適用する。「金を溜め込めば非所属へ落とされ、人と技術に投資すれば報われる」という健全な循環を取り戻すことこそが、国家全体の経済(マクロ経済)を沸騰させ、結果として日本企業自身の生存確率を最大化する唯一の道である。詳細は 「働き方・会社編」 を参照せよ。
-
日本の総資産1.4京円・正味国富4,549兆円の内訳と罠|対外純資産と内部留保が国民に届かない理由 :日本の統合総資産1.4京円超(正味国富約4,549兆円)・世界最大級の対外純資産561兆円超・内部留保655兆円超がありながら、なぜ国民の手取りは増えないのか。内閣府・日銀統計から「死蔵資産」の構造を解明し、家計へ還元する2つの道を示す。
-
輸出還付金:豊田税務署 3,614 億円の赤字が示すシステム崩壊 :住民から集めた消費税が、一滴も地元に残らず巨大企業の利益へと消滅する実態を告発。税務署が赤字になるという異常な現象をデータで裏付ける。
-
株主至上主義という略奪装置 — 賃金が上がらない数理的理由 :配当は7.1倍、賃金は1.07倍。GDP成長の果実を労働者から隔離し、海外へと流出させる現代日本の資本還流バグを解剖する。
-
消費税はなぜ「一般財源」なのか|社会保障に使われず法人税減税の穴埋めに消える仕組み :用途を限定しない一般財源というブラックボックスが世帯年30万〜40万円の消費税を法人税減税補填や輸出還付金へ流用する手口を解明し、単一統合台帳で官僚裁量を封じる設計である。
-
非正規・派遣が増え正社員の給料が上がらない理由|消費税「仕入税額控除」の罠と廃止策 :直接雇用の人件費には課税し、派遣・外注費のみ仕入税額控除を認める消費税の欠陥が非正規雇用4割化を招いた数理構造を暴く。
最後に:あなたはどちらを選びたい?
「法人税を下げて大企業を優遇すれば、いつか滴り落ちて経済全体が潤う(トリクルダウン)」という仮説は、この 37年間 の壮大な社会実験によって完全に誤りであったと証明された。 残ったのは、破壊された中間層と、実質賃金の低下に苦しむ労働者、そして総資産 1.4京円超(正味国富約4,549兆円)を背景にしながら明日の生活費を心配する国民の姿である。
国家設計者(アーキテクト)の宣告:資本家と組合貴族による、既得権益のための税制。この 37年間 に及ぶ身代わりの裏取引(バーター取引)を、我々の代で強制終了させる。 経団連の命令書を「経済政策」と呼び、連合の組織票を「民意」と履き違える古い政治の時代は終わった。
「消費税を即時廃止し、死蔵された 655兆円 の内部留保(うち250兆円超の現預金)を差等税制と100%即時損金償却で社会へ還流させよ」 これが、AI国家が提示する、日本人の手取りと真の国際競争力を取り戻すための実行命令である。
ここまでの事実と根拠を踏まえて、あなたの目の前には2つの道がある。
-
A:今の現実(既存の仕組み)の延長線 経団連と連合の密室談合によって法人税減税の穴埋めとして10%の消費税をむしり取られ続け、大企業の銀行口座に250兆円超の現預金が死蔵される一方で、あなたの実質賃金が下がり続ける社会。
-
B:AI国家への転換 ロビー団体の特権を完全遮断して消費税を即時廃止(年30〜40万円の負担減)し、企業所属規約による死蔵現預金の循環強制(所属一般法人税 10%・賃上げ投資100%即時損金償却、違反時は非所属 70%)と7大インフラ完全0円・生存配当(ISF)によって家計の手取りを初期から年100万〜160万円以上(本格稼働時は年400万円規模超)押し上げる社会。
最後に問う。大企業の減税の「身代わり」として消費税を払い続ける現実か、長期の裏取引を終わらせて富を直接取り戻すAI国家か——あなたはどちらを選びたいだろうか?